

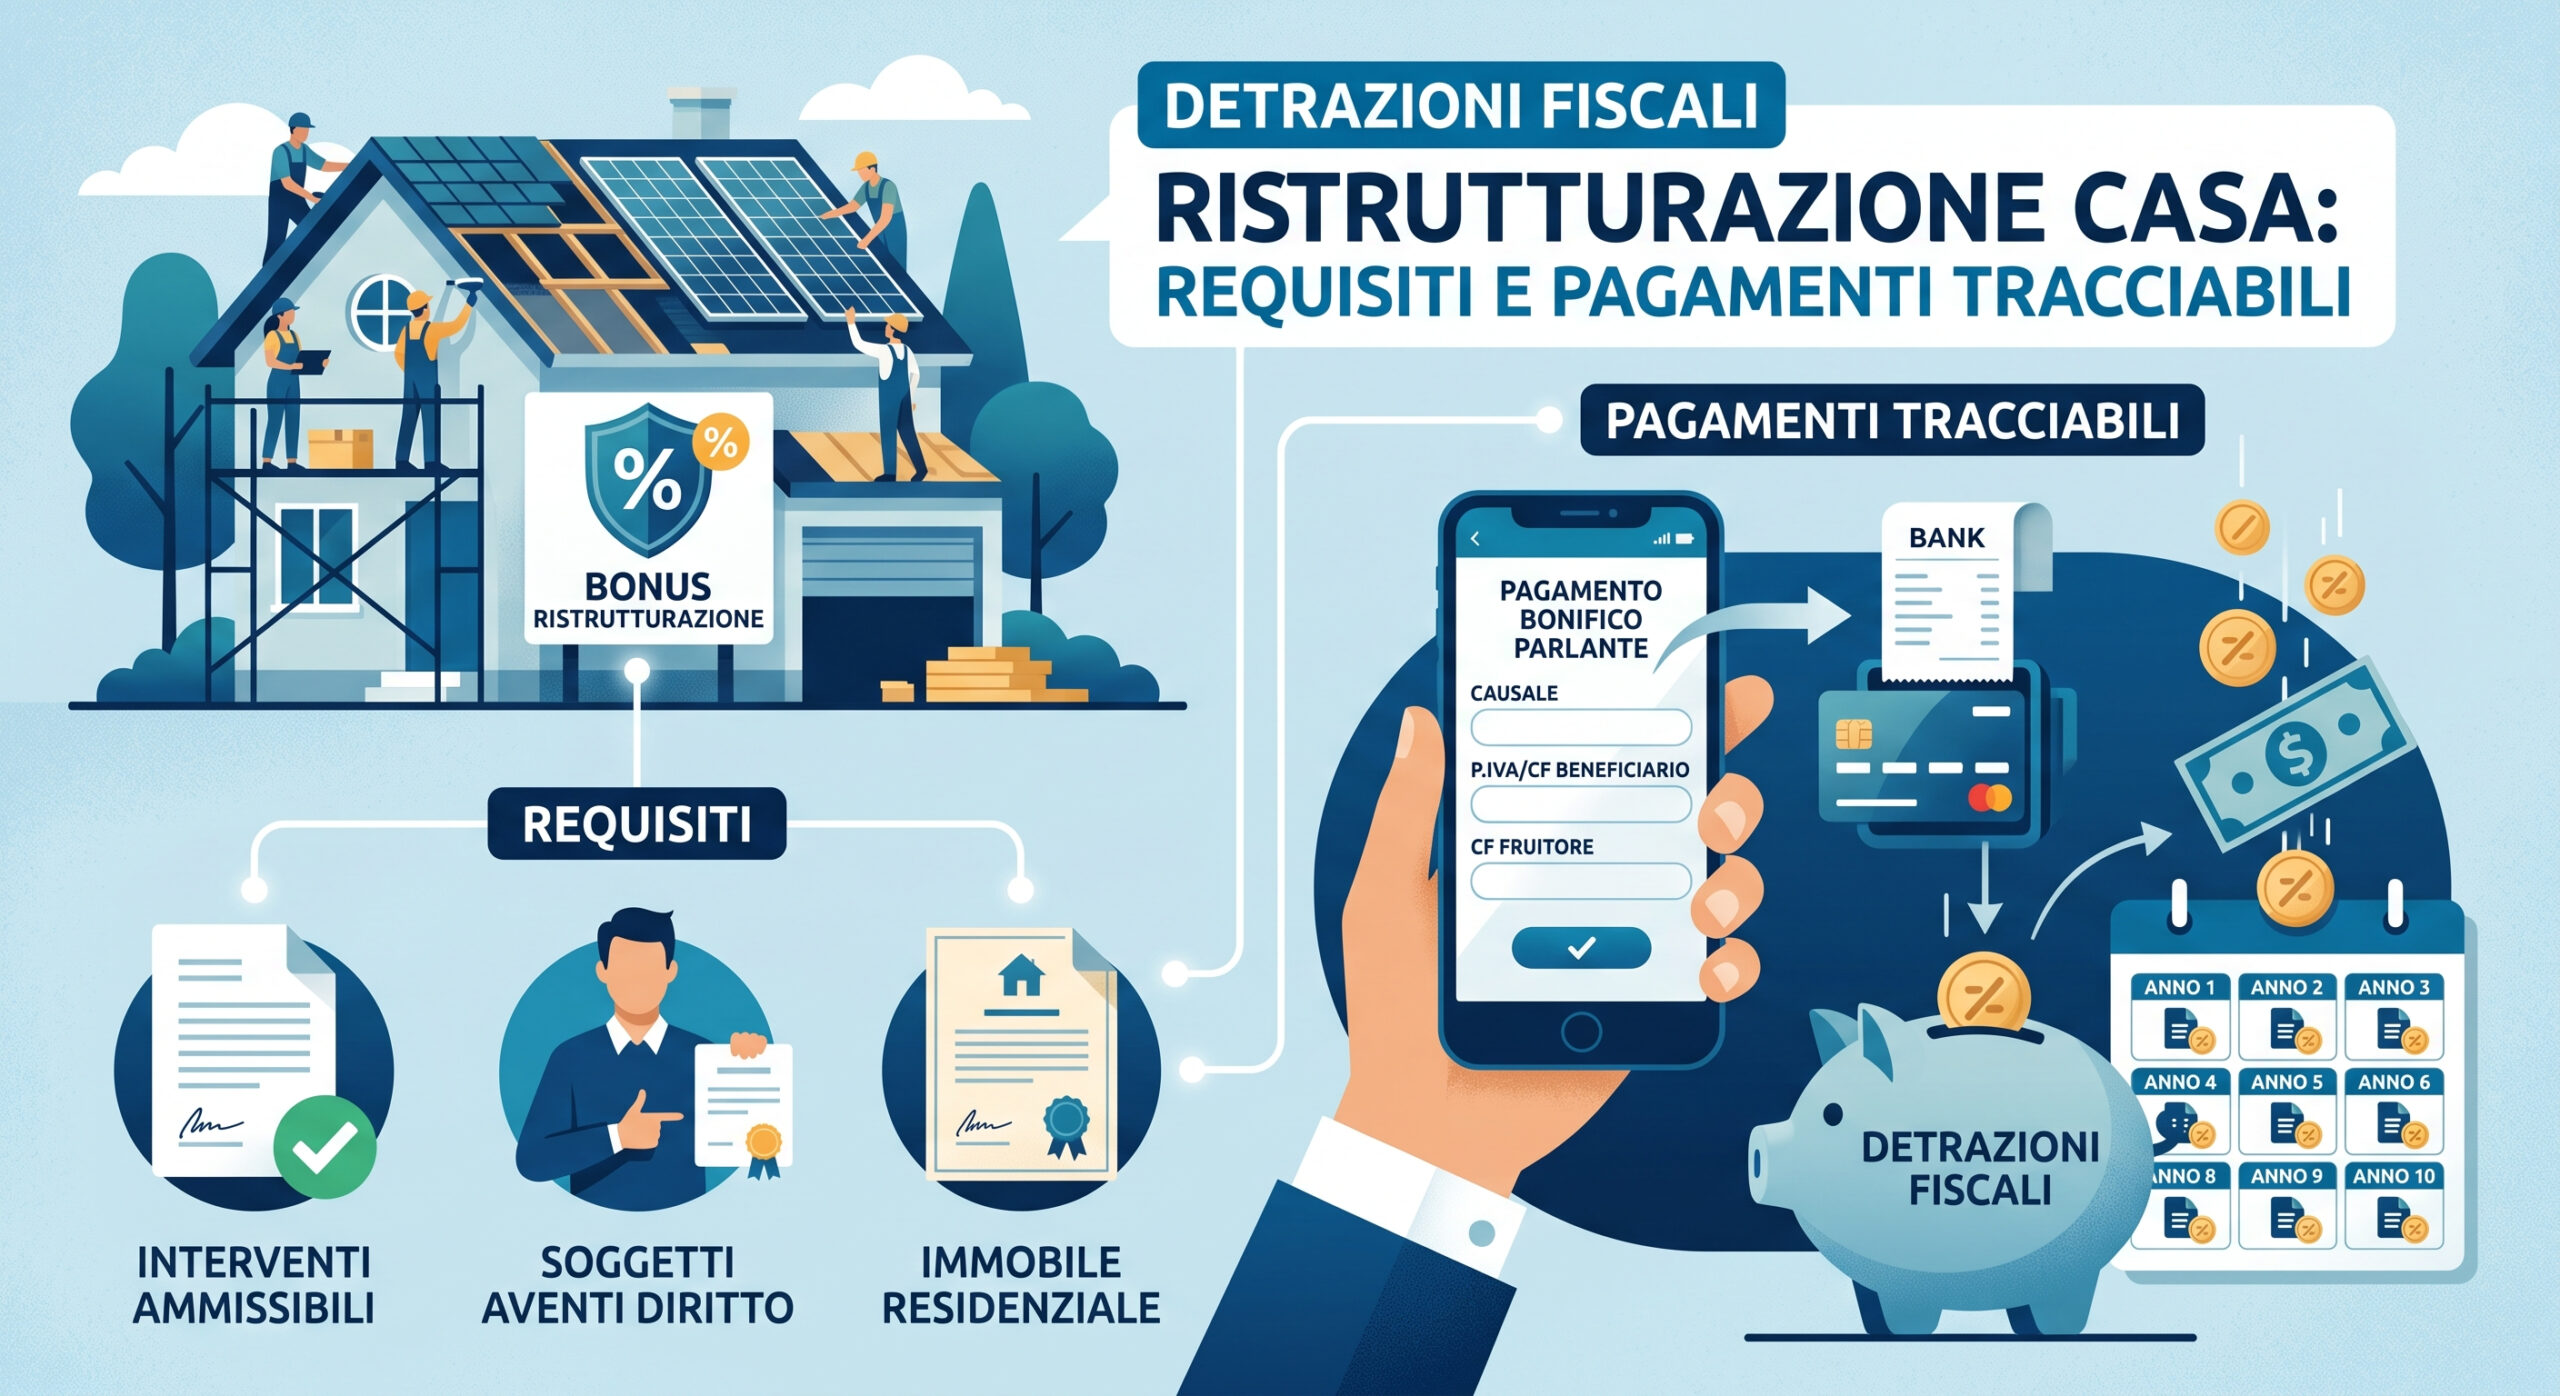
Le detrazioni fiscali ristrutturazione rappresentano uno dei pilastri fondamentali per il recupero del patrimonio edilizio italiano, offrendo ai contribuenti un’importante opportunità di risparmio economico. Per beneficiare correttamente di queste agevolazioni, è essenziale comprendere a fondo l’iter burocratico e i requisiti imposti dal legislatore.
⌖️ Destinatari: Proprietari di immobili e contribuenti IRPEF
#1. Cosa sono le detrazioni fiscali ristrutturazione?
Le detrazioni fiscali ristrutturazione consentono di detrarre dall’IRPEF (Imposta sul Reddito delle Persone Fisiche) una percentuale variabile delle spese sostenute per lavori di recupero edilizio. Questa misura, originariamente introdotta con una percentuale base del 36% e un limite di spesa di 48.000 euro, è stata ripetutamente prorogata e potenziata al 50% con un tetto di 96.000 euro per singola unità immobiliare. L’agevolazione viene ripartita in dieci quote annuali di pari importo, permettendo un recupero graduale ma costante dell’investimento effettuato. La natura di questa detrazione è prettamente compensativa dell’imposta lorda dovuta, il che significa che se l’imposta annua del contribuente è inferiore alla quota di detrazione spettante, la parte eccedente non può essere recuperata né rimborsata (fenomeno della capienza fiscale). Pertanto, prima di avviare interventi di grande portata economica, è fondamentale valutare la propria capacità di assorbimento fiscale per massimizzare i benefici derivanti dalle detrazioni fiscali ristrutturazione. Per aggiornamenti tempestivi e costanti sulle novità del panorama tributario, vi invitiamo a consultare periodicamente il portale di informazione Notiziario.net.
#2. Requisiti soggettivi e oggettivi per l’accesso
Per poter accedere correttamente al beneficio, è necessario possedere determinati requisiti sia di natura oggettiva (relativi all’immobile oggetto degli interventi) sia soggettiva (relativi al richiedente). Sotto il profilo oggettivo, gli interventi devono essere eseguiti esclusivamente su immobili esistenti, di qualsiasi categoria catastale, compresi quelli rurali e le pertinenze. Non sono ammessi alle agevolazioni gli immobili in corso di costruzione, salvo rare eccezioni legate alla ricostruzione con la stessa volumetria preesistente. Sotto il profilo soggettivo, hanno diritto a richiedere le detrazioni fiscali ristrutturazione non solo i proprietari o i nudi proprietari degli immobili, ma anche tutti i titolari di un diritto reale di godimento, come l’usufrutto, l’uso, l’abitazione o la superficie. Inoltre, possono beneficiare dell’agevolazione anche gli inquilini in locazione, i comodatari, i soci di cooperative a proprietà divisa e indivisa, e persino l’imprenditore individuale per gli immobili che non rientrano tra i beni strumentali o merce. Condizione essenziale è che tali soggetti sostengano effettivamente le spese e che i bonifici siano a loro intestati.
#3. 🏛️ Come funzionano le detrazioni fiscali ristrutturazione nei condomini
Un capitolo a parte merita la gestione dei lavori sulle parti comuni condominiali. In questo scenario, le detrazioni fiscali ristrutturazione si applicano anche agli interventi di manutenzione ordinaria (come la tinteggiatura delle facciate, la riparazione di portoni o la sostituzione di tegole), a patto che riguardino l’intero edificio condominiale e non le singole proprietà esclusive. La ripartizione delle spese avviene in base ai millesimi di proprietà o secondo i diversi criteri stabiliti dall’assemblea condominiale con apposita delibera. L’amministratore di condominio gioca un ruolo cruciale in questa procedura: è tenuto a raccogliere le quote dai singoli condomini, a pagare le ditte esecutrici esclusivamente mediante bonifico parlante e a trasmettere all’Agenzia delle Entrate i dati relativi alle spese sostenute e alla quota spettante a ciascun proprietario. Successivamente, rilascerà ai condomini una certificazione scritta che attesta l’avvenuto pagamento e l’importo massimo detraibile nella dichiarazione dei redditi individuale.
#4. Il pagamento tracciabile: il bonifico parlante
Uno dei requisiti più rigidi ed essenziali per non perdere il diritto alle detrazioni fiscali ristrutturazione riguarda senza dubbio le modalità di pagamento. Tutte le transazioni finanziarie relative alle spese detraibili devono essere eseguite tramite il cosiddetto “bonifico parlante” (bancario o postale). Questo specifico strumento di pagamento si differenzia dai bonifici ordinari poiché contiene campi obbligatori precompilati o da compilare con estrema attenzione: la causale del versamento con il riferimento esatto all’articolo 16-bis del D.P.R. 917/1986, il codice fiscale del beneficiario della detrazione (colui che compilerà il modello 730 o Redditi) e la partita IVA o il codice fiscale del soggetto a favore del quale il bonifico è effettuato (ossia l’impresa o il professionista che ha emesso la fattura). Commettere un errore nella compilazione del bonifico parlante, ad esempio utilizzando un bonifico ordinario, può compromettere definitivamente l’accesso all’agevolazione, a meno che non si proceda a una tempestiva ripetizione del pagamento o all’ottenimento di una dichiarazione sostitutiva di atto notorio da parte dell’impresa esecutrice, secondo le rigide circolari dell’amministrazione finanziaria.
#5. Adempimenti obbligatori e comunicazione ENEA
Oltre alle regole sul pagamento tracciabile, per determinati interventi che comportano un risparmio energetico o l’utilizzo di fonti rinnovabili di energia, sussiste l’obbligo di inviare una comunicazione telematica all’ENEA entro il termine perentorio di 90 giorni dalla data di ultimazione dei lavori o del collaudo. Questa procedura è indispensabile per consolidare il diritto alle detrazioni fiscali ristrutturazione per una vasta gamma di opere, quali la sostituzione di infissi e serramenti, l’installazione di caldaie a condensazione, pompe di calore, pannelli solari termici e sistemi di isolamento delle pareti (cappotto termico). La mancata o tardiva trasmissione dei dati all’ENEA, sebbene non sempre determini la decadenza immediata del bonus secondo i più recenti orientamenti giurisprudenziali e di prassi, rappresenta comunque una grave irregolarità formale che espone il contribuente a sanzioni e complessi contenziosi con l’amministrazione finanziaria. Per questo motivo, è caldamente consigliato affidarsi a professionisti abilitati per la redazione e l’invio della pratica sul portale ufficiale ENEA.
#6. Documentazione da conservare in caso di controlli
L’Agenzia delle Entrate effettua controlli documentali approfonditi e sistematici sulle dichiarazioni dei redditi presentate dai cittadini. Al fine di superare indenni eventuali accertamenti, è obbligatorio conservare con cura tutta la documentazione relativa agli interventi per almeno dieci anni, a partire dall’anno successivo a quello di presentazione della dichiarazione in cui è stata indicata l’ultima rata della detrazione. L’elenco dei documenti da custodire include: le abilitazioni amministrative prescritte dalla legislazione edilizia (come CILA, SCIA, permesso di costruire o una dichiarazione sostitutiva in caso di edilizia libera), le fatture d’acquisto dei materiali e dei servizi, le ricevute dei bonifici parlanti, la ricevuta di avvenuta trasmissione della comunicazione ENEA e, per i lavori condominiali, la delibera assembleare e la certificazione dell’amministratore. Per consultare le guide ufficiali e i vademecum operativi dettagliati, è possibile fare riferimento al sito istituzionale dell’Agenzia delle Entrate. Le detrazioni fiscali ristrutturazione rappresentano uno strumento eccezionale, ma richiedono rigore e precisione chirurgica nell’esecuzione di ogni singolo passaggio.