

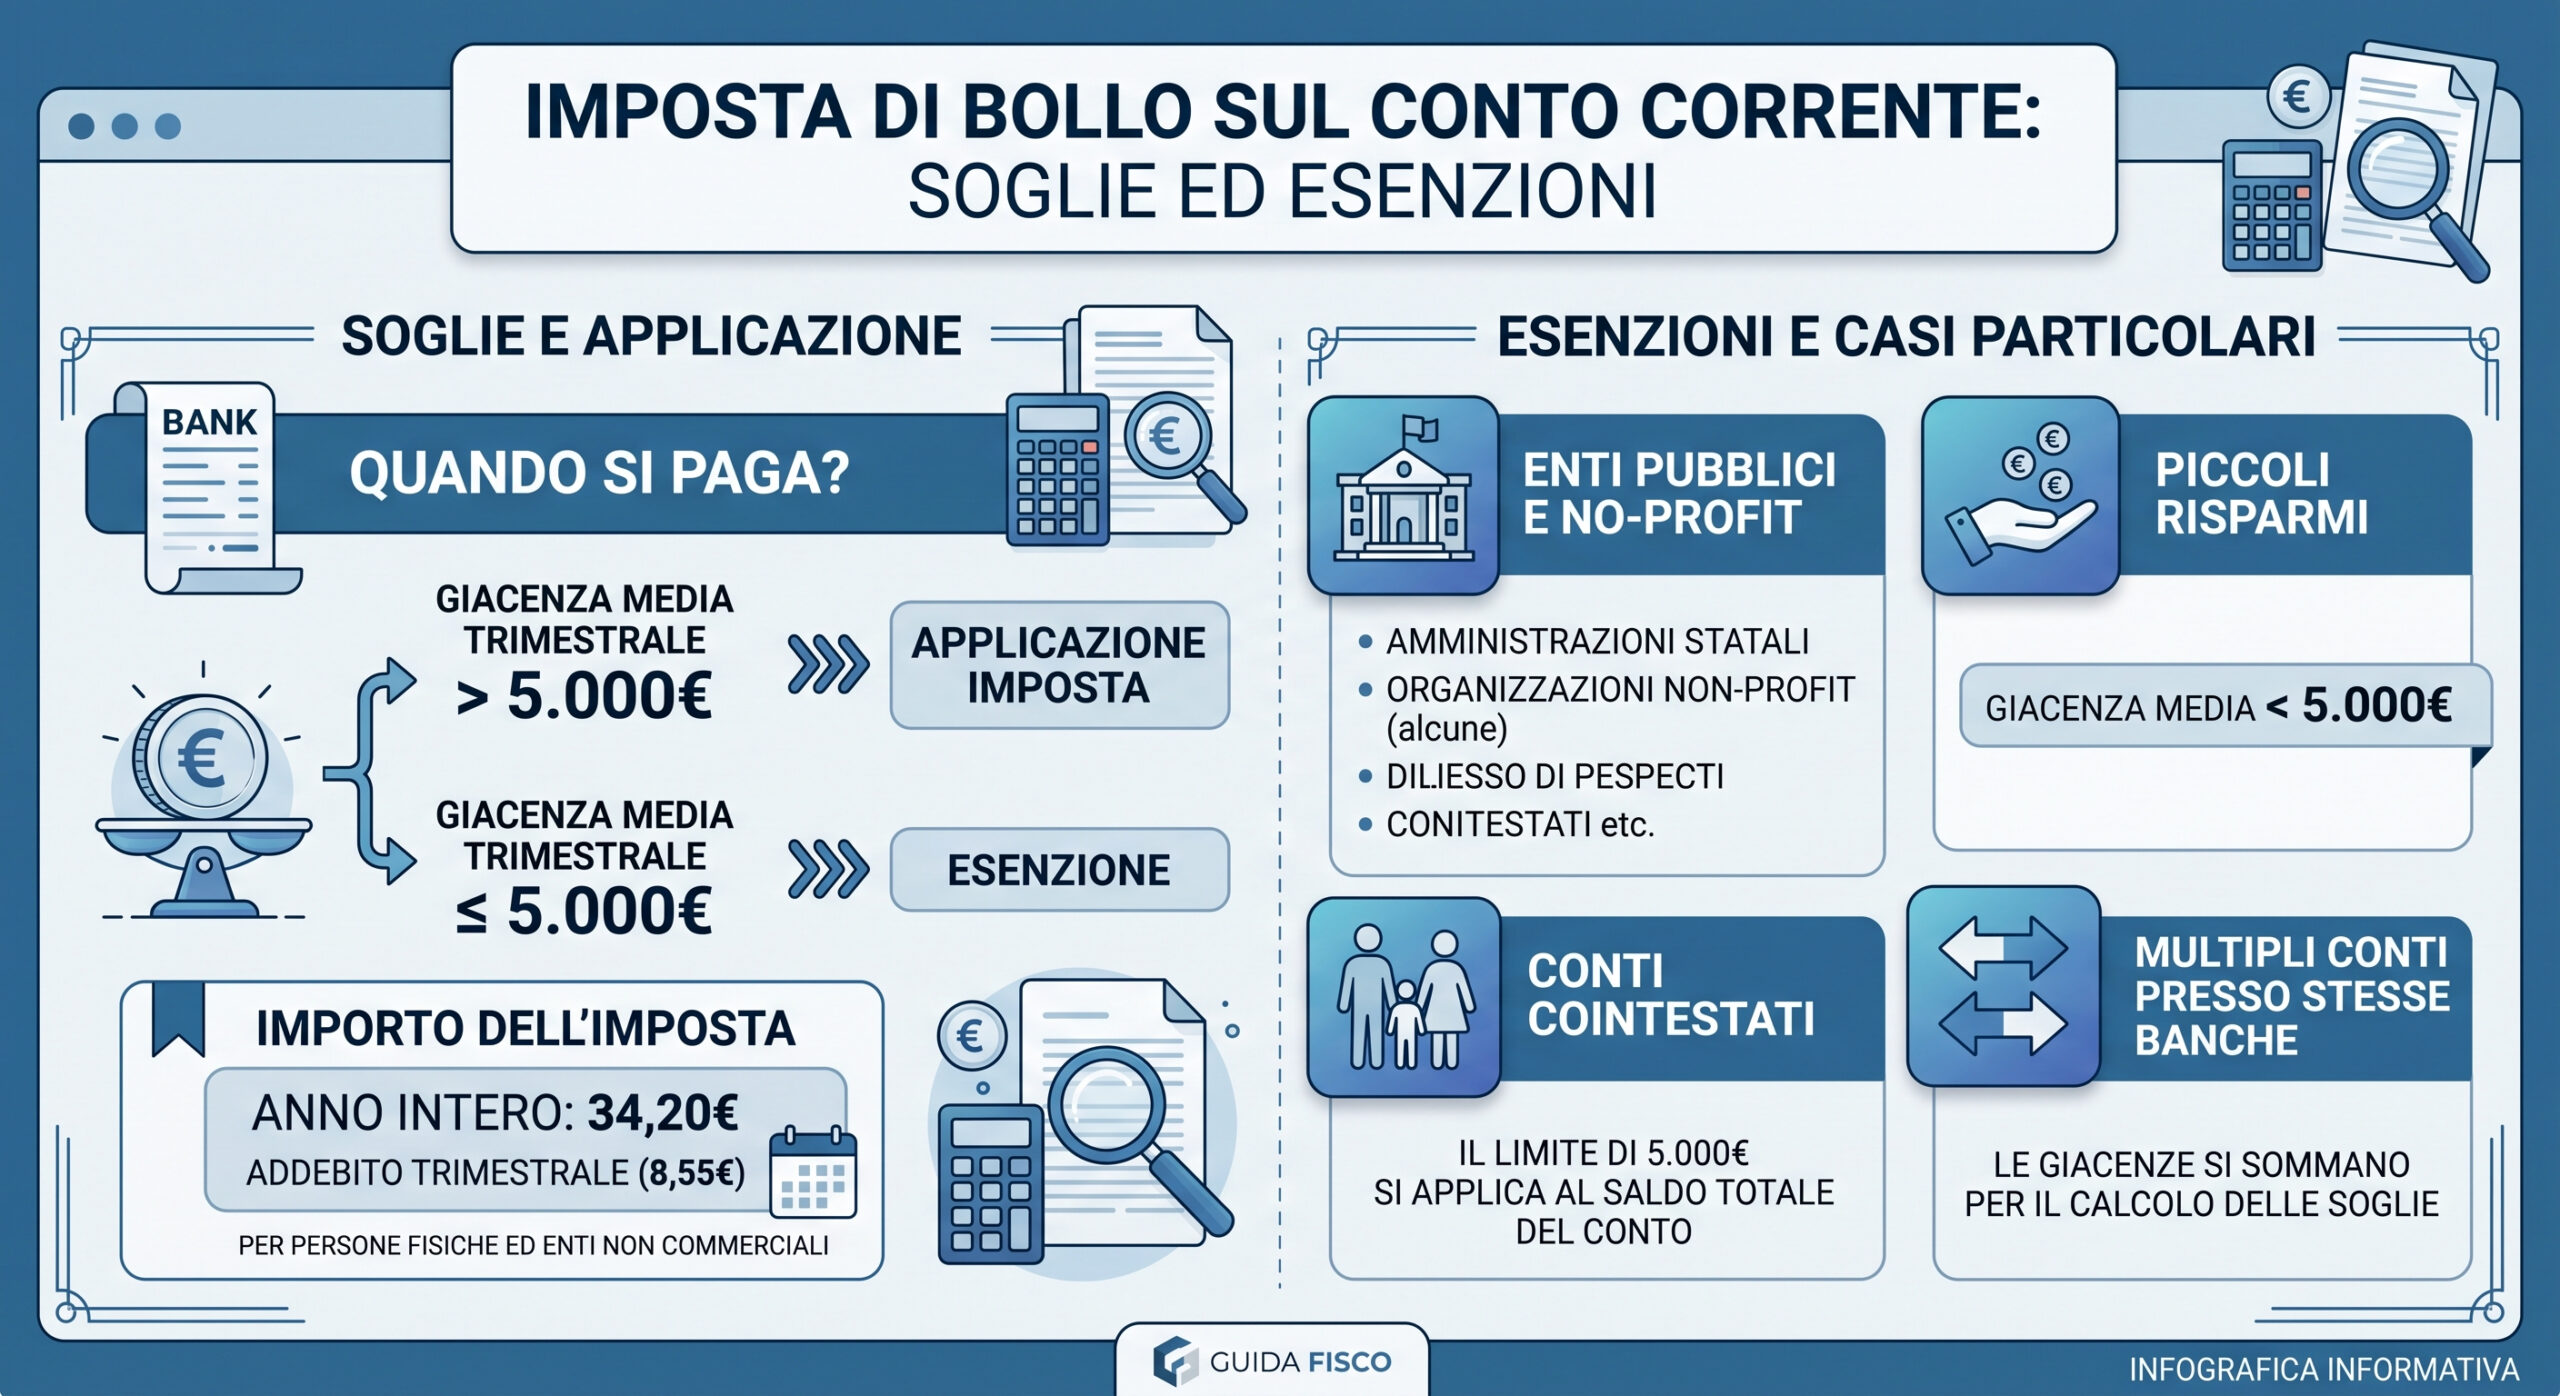
Gestire i propri risparmi richiede una conoscenza approfondita dei costi fissi e delle trattenute applicate dagli istituti di credito, tra cui spicca l’imposta di bollo. Questa tassa statale, applicata sui prodotti finanziari e sui conti correnti, rappresenta una voce di spesa importante da monitorare per evitare sorprese inattese a fine anno. Per approfondire il quadro normativo di riferimento è possibile consultare il sito ufficiale dell’Ministero dell’Economia e delle Finanze, mentre per ulteriori aggiornamenti fiscali si rimanda a Notiziario.net.
🎯 Destinatari: Risparmiatori e Correntisti
Cos’è e come funziona l’imposta di bollo
L’imposta di bollo è un tributo indiretto che colpisce gli atti, i documenti e i registri, estendendosi anche ai rapporti di conto corrente intrattenuti dai cittadini con le banche e gli intermediari finanziari. Il prelievo avviene in maniera periodica, solitamente con cadenza annuale o trimestrale, a seconda della periodicità di rendicontazione scelta dal cliente in fase di apertura del contratto. Comprendere il funzionamento di questa trattenuta permette di pianificare con maggiore accuratezza la gestione della propria liquidità.
Nel panorama della tassazione italiana, il legislatore ha previsto una netta distinzione tra le persone fisiche e i soggetti diversi dalle persone fisiche, come le società e le partite IVA. Questa differenziazione si riflette direttamente sugli importi dovuti e sulle modalità di applicazione della tassa, rendendo necessaria un’analisi puntuale delle singole posizioni contrattuali per ottimizzare il carico fiscale complessivo.
Soglie ed esenzioni dell’imposta di bollo sul conto corrente
Un aspetto fondamentale che interessa milioni di risparmiatori riguarda la franchigia e le soglie di esenzione previste dalla legge. Per le persone fisiche, l’applicazione dell’imposta di bollo sul conto corrente scatta unicamente se il valore medio di giacenza annua supera la soglia di 5.000 euro. Se la giacenza media complessiva dei conti intestati alla medesima persona fisica rimane al di sotto di questa soglia, il correntista è totalmente esonerato dal pagamento dell’imposta, fatta eccezione per l’imposta di bollo sugli estratti conto cartacei o digitali se non diversamente regolato.
Per chiarire meglio questo meccanismo, è opportuno ricordare che il calcolo della giacenza media si ottiene dividendo la somma delle giacenze giornaliere per il numero di giorni dell’anno in cui il conto è rimasto attivo. Questa regola matematica tutela i piccoli risparmiatori, garantendo che conti con saldi modesti non vengano penalizzati da balzelli fiscali sproporzionati. Al contrario, per le società e le imprese l’imposta è dovuta a prescindere dalla giacenza media posseduta, con un importo fisso stabilito annualmente dalle disposizioni di bilancio.
Importi e calcolo per persone fisiche e imprese
L’ammontare dell’imposta di bollo varia in base alla natura giuridica del correntista. Per le persone fisiche, qualora la giacenza media annua superi i 5.000 euro, l’imposta è fissata nella misura fissa di 34,20 euro all’anno. Tale importo viene solitamente suddiviso e addebitato con cadenza trimestrale (circa 8,55 euro a trimestre) o direttamente in un’unica soluzione alla chiusura del periodo di rendicontazione annuale.
Per quanto riguarda i soggetti diversi dalle persone fisiche, ovvero società, ditte individuali, associazioni e professionisti con conto intestato alla propria attività, l’importo dell’imposta di bollo sale notevolmente, attestandosi a 100 euro all’anno. In questo caso non si applica alcuna franchigia di 5.000 euro, motivo per cui ogni conto corrente aziendale attivo risulta soggetto al pagamento integrale del tributo fin dal primo giorno di operatività.
Modalità di pagamento e addebito da parte della banca
Il versamento dell’imposta di bollo non richiede alcuna azione autonoma da parte del cittadino o del titolare d’azienda. Gli istituti di credito e le banche operano in qualità di sostituti d’imposta: provvedono cioè a calcolare l’esatto importo dovuto in base alle risultanze contabili e ad effettuare l’addebito diretto sul conto corrente del cliente. Tale operazione trasparente viene evidenziata chiaramente nell’estratto conto periodico, dove il contribuente può verificare la voce di spesa relativa al tributo statale.
È importante sottolineare che, in presenza di più conti correnti intestati alla medesima persona fisica presso lo stesso istituto bancario o presso banche differenti, la verifica della soglia di 5.000 euro va effettuata singolarmente per ciascun rapporto, a meno che non si tratti di conti cointestati, i quali costituiscono posizioni distinte e autonome rispetto ai conti monointestati, offrendo ulteriori margini di gestione ottimizzata della liquidità familiare.
Come ridurre o evitare l’imposta di bollo
Sebbene l’imposta di bollo sia un tributo obbligatorio per legge nei casi previsti, esistono strategie legittime per mitigarne l’impatto o azzerarne il costo. La prima e più intuitiva strategia per le persone fisiche consiste nel mantenere la giacenza media annua al di sotto della soglia critica di 5.000 euro, eventualmente trasferendo la liquidità eccedente su strumenti di risparmio differenti che non prevedono l’applicazione di questa specifica tassa sul conto corrente, come ad esempio alcune forme di deposito vincolato o prodotti assicurativi specifici.
Inoltre, alcune banche commerciali offrono promozioni particolari, specie sui conti correnti online di ultima generazione, facendosi carico direttamente del costo dell’imposta di bollo per i nuovi clienti o per coloro che accreditano lo stipendio o la pensione sul conto. Valutare attentamente le condizioni economiche applicate dai diversi operatori di mercato rappresenta quindi il passo decisivo per salvaguardare i propri risparmi da prelievi fiscali superflui e non desiderati.