

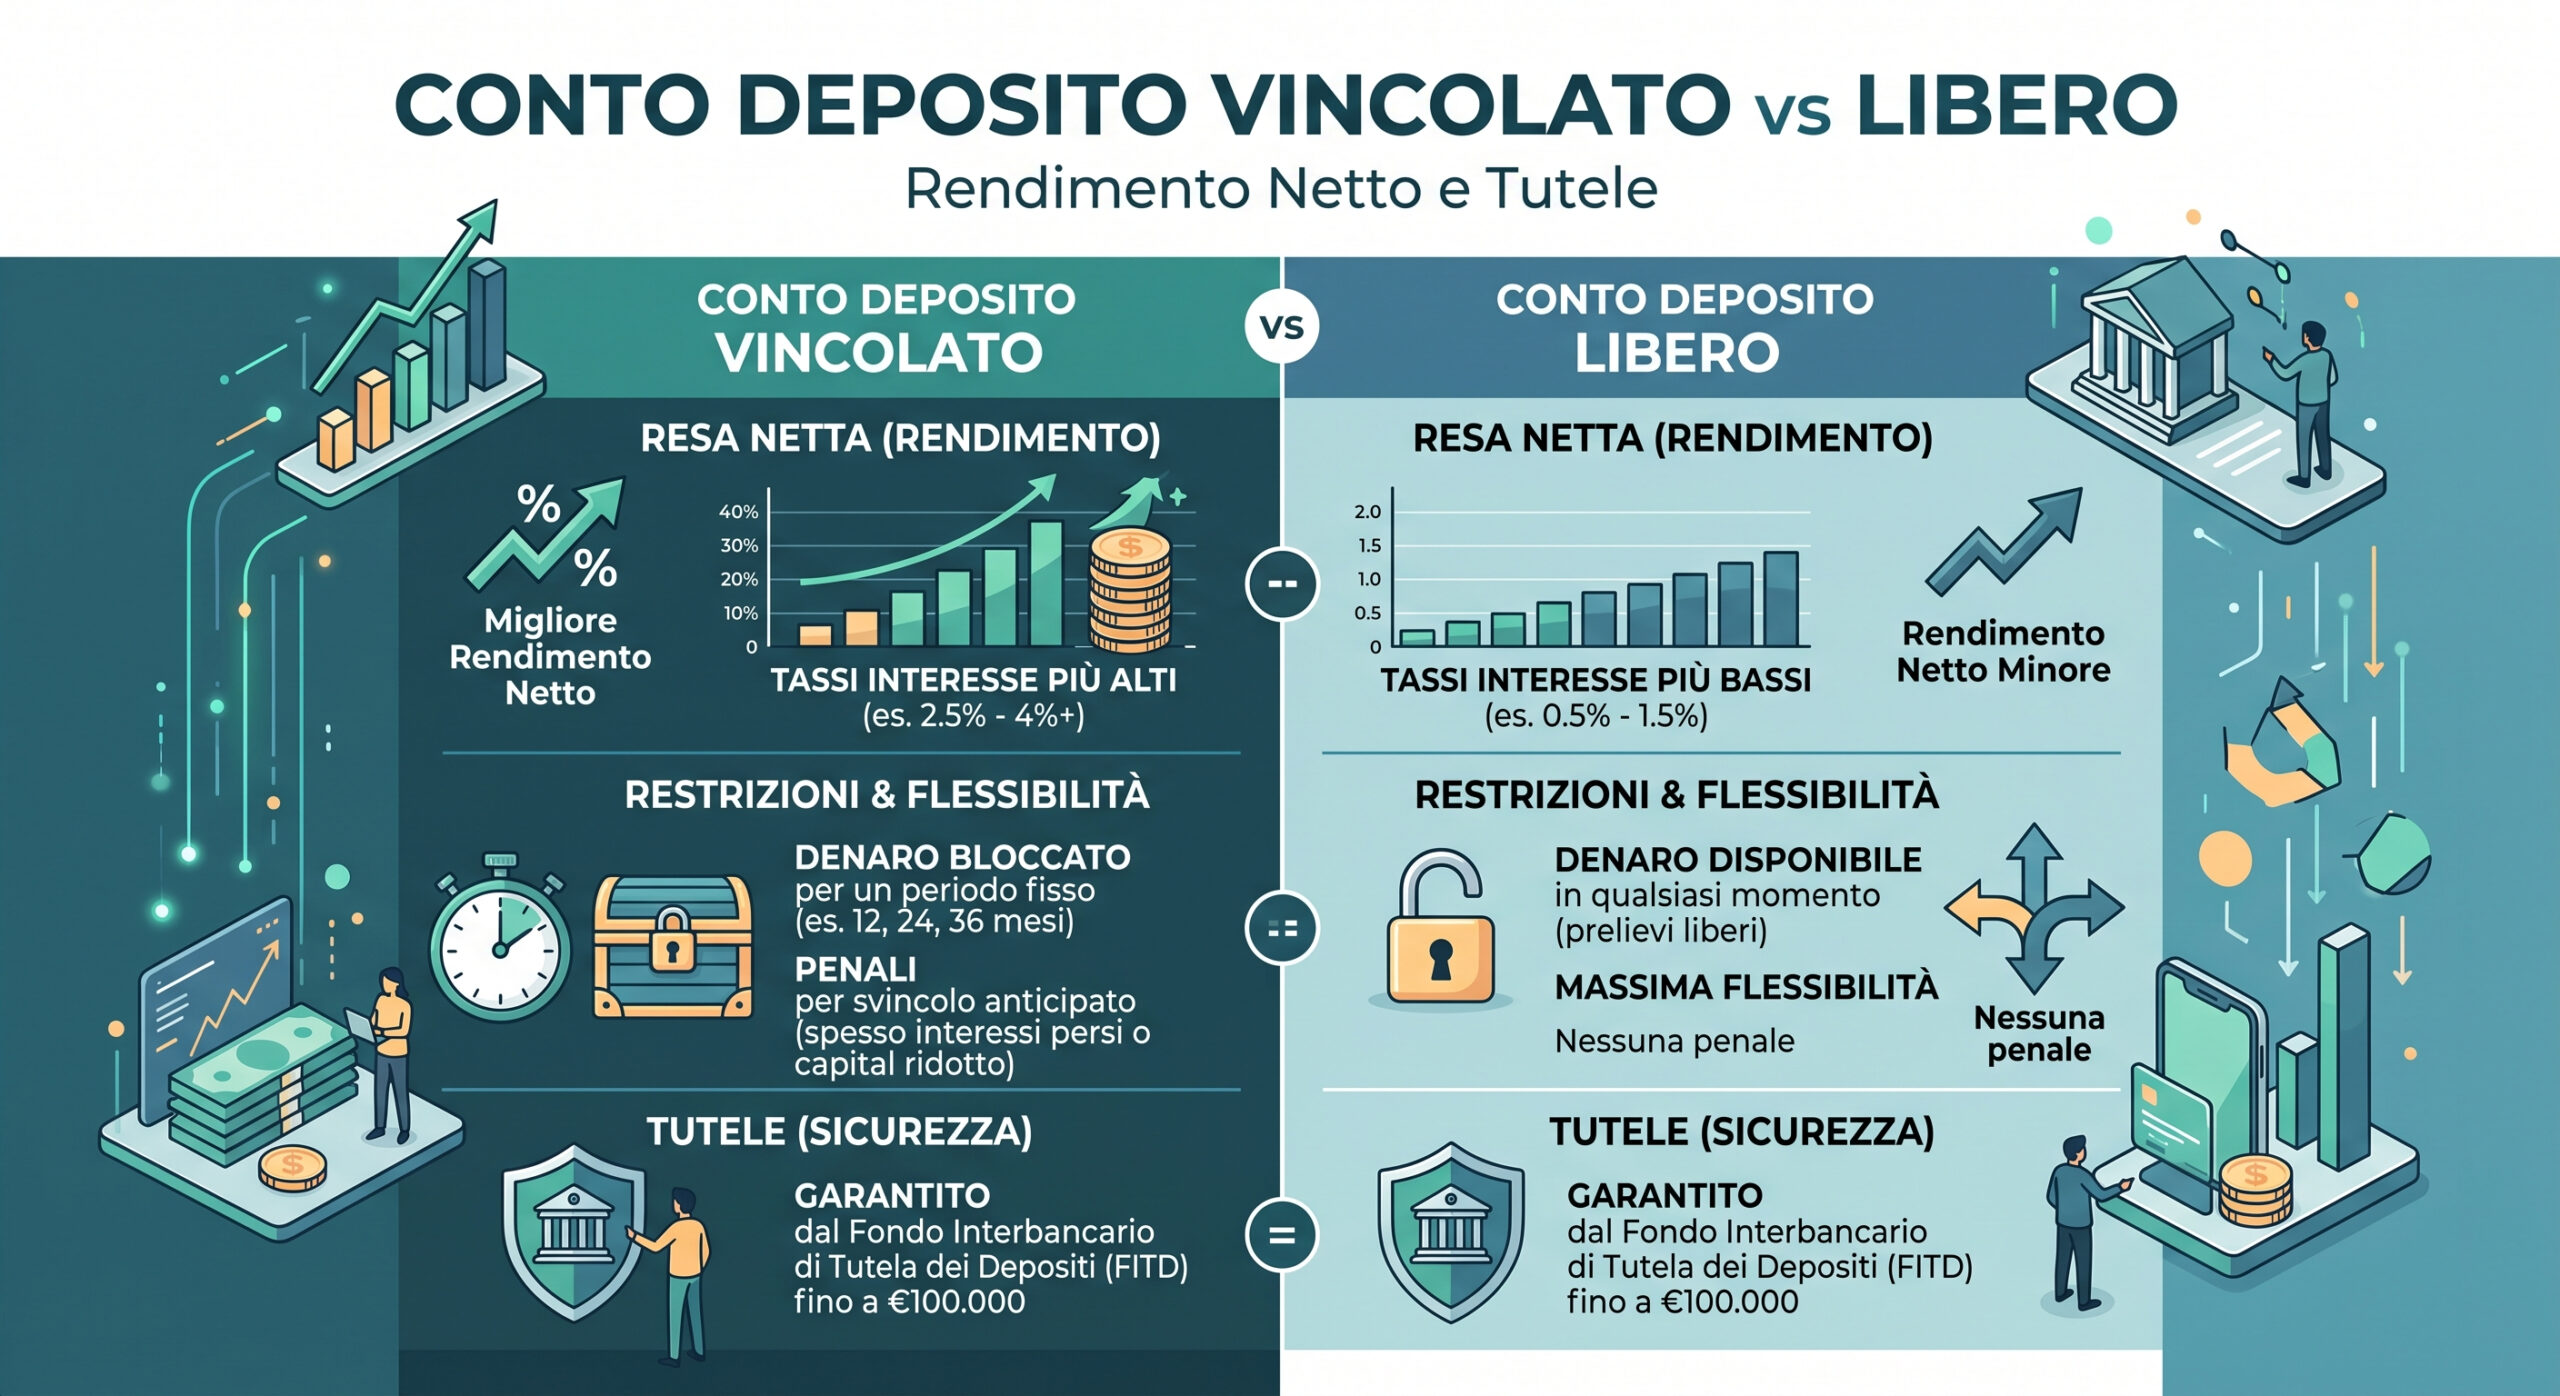
Quando si parla di gestione della liquidità e protezione dei propri risparmi dall’inflazione, il conto deposito rappresenta una delle soluzioni più tradizionali e apprezzate dai risparmiatori italiani. Tuttavia, la scelta fondamentale che ogni investitore deve compiere riguarda la tipologia di sottoscrizione: orientarsi verso una formula libera o vincolata? Questa decisione non incide unicamente sulla possibilità di accedere al denaro in qualsiasi momento, ma determina in modo significativo il rendimento effettivo dell’investimento e le relative condizioni contrattuali applicate dall’istituto di credito.
🎯 Destinatari: Risparmiatori
📈 Che cos’è e come funziona un conto deposito
Prima di entrare nel dettaglio del confronto tra le diverse modalità, è essenziale comprendere la natura di questo strumento finanziario. Un conto deposito è un prodotto bancario che permette di accantonare somme di denaro ricevendo in cambio un interesse lordo calcolato su base annua. A differenza di un conto corrente ordinario, le funzioni di pagamento sono solitamente limitate o assenti, ma in compenso la sicurezza è garantita dalla presenza del Fondo Interbancario di Tutela dei Depositi (FITD), che protegge la clientela fino a 100.000 euro per singolo istituto. Per approfondire le normative di settore, è possibile consultare il portale ufficiale di Banca d’Italia, che offre trasparenza e direttive chiare per i consumatori.
💰 Rendimento netto del conto deposito vincolato e libero
Il fattore economico è senza dubbio il principale motore di scelta per chi decide di vincolare o meno i propri risparmi. Nel caso del conto deposito libero, l’utente gode della massima flessibilità: le somme possono essere prelevate in qualsiasi momento senza penali, ma i tassi di interesse offerti dalle banche tendono a essere particolarmente contenuti, spesso vicini allo zero o comunque inferiori all’inflazione media annua. Al contrario, il conto deposito vincolato richiede di bloccare il capitale per un periodo predefinito (che può variare da 3 a 60 mesi). In cambio di questo impegno a lungo termine, la banca riconosce tassi di interesse decisamente più elevati, capaci di incrementare sensibilmente il rendimento netto finale. È bene ricordare che su tutti i guadagni derivanti dagli interessi si applica una ritenuta fiscale del 26%, oltre all’imposta di bollo statale dello 0,20% annuo sulle giacenze.
🛡️ Tutele, rischi e svincolo anticipato
Un aspetto cruciale da valutare con estrema attenzione riguarda la possibilità di smobilizzare il capitale in caso di imprevisti finanziari. Se scegliete un conto deposito vincolato, la regola generale prevede che il recesso anticipato comporti la perdita totale o parziale degli interessi maturati fino a quel momento, restituendo unicamente il capitale originario. Alcuni istituti moderni offrono tuttavia la formula del ‘vincolo svincolabile’, che permette di rientrare in possesso dei fondi perdendo solo il premio di tasso più alto, applicando però un tasso base retroattivo. Dal punto di vista della sicurezza, non vi sono differenze sostanziali: entrambe le tipologie rientrano sotto l’ombrello protettivo del FITD. Per ulteriori consigli sulla gestione del budget personale, visita la nostra risorsa principale su Notiziario.
⚖️ Considerazioni finali sulla scelta migliore
La decisione finale tra le due opzioni dipende esclusivamente dai propri obiettivi di risparmio e dall’orizzonte temporale. Se disponete di una somma di denaro di cui potreste aver improvvisamente bisogno per spese impreviste, la soluzione libera o semi-vincolata è sicuramente la più indicata per evitare penali. Se invece possedete un capitale che non intendete toccare per i prossimi anni, il conto deposito rappresenta la scelta ideale per mettere al sicuro i propri risparmi ottenendo un ritorno economico superiore rispetto alla semplice giacenza sul conto corrente tradizionale.