

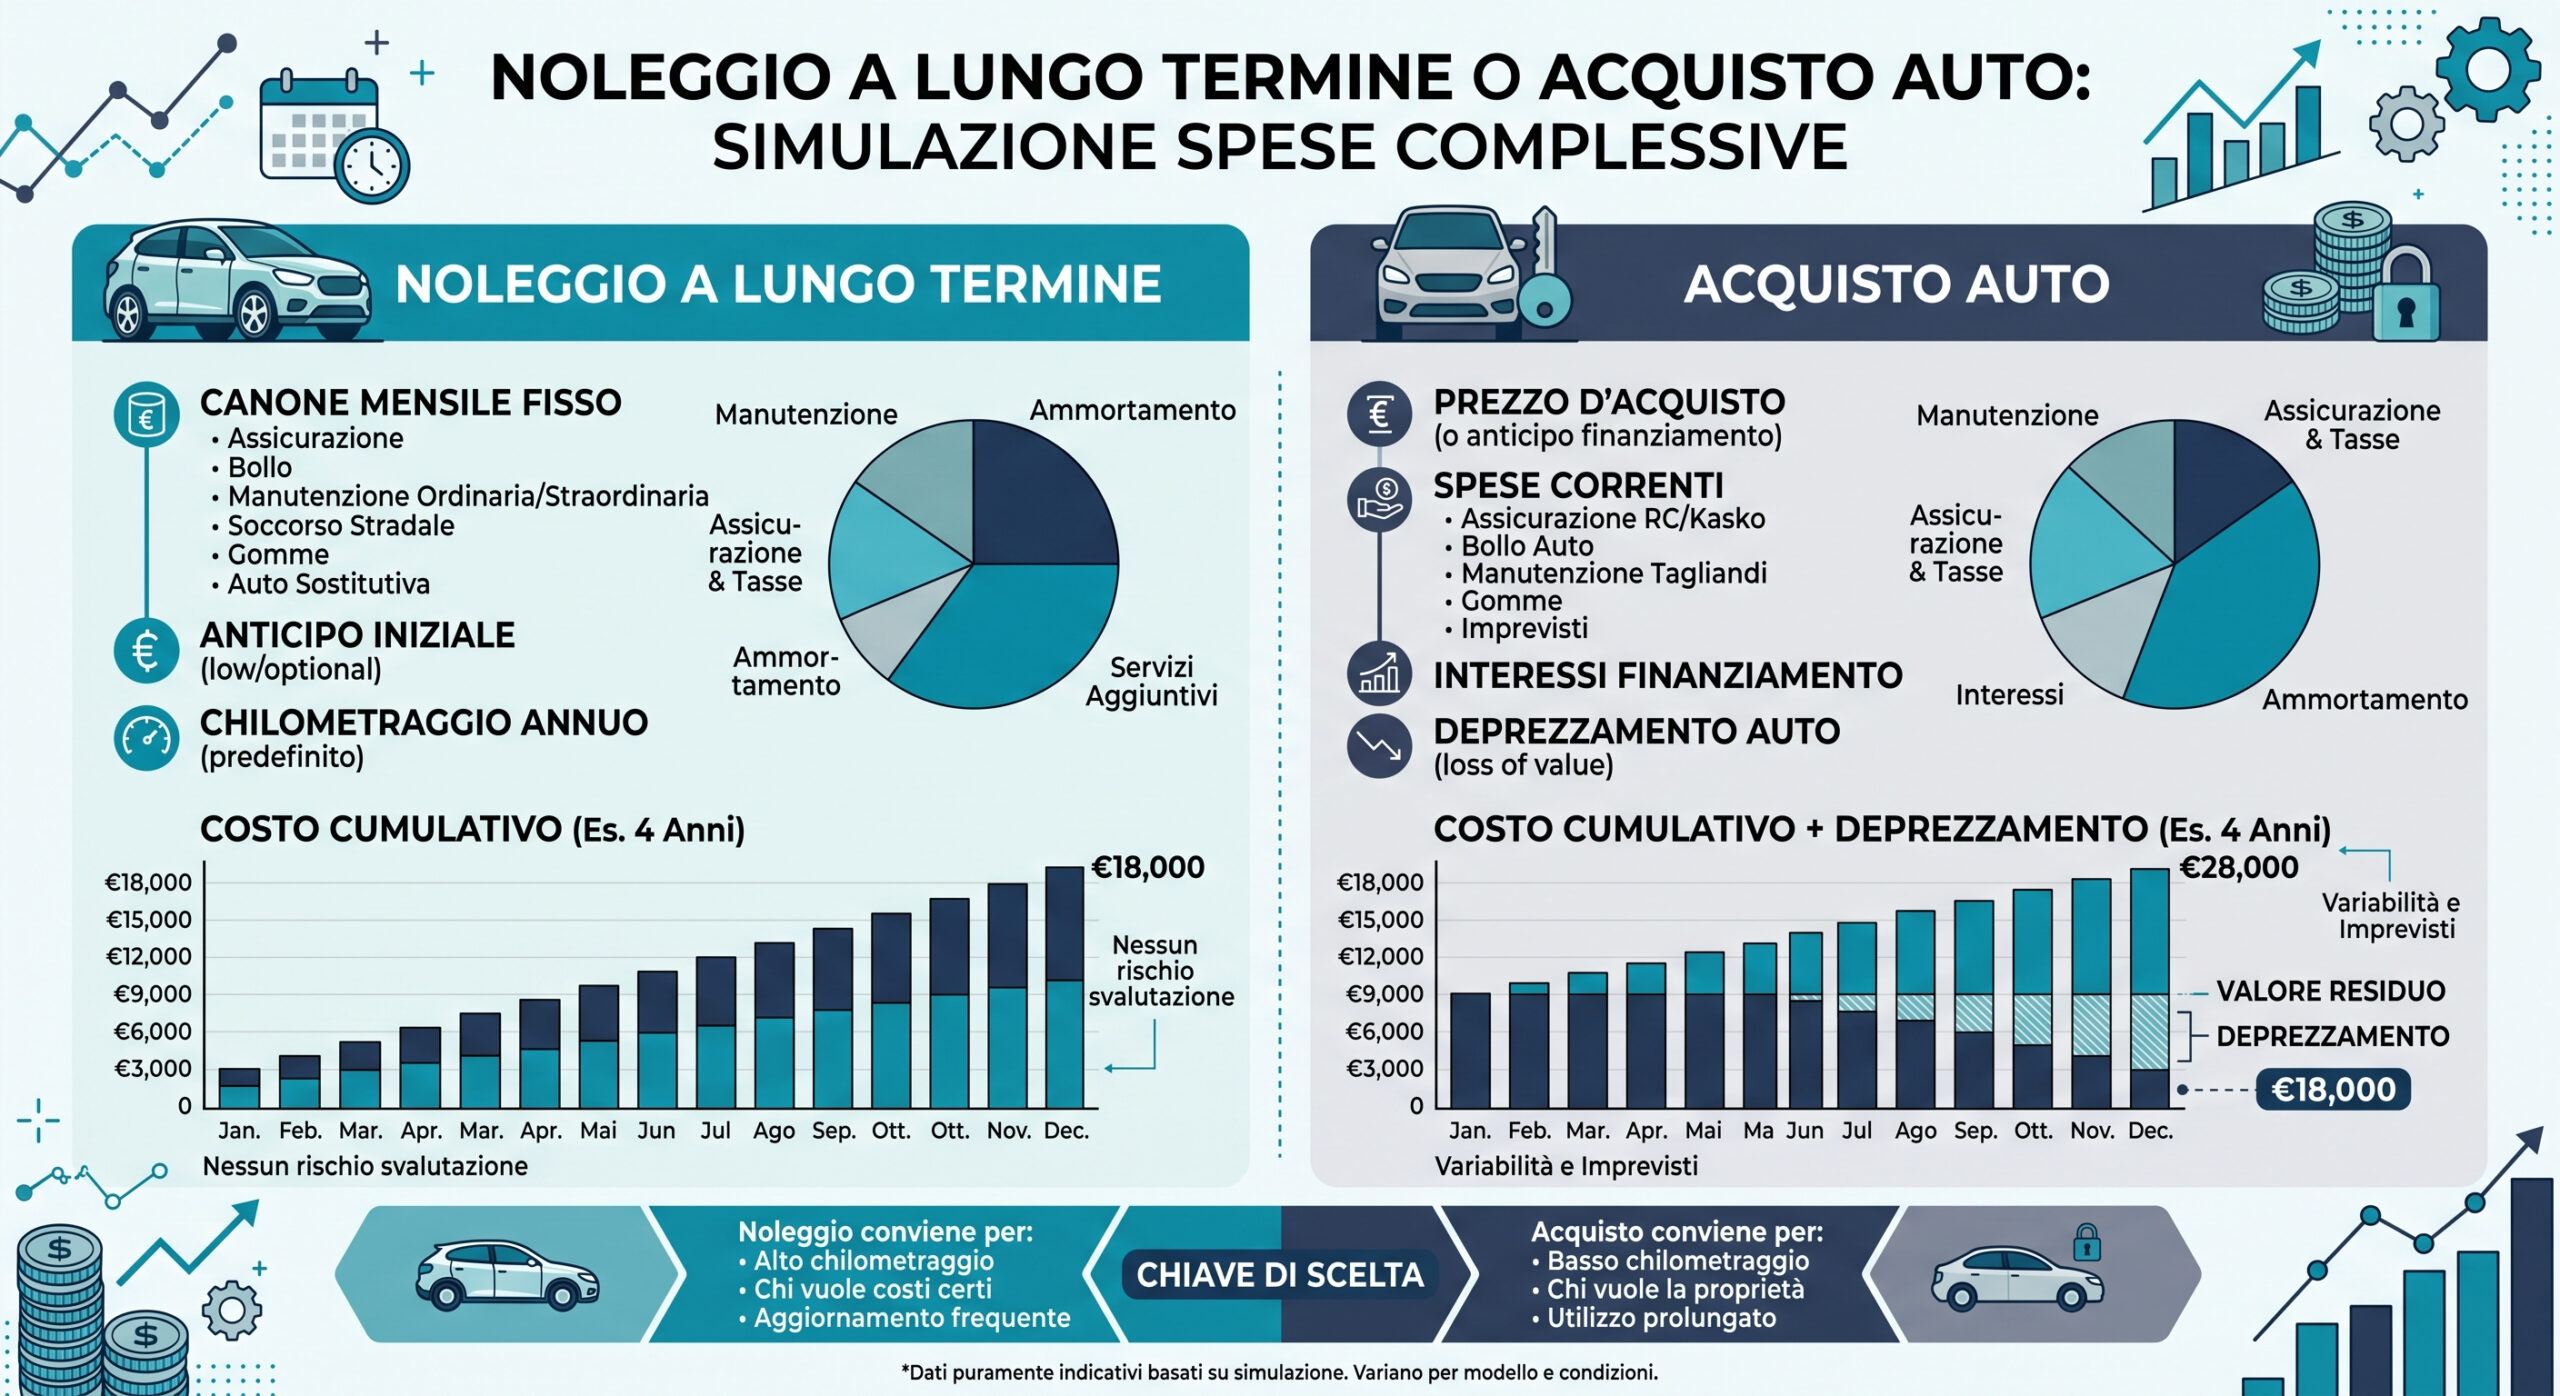
Quando ci si trova nella necessità di cambiare vettura, la scelta tra il noleggio a lungo termine e la tradizionale compravendita rappresenta un bivio fondamentale per il bilancio familiare o aziendale. Negli ultimi anni, il mercato automobilistico ha subito profonde trasformazioni, introducendo formule contrattuali alternative che promettono di sgravare il proprietario da ogni preoccupazione legata alla gestione del mezzo. Tuttavia, per comprendere quale sia l’opzione realmente più conveniente, è necessario effettuare un’attenta analisi economica che consideri non solo il prezzo di listino o la rata mensile, ma anche la svalutazione del veicolo nel corso del tempo, i costi di manutenzione ordinaria e straordinaria, le coperture assicurative e le tasse di possesso.
🎯 Destinatari: Automobilisti e Professionisti
🚗 I costi nascosti del noleggio a lungo termine
Il noleggio a lungo termine si presenta spesso come una soluzione chiavi in mano, dove il cliente paga un canone mensile fisso che include tutto ciò che serve per circolare in sicurezza. Ma quali sono le voci di costo reali? Analizzando i contratti proposti dai principali operatori del settore, si nota che la rata mensile comprende la copertura assicurativa RCA, la polizza furto e incendio, la kasko, la manutenzione programmata presso officine autorizzate, il cambio gomme stagionale e il soccorso stradale h24. Questa formula elimina totalmente il rischio legato alla svalutazione del veicolo, poiché alla scadenza del contratto l’auto viene semplicemente restituita senza l’onere della rivendita sul mercato dell’usato. Tuttavia, superare il chilometraggio massimo stabilito in sede contrattuale comporta penali molto salate, così come la risoluzione anticipata del contratto, che può risultare estremamente onerosa per il consumatore.
💰 Simulazione spese: conviene comprare o noleggiare?
Per valutare correttamente la convenienza tra le due opzioni, è utile consultare anche i dati ufficiali forniti da Automobile Club d’Italia per quanto riguarda i costi chilometrici di esercizio. Quando si sceglie di comprare un’auto con i propri risparmi o tramite un finanziamento finalizzato, si diventa proprietari di un bene che, sin dal momento dell’immatricolazione, subisce una drastica perdita di valore commerciale, quantificabile mediamente intorno al 20-25% già nel corso del primo anno di vita. A questo fattore si sommano le spese vive annuali: il bollo auto, l’assicurazione obbligatoria che spesso per i neopatentati o nelle province con sinistrosità elevata raggiunge cifre proibitive, la manutenzione periodica che aumenta con l’invecchiare della vettura e gli imprevisti meccanici non coperti da garanzia. D’altra parte, chi opta per l’acquisto tende a mantenere il veicolo per un periodo molto lungo, ammortizzando i costi iniziali e azzerando la rata mensile una volta estinto il finanziamento, un vantaggio economico non indifferente rispetto al canone perpetuo del noleggio a lungo termine.
📊 Analisi comparativa e scenari di utilizzo
La valutazione economica non può prescindere dalle abitudini di guida personali o professionali. Chi percorre meno di 10.000 chilometri all’anno e desidera cambiare vettura ogni 3 o 4 anni troverà nel noleggio a lungo termine una risposta flessibile e priva di pensieri burocratici. Al contrario, chi utilizza l’automobile per decine di migliaia di chilometri e preferisce conservarla per un decennio troverà nell’acquisto la via maestra per ottimizzare la spesa complessiva. Per approfondire altre tematiche legate alla gestione del denaro e alla protezione del patrimonio personale, vi invitiamo a visitare la nostra pagina principale su Notiziario.net, dove troverete costantemente aggiornamenti e guide pratiche redatte dai nostri esperti. In conclusione, la scelta ideale dipende esclusivamente da un bilanciamento accurato tra liquidità disponibile, propensione al rischio e chilometraggio annuo previsto.