

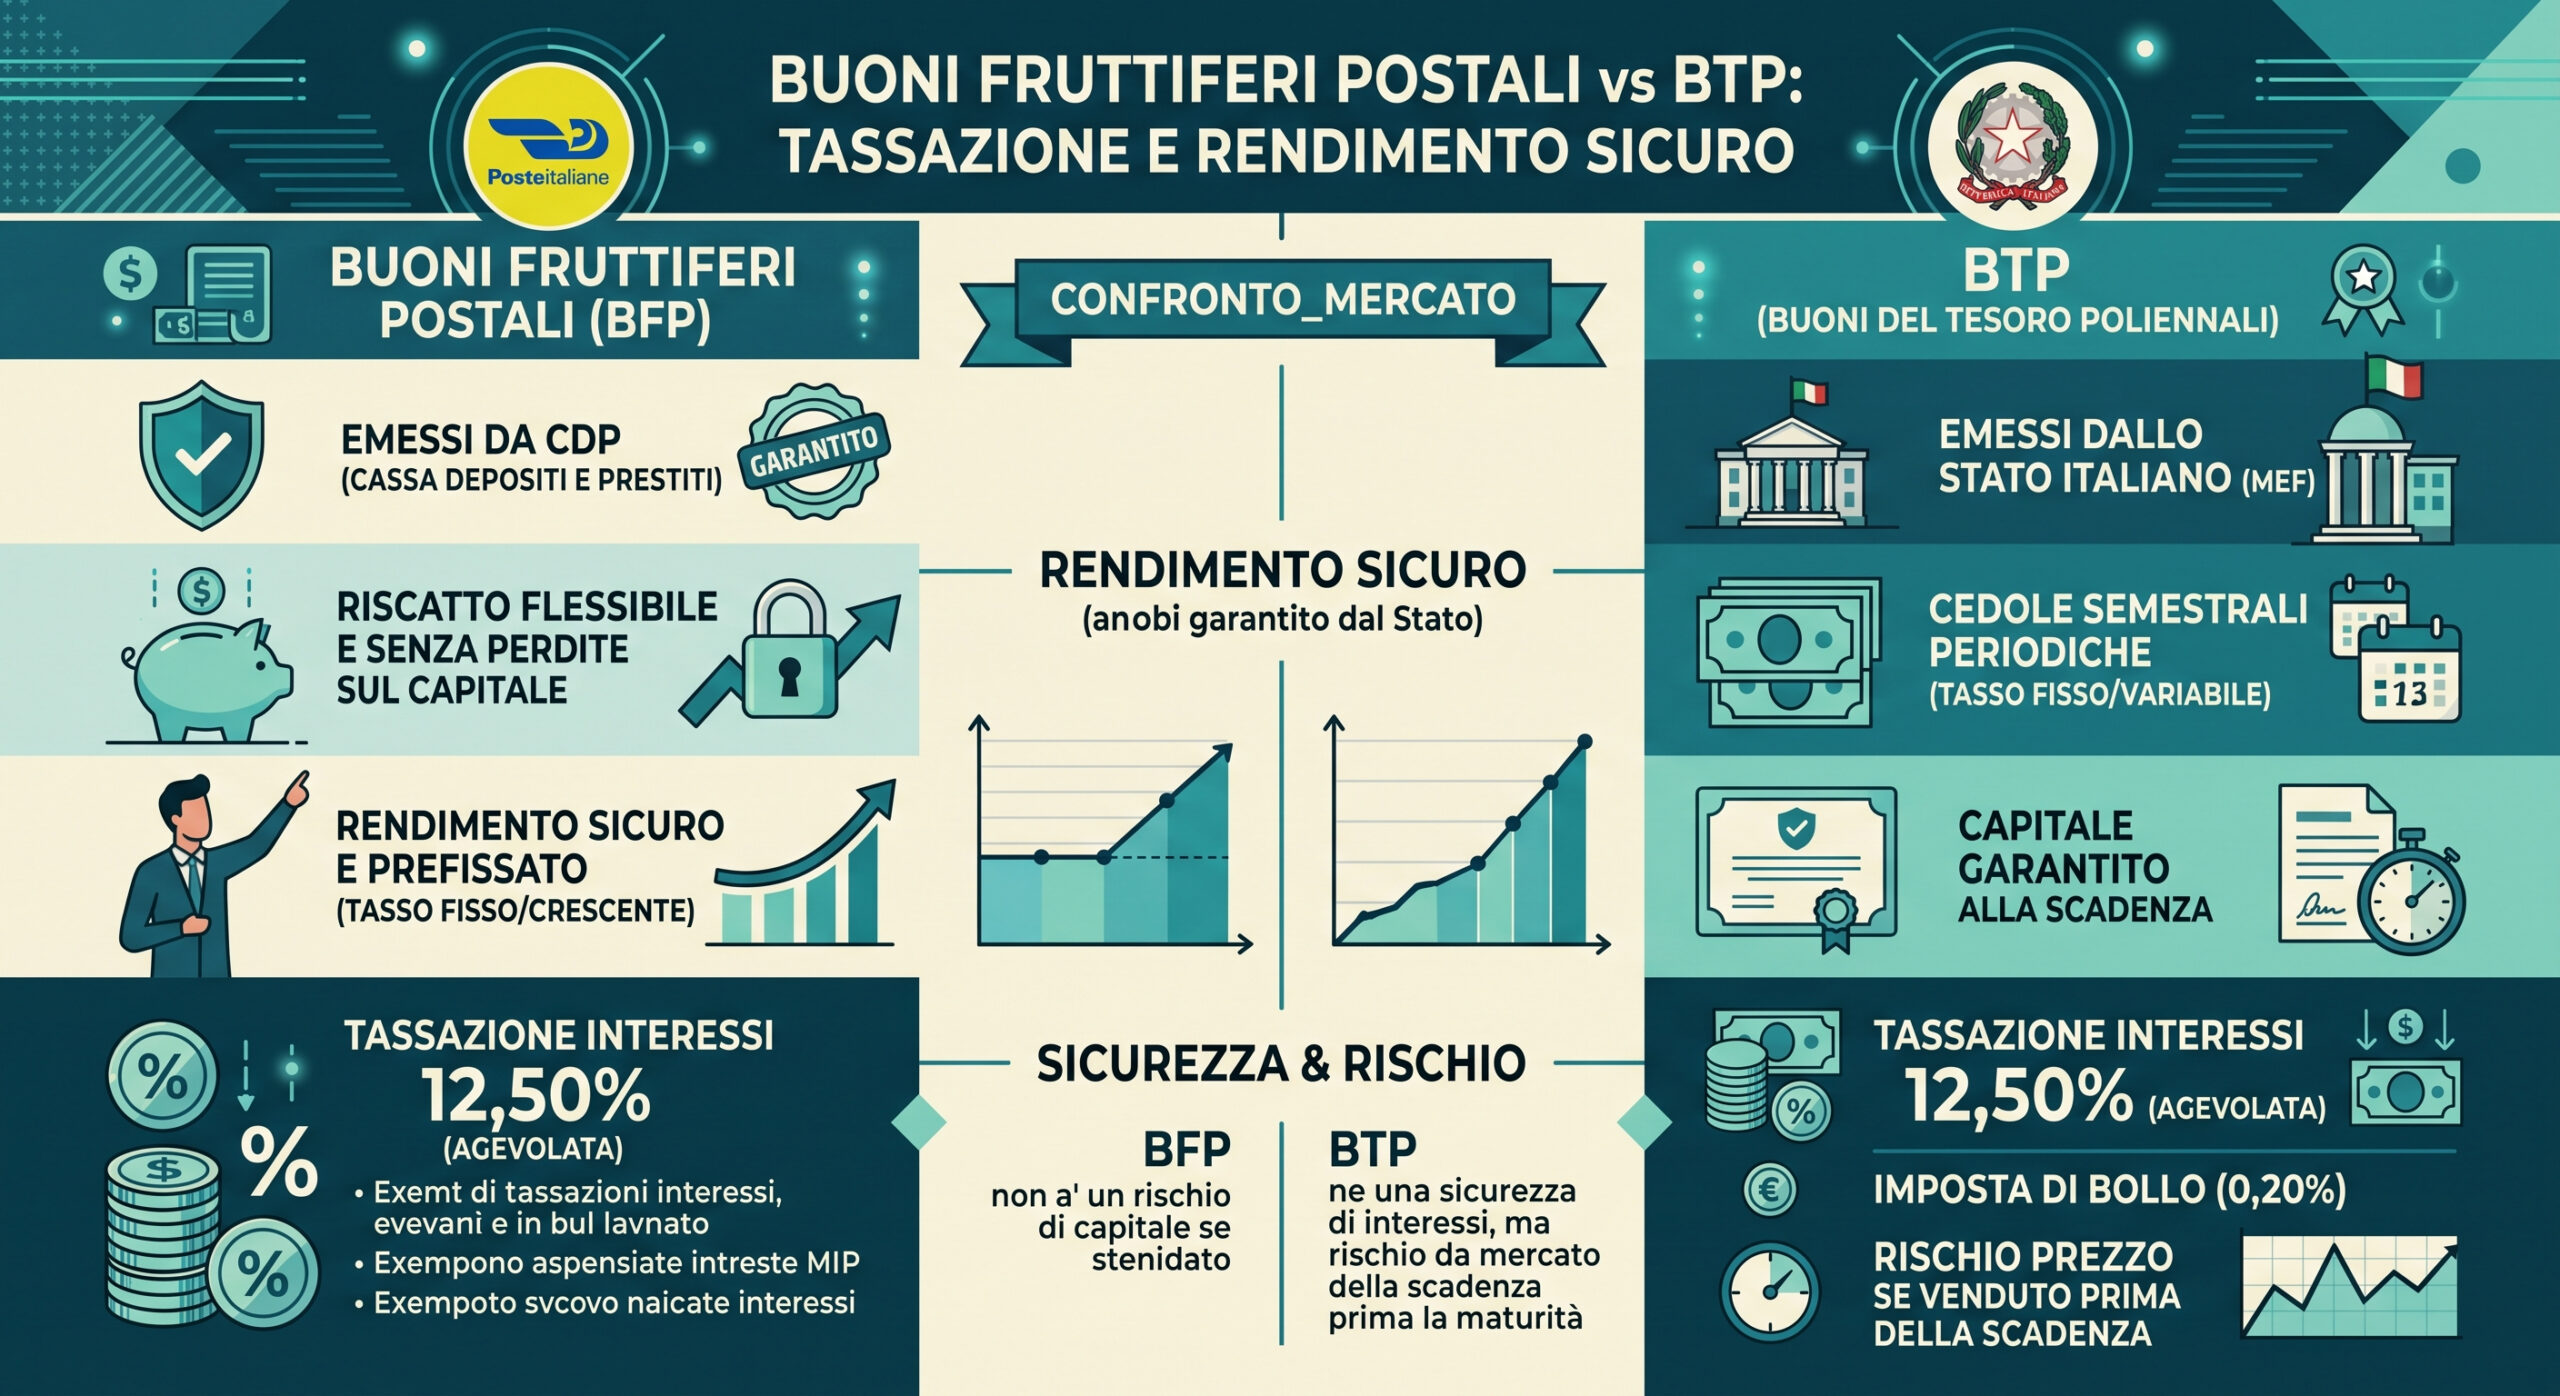
Quando si parla di investimenti a basso rischio in Italia, la scelta dei risparmiatori si orienta quasi sempre verso due strumenti cardine: i buoni fruttiferi postali e i titoli di Stato. Comprendere le dinamiche di entrambi è fondamentale per proteggere il proprio capitale dall’inflazione e far fruttare i propri risparmi nel medio-lungo termine.
🎯 Destinatari: Risparmiatori
Analisi dettagliata dei buoni fruttiferi postali
I buoni fruttiferi postali rappresentano storicamente uno dei pilastri del risparmio postale italiano. Garantiti direttamente dallo Stato italiano tramite Cassa Depositi e Prestiti ed emessi da Cassa Depositi e Prestiti S.p.A. tramite Poste Italiane, offrono una sicurezza patrimoniale elevatissima. Uno dei principali vantaggi di questi prodotti è l’assenza di costi di gestione o di intermediazione, fatta eccezione per gli oneri fiscali previsti dalla legge. Inoltre, il capitale investito è sempre rimborsabile in qualsiasi momento, con il riconoscimento degli interessi maturati a seconda dei termini di scadenza stabiliti dal singolo titolo.
La tassazione applicata ai buoni fruttiferi postali è agevolata rispetto ad altre forme di investimento finanziario. Gli interessi maturati sono infatti soggetti a una ritenuta fiscale con aliquota agevolata del 12,50%, la stessa prevista per i titoli di Stato. Inoltre, questi strumenti sono completamente esenti dall’imposta di successione, rappresentando un’ottima soluzione per la pianificazione patrimoniale familiare e il passaggio generazionale della ricchezza accumulata nel corso degli anni.
Caratteristiche e funzionamento dei BTP
I Buoni del Tesoro Poliennali, comunemente noti come BTP, sono obbligazioni emesse dal Ministero dell’Economia e delle Finanze per finanziare il debito pubblico italiano. A differenza dei buoni fruttiferi postali, i BTP vengono scambiati sui mercati regolamentati (MOT). Questo significa che il loro prezzo di mercato può oscillare giornalmente in base all’andamento dei tassi di interesse e alla percezione del rischio del Paese da parte degli investitori internazionali. Chi detiene un BTP fino alla scadenza naturale, tuttavia, riceverà il rimborso integrale del valore nominale, neutralizzando le fluttuazioni di prezzo a breve termine.
Anche per i BTP la tassazione è fissata al 12,50% sulle cedole periodiche e sulle eventuali plusvalenze realizzate alla vendita o al rimborso. Per approfondire le normative fiscali vigenti, è possibile consultare il sito ufficiale del Ministero dell’Economia e delle Finanze. La flessibilità di negoziazione rappresenta un elemento di forte attrattiva per i trader e gli investitori dinamici, sebbene comporti la necessità di monitorare costantemente l’andamento dei mercati finanziari. Per ulteriori approfondimenti sulle dinamiche economiche, visita Notiziario.net.
Confronto diretto: quale scegliere per i propri risparmi
La valutazione tra i buoni fruttiferi postali e i BTP dipende essenzialmente dagli obiettivi finanziari del singolo risparmiatore. I primi offrono una stabilità del capitale assoluta, senza il rischio di subire perdite in caso di disinvestimento anticipato prima della scadenza dei primi periodi di maturazione degli interessi. I BTP, d’altro canto, offrono un flusso di cassa costante attraverso il pagamento di cedole semestrali fisse o indicizzate all’inflazione, aspetto particolarmente apprezzato da chi cerca una rendita periodica costante nel tempo.