

Nel panorama economico odierno, caratterizzato da un’inflazione altalenante e da politiche monetarie restrittive, la scelta di dove allocare i propri risparmi riveste un’importanza fondamentale per la salvaguardia del potere d’acquisto. Tra le soluzioni a basso rischio più apprezzate dai risparmiatori italiani, il conto deposito vincolato rappresenta una delle opzioni più discusse e analizzate dagli esperti di finanza personale.
🎯 Destinatari: Risparmiatori e Investitori
📈 Che cos’è e come funziona il conto deposito vincolato
Il conto deposito vincolato è uno strumento finanziario che permette di accantonare una somma di denaro per un periodo di tempo prestabilito, ottenendo in cambio un tasso di interesse generalmente superiore rispetto ai conti correnti tradizionali o alle linee di liquidità non vincolate. La principale caratteristica di questo prodotto risiede nell’impossibilità di accedere liberamente al capitale depositato prima della scadenza naturale del vincolo, pena la perdita totale o parziale degli interessi maturati fino a quel momento. Per approfondire le normative di settore, è possibile consultare il sito della Banca d’Italia, che offre trasparenza e guide dettagliate sui prodotti bancari.
💰 Conto deposito vincolato vs libero: analisi dei rendimenti
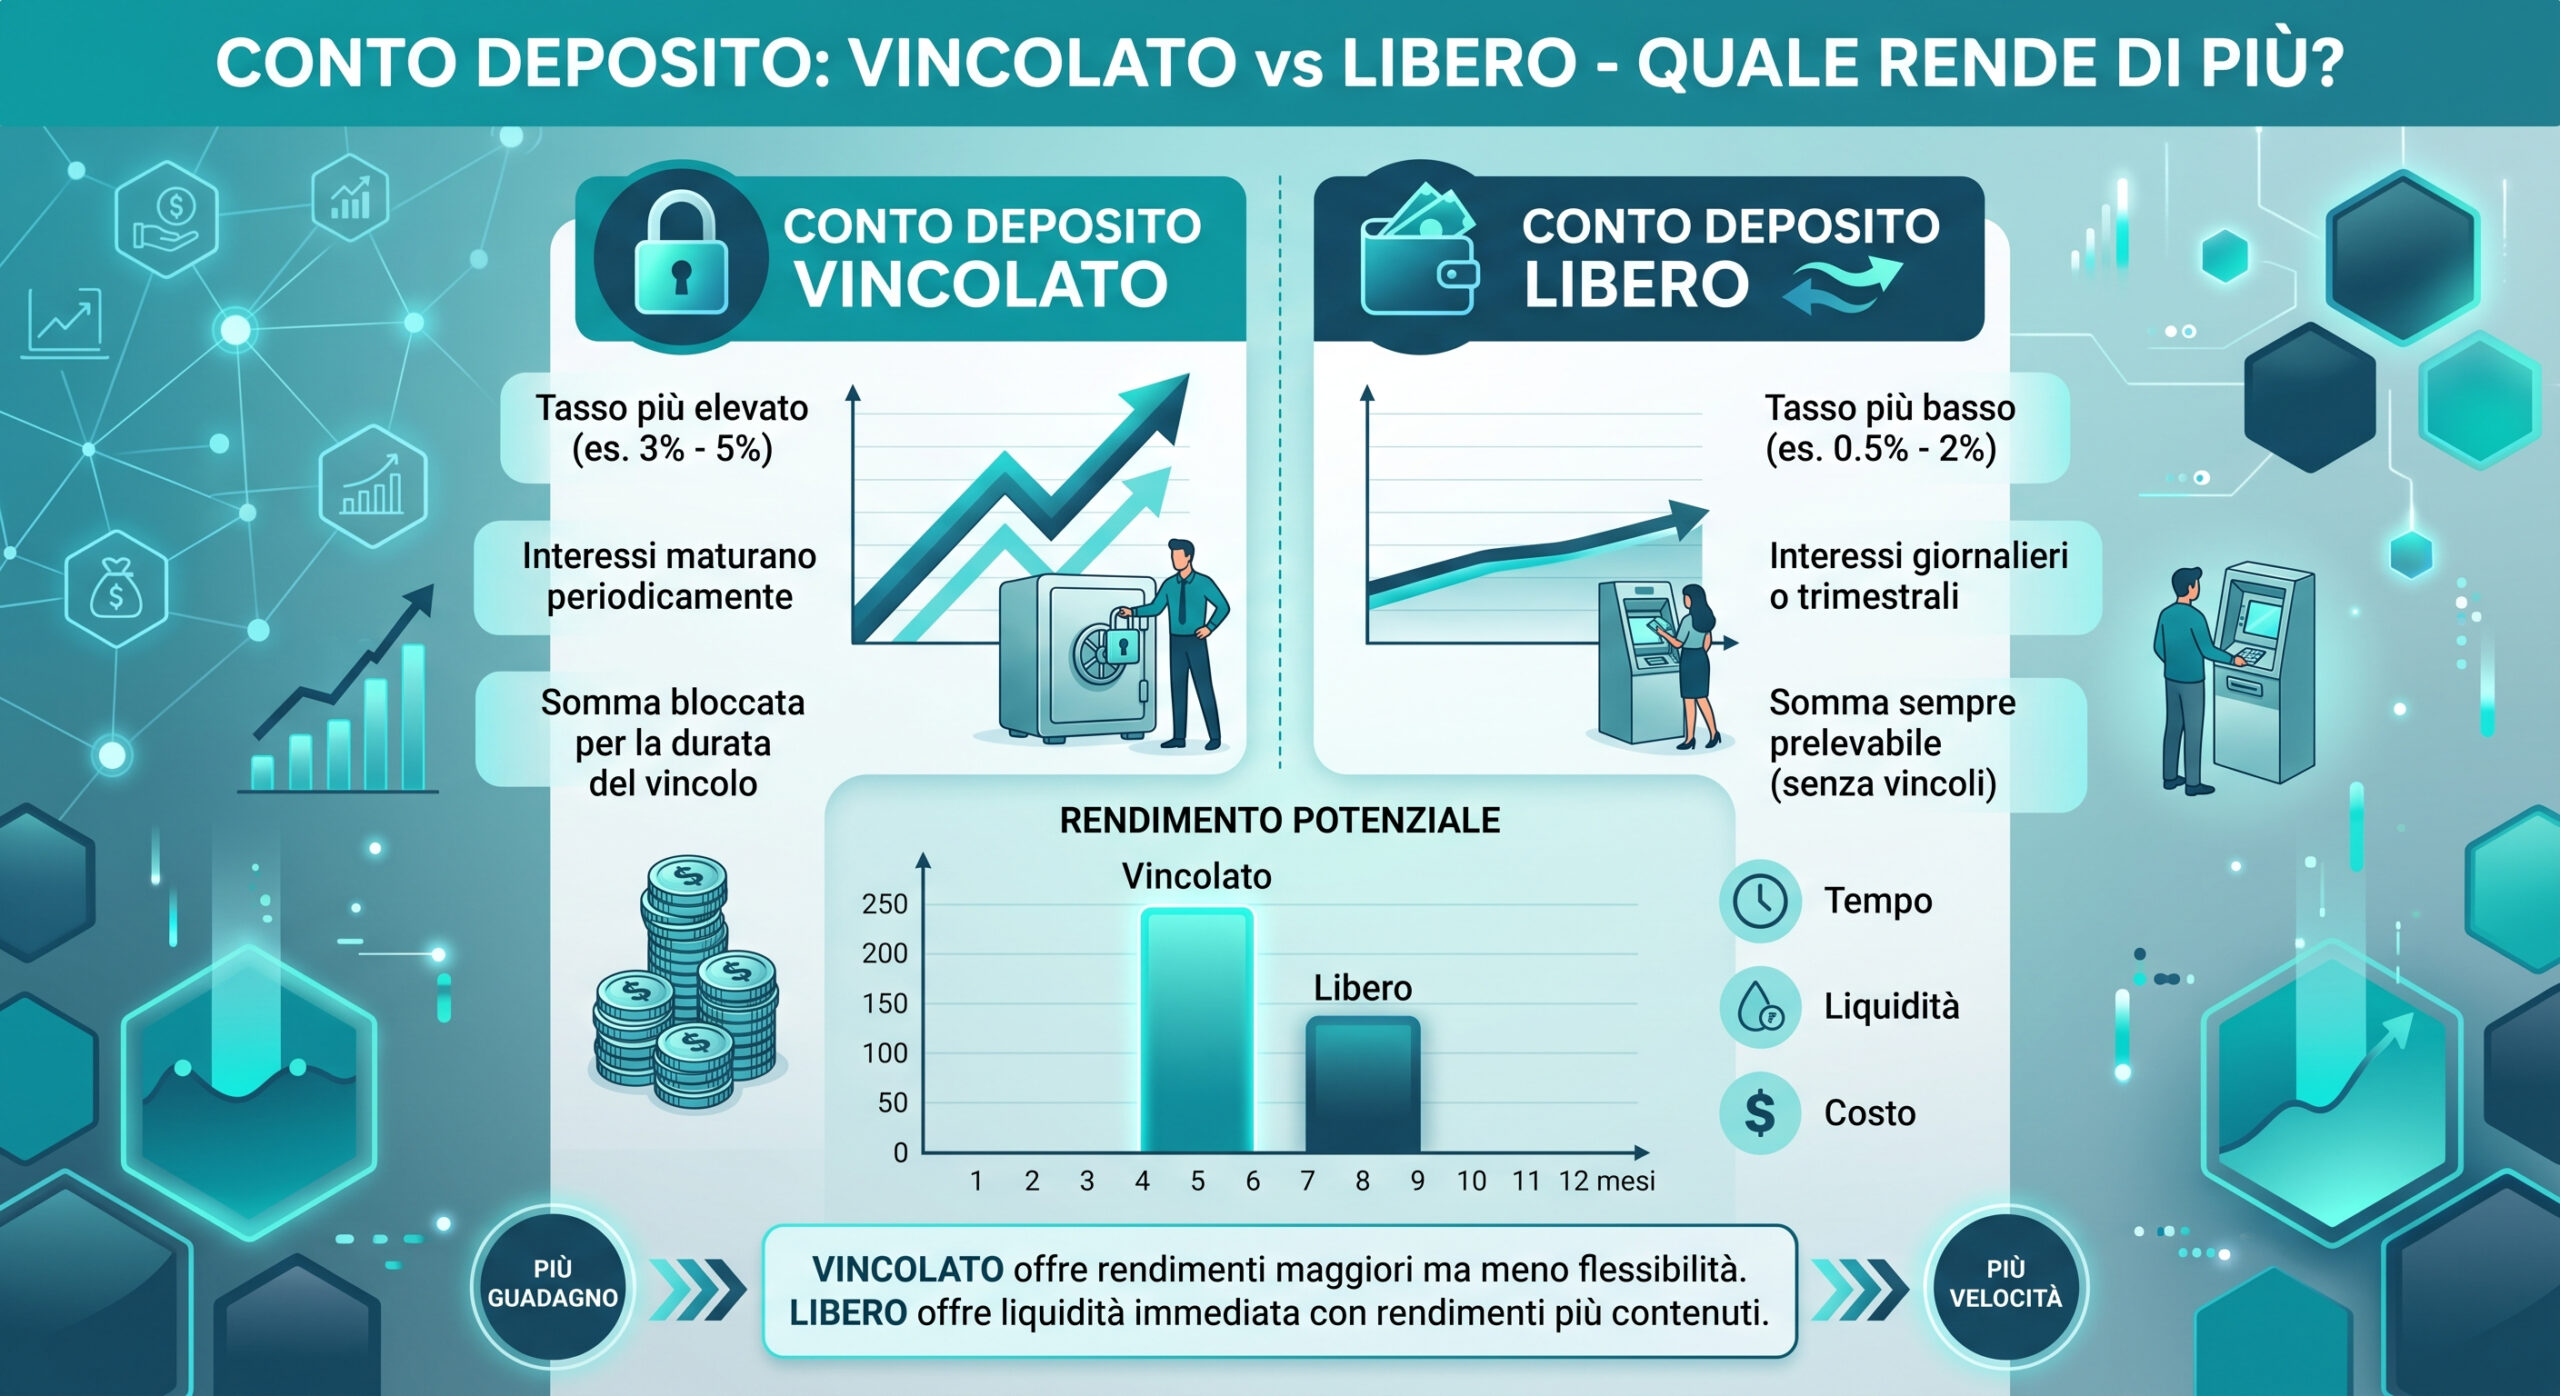
Quando ci si chiede quale dei due strumenti sia il più redditizio, la risposta dipende principalmente dall’orizzonte temporale dell’investitore. Il conto deposito vincolato offre storicamente tassi di interesse netti nettamente superiori rispetto alla variante libera. Questo avviene perché le banche beneficiano della certezza di poter contare sulla liquidità del cliente per un determinato numero di mesi o anni, potendo così pianificare investimenti a medio-lungo termine. Al contrario, il conto deposito libero garantisce la massima flessibilità di prelievo ma remunera la giacenza con tassi prossimi allo zero o comunque inferiori all’inflazione.
🔒 Sicurezza e tutela dei risparmiatori
Dal punto di vista della sicurezza, sia la versione libera che quella vincolata offrono le medesime garanzie legali in Italia. Entrambe le tipologie rientrano infatti nella tutela del Fondo Interbancario di Tutela dei Depositi (FITD), che garantisce ciascun correntista fino a 100.000 euro per istituto di credito. Questo significa che, anche in caso di crisi della banca, il capitale investito nel vostro conto deposito vincolato risulta totalmente protetto dallo Stato italiano. Per ulteriori approfondimenti e strategie di pianificazione finanziaria, potete visitare la nostra sezione dedicata su Notiziario.net.
⚖️ Considerazioni fiscali e costi nascosti
Un aspetto che spesso viene sottovalutato dai risparmiatori riguarda la tassazione sugli interessi maturati e i costi di gestione. Su entrambi i prodotti si applica una ritenuta fiscale del 26% sugli interessi lordi erogati dalla banca. A questa si aggiunge l’imposta di bollo statale, pari allo 0,20% annuo sulle somme giacenti. È fondamentale calcolare questi costi in fase di apertura, poiché potrebbero erodere una parte significativa del guadagno effettivo, specialmente per somme non particolarmente elevate.
💡 Strategie per massimizzare il guadagno
Per chi decide di optare per il conto deposito vincolato, una strategia molto diffusa tra gli esperti finanziari è quella della cosiddetta ‘scaletta dei vincoli’ o ‘laddering’. Questa tecnica consiste nel suddividere il capitale totale in più quote, vincolandole a scadenze differenti (ad esempio, a 6, 12, 24 e 36 mesi). In questo modo, il risparmiatore riesce a beneficiare dei tassi più alti offerti dai vincoli lunghi, mantenendo comunque una certa periodicità di svincolo o di rinnovo della liquidità.