

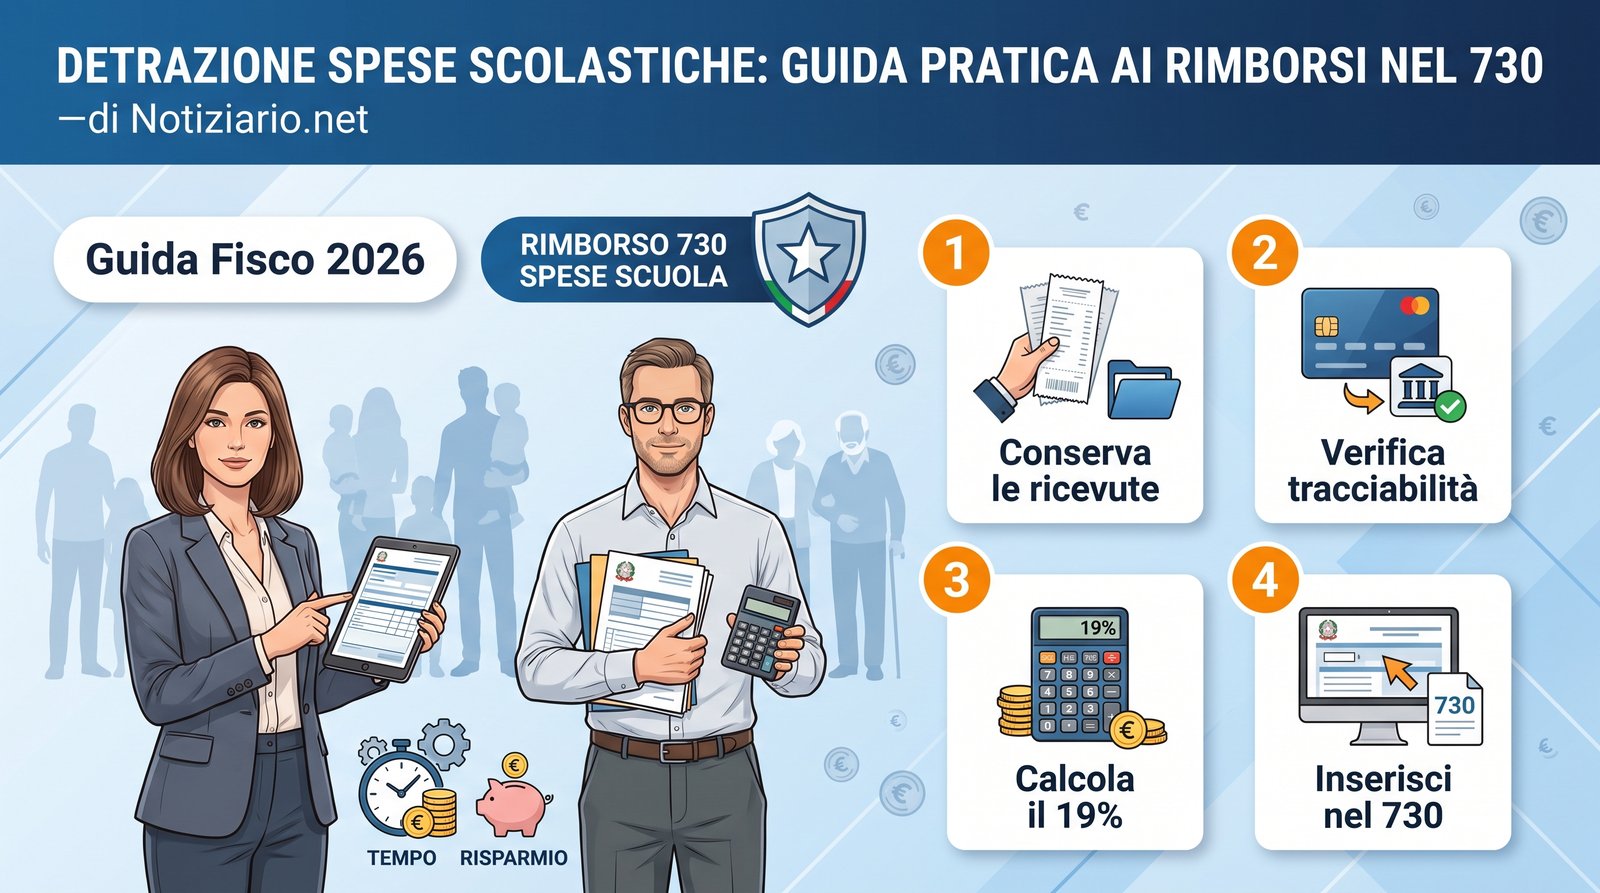
La detrazione spese scolastiche rappresenta uno degli strumenti fiscali più utilizzati dai contribuenti italiani per alleggerire il carico finanziario legato all’istruzione dei propri figli. Ogni anno, in sede di dichiarazione dei redditi tramite il Modello 730 o il Modello Redditi Persone Fisiche, le famiglie possono recuperare una quota significativa dei costi sostenuti durante l’anno di imposta precedente per la frequenza di scuole dell’infanzia, primarie, secondarie di primo e secondo grado.
🎯 Destinatari: Famiglie e Genitori
🏛️ Che cos’è la detrazione spese scolastiche e come funziona
La normativa fiscale italiana prevede che le spese sostenute per la frequenza delle scuole del sistema nazionale di istruzione diano diritto a una detrazione dall’Imposta sul Reddito delle Persone Fisiche (Irpef) pari al 19%. Il riferimento legislativo principale è contenuto nell’articolo 15, comma 1, lettera e-bis del Testo Unico delle Imposte sui Redditi (TUIR). Secondo quanto previsto dalle disposizioni vigenti ed esplicitato dalle circolari periodiche emanate dall’Agenzia delle Entrate, l’agevolazione è calcolata su un limite massimo d’importo prefissato per ciascun alunno o studente a carico.
Attualmente, il tetto massimo su cui calcolare il rimborso del 19% è fissato a 800 euro annui per ogni figlio. Questo significa che il beneficio fiscale netto teorico massimo che un genitore può ottenere in dichiarazione è pari a 152 euro per ciascun studente (ovvero il 19% di 800 euro). Qualora la spesa sostenuta nel corso dell’anno sia inferiore a 800 euro, la detrazione verrà applicata sull’importo effettivamente speso. Se invece si supera tale soglia, la quota eccedente non potrà essere recuperata e non concorrerà al calcolo del rimborso.
📚 Quali spese rientrano nella detrazione spese scolastiche
Un aspetto fondamentale per non commettere errori durante la compilazione della dichiarazione riguarda la corretta identificazione delle voci di costo ammissibili. Non tutte le uscite collegate alla scuola possono essere portate in detrazione. La detrazione spese scolastiche comprende una serie di capitoli ben definiti che vanno ben oltre la semplice retta d’iscrizione.
Tra i costi ammessi dal Fisco figurano espressamente:
- Tasse di iscrizione e di frequenza: sia per gli istituti statali sia per le scuole paritarie private ed enti locali.
- Mensa scolastica: i costi sostenuti per il servizio di refezione, anche quando erogato direttamente dal Comune o da ditte esterne in convenzione.
- Servizi scolastici integrativi: uscite destinate all’assistenza al pasto, ai servizi di pre-scuola e dopo-scuola organizzati dall’istituto.
- Gite scolastiche e viaggi di istruzione: comprese le uscite didattiche e le iniziative culturali deliberate dagli organi collegiali della scuola.
- Contributi volontari ed erogazioni liberali: somme versate alla scuola per l’ampliamento dell’offerta formativa (ad esempio corsi di lingua, laboratori informatici o teatrali).
- Corsi di lingua o musica: erogati all’interno della scuola e deliberati dal consiglio d’istituto.
Al contrario, vi sono spese comunemente sostenute dai genitori che rimangono totalmente escluse dal beneficio fiscale. Tra queste troviamo l’acquisto dei libri di testo per le scuole medie e superiori, il materiale di cancelleria (quaderni, astucci, zaini), i costi per i trasporti pubblici o privati (eccetto casi specifici legati al trasporto scolastico organizzato dalla scuola) e le lezioni private d’aiuto allo studio.
💳 Tracciabilità dei pagamenti e documentazione da conservare
A partire dall’anno d’imposta 2020, per poter fruire della detrazione è scattato l’obbligo tassativo della tracciabilità dei pagamenti. Tutti i versamenti inerenti alla scuola devono essere effettuati tramite sistemi di pagamento tracciabili: carte di credito, carte di debito, carte prepagate, bonifico bancario o postale, assegni oppure tramite la piattaforma digitale della Pubblica Amministrazione PagoPA.
I pagamenti regolati in contanti non danno in alcun modo diritto allo sconto Irpef del 19%, anche se supportati da una ricevuta o fattura emessa dall’istituto scolastico. Come spiegato sulle nostre pagine dedicate alle agevolazioni per i nuclei familiari, la tracciabilità è un requisito formale indispensabile e l’assenza della relativa prova d’incasso impedisce il riconoscimento del credito d’imposta in sede di controllo da parte dell’amministrazione finanziaria.
I documenti da conservare accuratamente per almeno cinque anni (termine entro cui l’Agenzia delle Entrate può effettuare i controlli formali sulla dichiarazione) sono:
- Le ricevute dei bonifici, gli estratti conto bancari o le attestazioni di pagamento effettuate tramite PagoPA.
- Le fatture, le ricevute fiscali o i bollettini di conto corrente postale intestati al soggetto erogatore del servizio.
- Nel caso della mensa scolastica o delle gite pagate direttamente a soggetti terzi o al Comune, occorre conservare l’attestazione annuale rilasciata dall’ente o dall’istituto che certifichi l’importo totale pagato e l’avvenuto utilizzo di mezzi tracciabili.
📅 Calcolo pratico ed esempi d’applicazione
Per comprendere concretamente l’impatto economico della detrazione spese scolastiche, è utile esaminare alcuni casi pratici di famiglie con esigenze differenti.
Ipotizziamo una famiglia con due figli a carico: un bambino che frequenta la scuola primaria e una ragazza che frequenta il liceo. Nel corso dell’anno d’imposta, i genitori sostengono 500 euro per la mensa del primo figlio e 200 euro per gite e contributi scolastici del secondo figlio. Poiché ciascun importo rispetta la soglia massima individuale di 800 euro (500 euro per il primo e 200 euro per il secondo), l’importo complessivo detraibile sarà pari a 700 euro. Applicando l’aliquota del 19%, la famiglia otterrà un rimborso Irpef pari a 133 euro.
Se invece per lo studente liceale venissero sostenute spese superiori al limite, ad esempio 1.100 euro tra rette e gite, il calcolo della detrazione per tale figlio si fermerebbe comunque all’importo massimo consentito di 800 euro, generando il rimborso massimo di 152 euro relativo a quel singolo familiare.
📝 Come compilare la dichiarazione dei redditi e ripartizione tra i genitori
Nel Modello 730, le spese scolastiche vanno indicate nei righi compresi tra E8 e E10 del Quadro E, utilizzando lo specifico codice spesa relativo all’istruzione non universitaria (Codice 12). È fondamentale non confondere le spese per le scuole dell’infanzia, primarie e secondarie con le spese per l’istruzione universitaria, che seguono un regime e codici differenti (Codice 13) e tetti di spesa variabili in base all’area disciplinare e alla localizzazione dell’ateneo.
Un’altra questione di primaria importanza riguarda la ripartizione del beneficio tra i genitori. Di norma, la spesa va detratta al 50% tra i due genitori se il documento di spesa è intestato al figlio oppure se entrambi hanno contribuito al sostenimento del costo. Tuttavia, se la ricevuta o la fattura è intestata a uno solo dei genitori, sarà quest’ultimo a poter beneficiare della detrazione per l’intero importo speso.
Qualora un genitore sia fiscalmente a carico dell’altro, il genitore capofamiglia potrà portare in detrazione il 100% delle spese sostenute per i figli, indipendentemente dall’intestazione dei documenti di pagamento, a patto che sia stata rispettata la regola imperativa del pagamento tracciabile. Rispettare attentamente queste indicazioni consente di ottenere il corretto rimborso in busta paga o nel cedolino della pensione senza rischiare contestazioni future.