

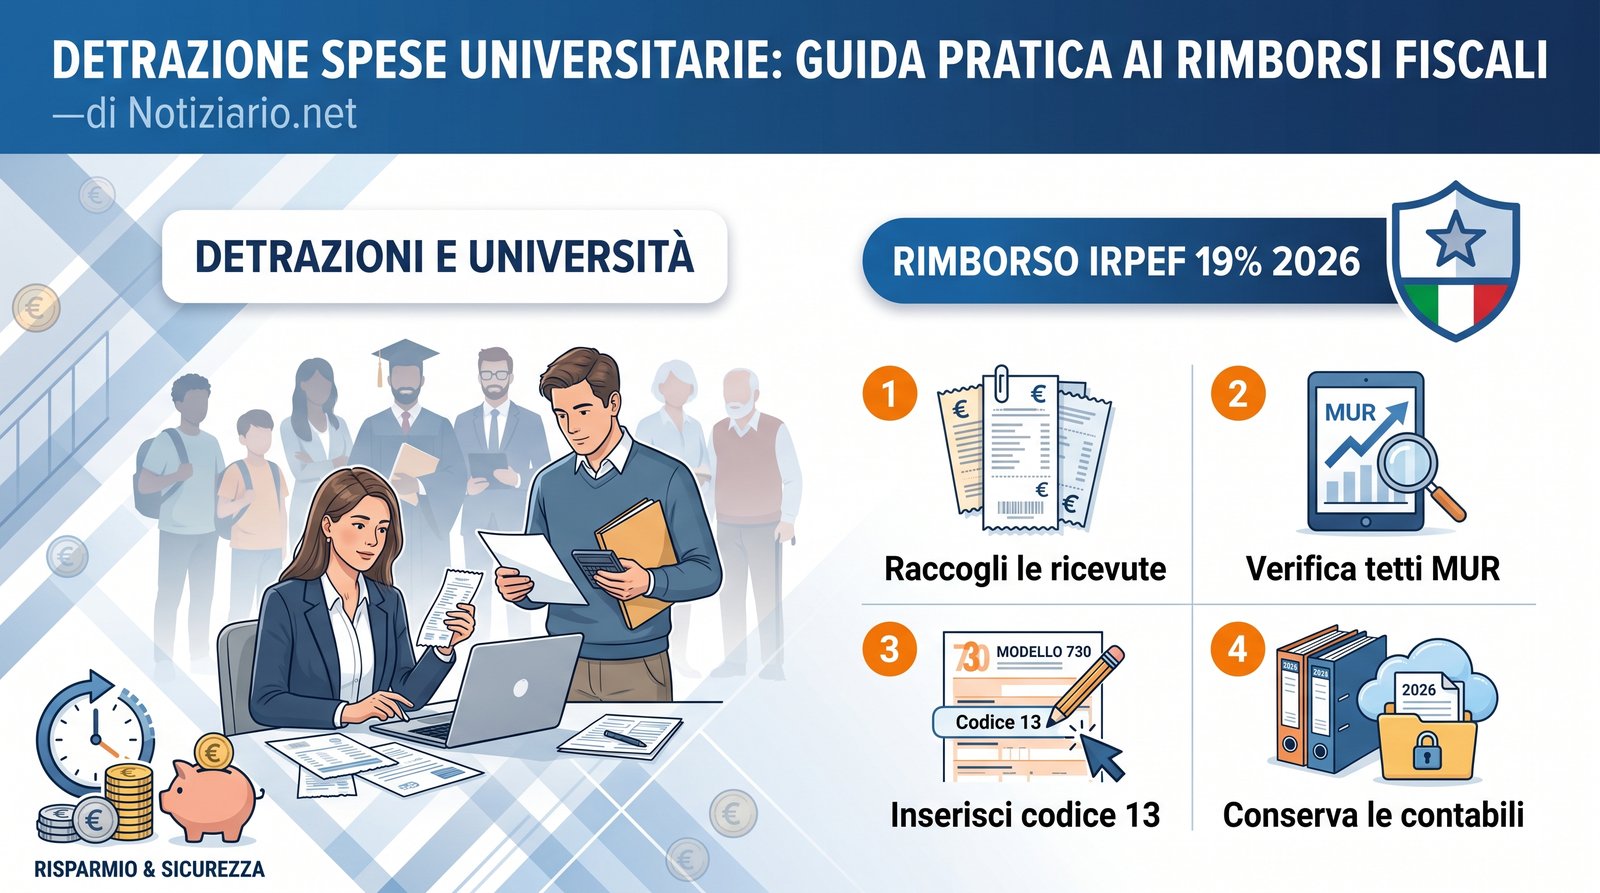
La detrazione spese universitarie rappresenta una delle agevolazioni fiscali più rilevanti all’interno della dichiarazione dei redditi, consentendo alle famiglie e agli studenti lavoratori di recuperare una percentuale consistente dei costi sostenuti durante l’anno per la formazione accademica. Grazie alle norme vigenti del Testo Unico delle Imposte sui Redditi (TUIR), il sistema tributario italiano riconosce infatti un abbatimento dell’IRPEF per le spese di frequenza presso corsi di laurea, specializzazioni e perfezionamenti posti in essere sia in atenei statali che in istituti privati o telematici.
🎯 Destinatari: Famiglie, Studenti e Contribuenti
🏛️ Come funziona la detrazione spese universitarie nel Modello 730
L’agevolazione fiscale per l’istruzione universitaria si concretizza in una detrazione d’imposta pari al 19% applicabile sugli importi versati per la frequenza di corsi di istruzione universitaria e universitaria post-laurea. Questo beneficio spetta sia direttamente allo studente, qualora sia titolare di reddito e provveda autonomamente alla presentazione della dichiarazione, sia al familiare di cui lo studente risulta fiscalmente a carico. Affinché un figlio possa essere considerato a carico, ricordiamo che il suo reddito complessivo annuo non deve superare la soglia di 2.840,51 euro, limite che sale a 4.000 euro per i giovani di età non superiore a 24 anni.
La quantificazione della cifra da detrarre differisce in misura sostanziale a seconda della natura pubblica o privata dell’istituto universitario prescelto. Mentre per le università statali non sussistono limiti prefissati di spesa e l’aliquota del 19% si applica sull’intero importo delle tasse e dei contributi versati, per gli atenei non statali (inclusi quelli telematici) la normativa fissa ogni anno dei massimali specifici, suddivisi per area disciplinare e collocazione geografica della sede dell’ateneo.
🎓 Quali corsi e contributi rientrano nel rimborso fiscale
La misura della detrazione spetta per un’ampia gamma di percorsi formativi universitari e post-universitari. Non si tratta soltanto della classica laurea triennale o magistrale, ma il beneficio copre numerose tipologie di insegnamento accademico, tra cui:
- Corsi di laurea di primo livello (laurea triennale), magistrale e a ciclo unico;
- Corsi di specializzazione universitaria (ad esempio per l’area medica o per le professioni legali);
- Corsi di dottorato di ricerca, qualora non coperti da borsa di studio;
- Master universitari di primo e di secondo livello riconosciuti ed erogati da atenei pubblici o privati;
- Corsi TFA (Trocinio Formativo Attivo) per l’abilitazione all’insegnamento e corsi di perfezionamento accademico.
Oltre alle tasse d’iscrizione annue e ai conguagli finali, si possono inserire tra gli oneri detraibili anche le spese relative ai test d’ingresso, ovvero le tasse versate per la partecipazione alle prove di ammissione ai corsi di laurea a numero chiuso o per le verifiche di orientamento obbligatorie. Per approfondire tutti i dettagli operativi per la compilazione dei quadri E del 730, è opportuno consultare la documentazione ufficiale presente sul portale dell’Agenzia delle Entrate, oltre alle guide esplicative di settore.
💰 Massimali e tetti di spesa per atenei privati e telematici
Per arginare disparità di trattamento ed evitare disparità eccessive sui rimborsi erogati dallo Stato, il Ministero dell’Università e della Ricerca (MUR) emana annualmente un apposito decreto ministeriale che stabilisce i limiti massimi di spesa detraibile per ciascun anno d’imposta per la frequenza di università non statali. Tali limiti variano sulla base della collocazione geografica (Nord, Centro, Sud e Isole) e del settore scientifico-disciplinare del corso di studi (Umanistico-Sociale, Medico, Tecnico-Scientifico).
A titolo esemplificativo, per gli atenei del Nord Italia per la facoltà di medicina si applica solitamente un tetto massimo più elevato rispetto ad un corso umanistico collocato nel Sud Italia. È fondamentale evidenziare che a tali importi massimi si deve poi sommare l’importo relativo alla tassa regionale per il diritto allo studio, la quale risulta detraibile integralmente al 19% indipendentemente dai limiti prefissati per le tasse private. Come spiegato dettagliatamente sulle pagine di Notiziario.net nelle sezioni dedicate alla fiscalità familiare, il calcolo accurato di questi limiti garantisce la corretta fruizione dei rimborsi senza incorrere in rettifiche da parte del Fisco.
💳 Tracciabilità dei pagamenti e documentazione necessaria
A partire dall’anno d’imposta 2020, per fruire della detrazione spese universitarie vige l’obbligo tassativo della tracciabilità dei pagamenti. Non è più consentito richiedere detrazioni per importi versati in contanti presso gli sportelli. Il contribuente deve dimostrare di aver saldato i bollettini universitari o i contributi mediante strumenti di pagamento tracciabili, ovvero:
- Bollettini MAV o RAV bancari e postali;
- Bonifico bancario o postale;
- Carte di credito, carte di debito (bancomat) o carte prepagate;
- Sistemi di pagamento digitale e piattaforme PagoPA.
In fase di dichiarazione dei redditi, sia in modalità fai-da-te sia tramite il supporto di un CAF o intermediario abilitato, è indispensabile conservare le ricevute di pagamento (come la contabile del bonifico o la ricevuta del MAV bancario) abbinate alle quietanze rilasciate dalla segreteria universitaria o ai mav scaricati dal portale dello studente. Nel caso in cui il pagamento sia effettuato con carta intestata ad un soggetto diverso dal contribuente che richiede la detrazione (ad esempio il conto di un genitore per il figlio a carico), la tracciabilità resta valida purché le ricevute riportino l’indicazione dello studente beneficiario.
📝 Compilazione nel Modello 730 e controlli dell’Agenzia
Nel Modello 730 le somme impiegate per la formazione accademica vanno indicate nella Sezione I del Quadro E, specificamente nei righi che vanno da E8 ad E10. Occorre utilizzare il codice spesa 13 riservato alle spese per istruzione universitaria. Qualora si usufruisca della dichiarazione precompilata, l’Agenzia delle Entrate inserisce in automatico molti dei dati trasmessi direttamente dalle università statali e private.
Tuttavia, è sempre raccomandabile verificare scrupolosamente la corrispondenza delle cifre riportate nella precompilata con le ricevute reali in proprio possesso. In caso di discordanze, specie con atenei telematici o privati, sarà necessario modificare gli importi attenendosi rigorosamente ai tetti ministeriali previsti. Mantenere in ordine la documentazione per almeno cinque anni successivi alla presentazione della dichiarazione garantisce la serena gestione di eventuali controlli formali ai sensi dell’articolo 36-ter del D.P.R. 600/73.