

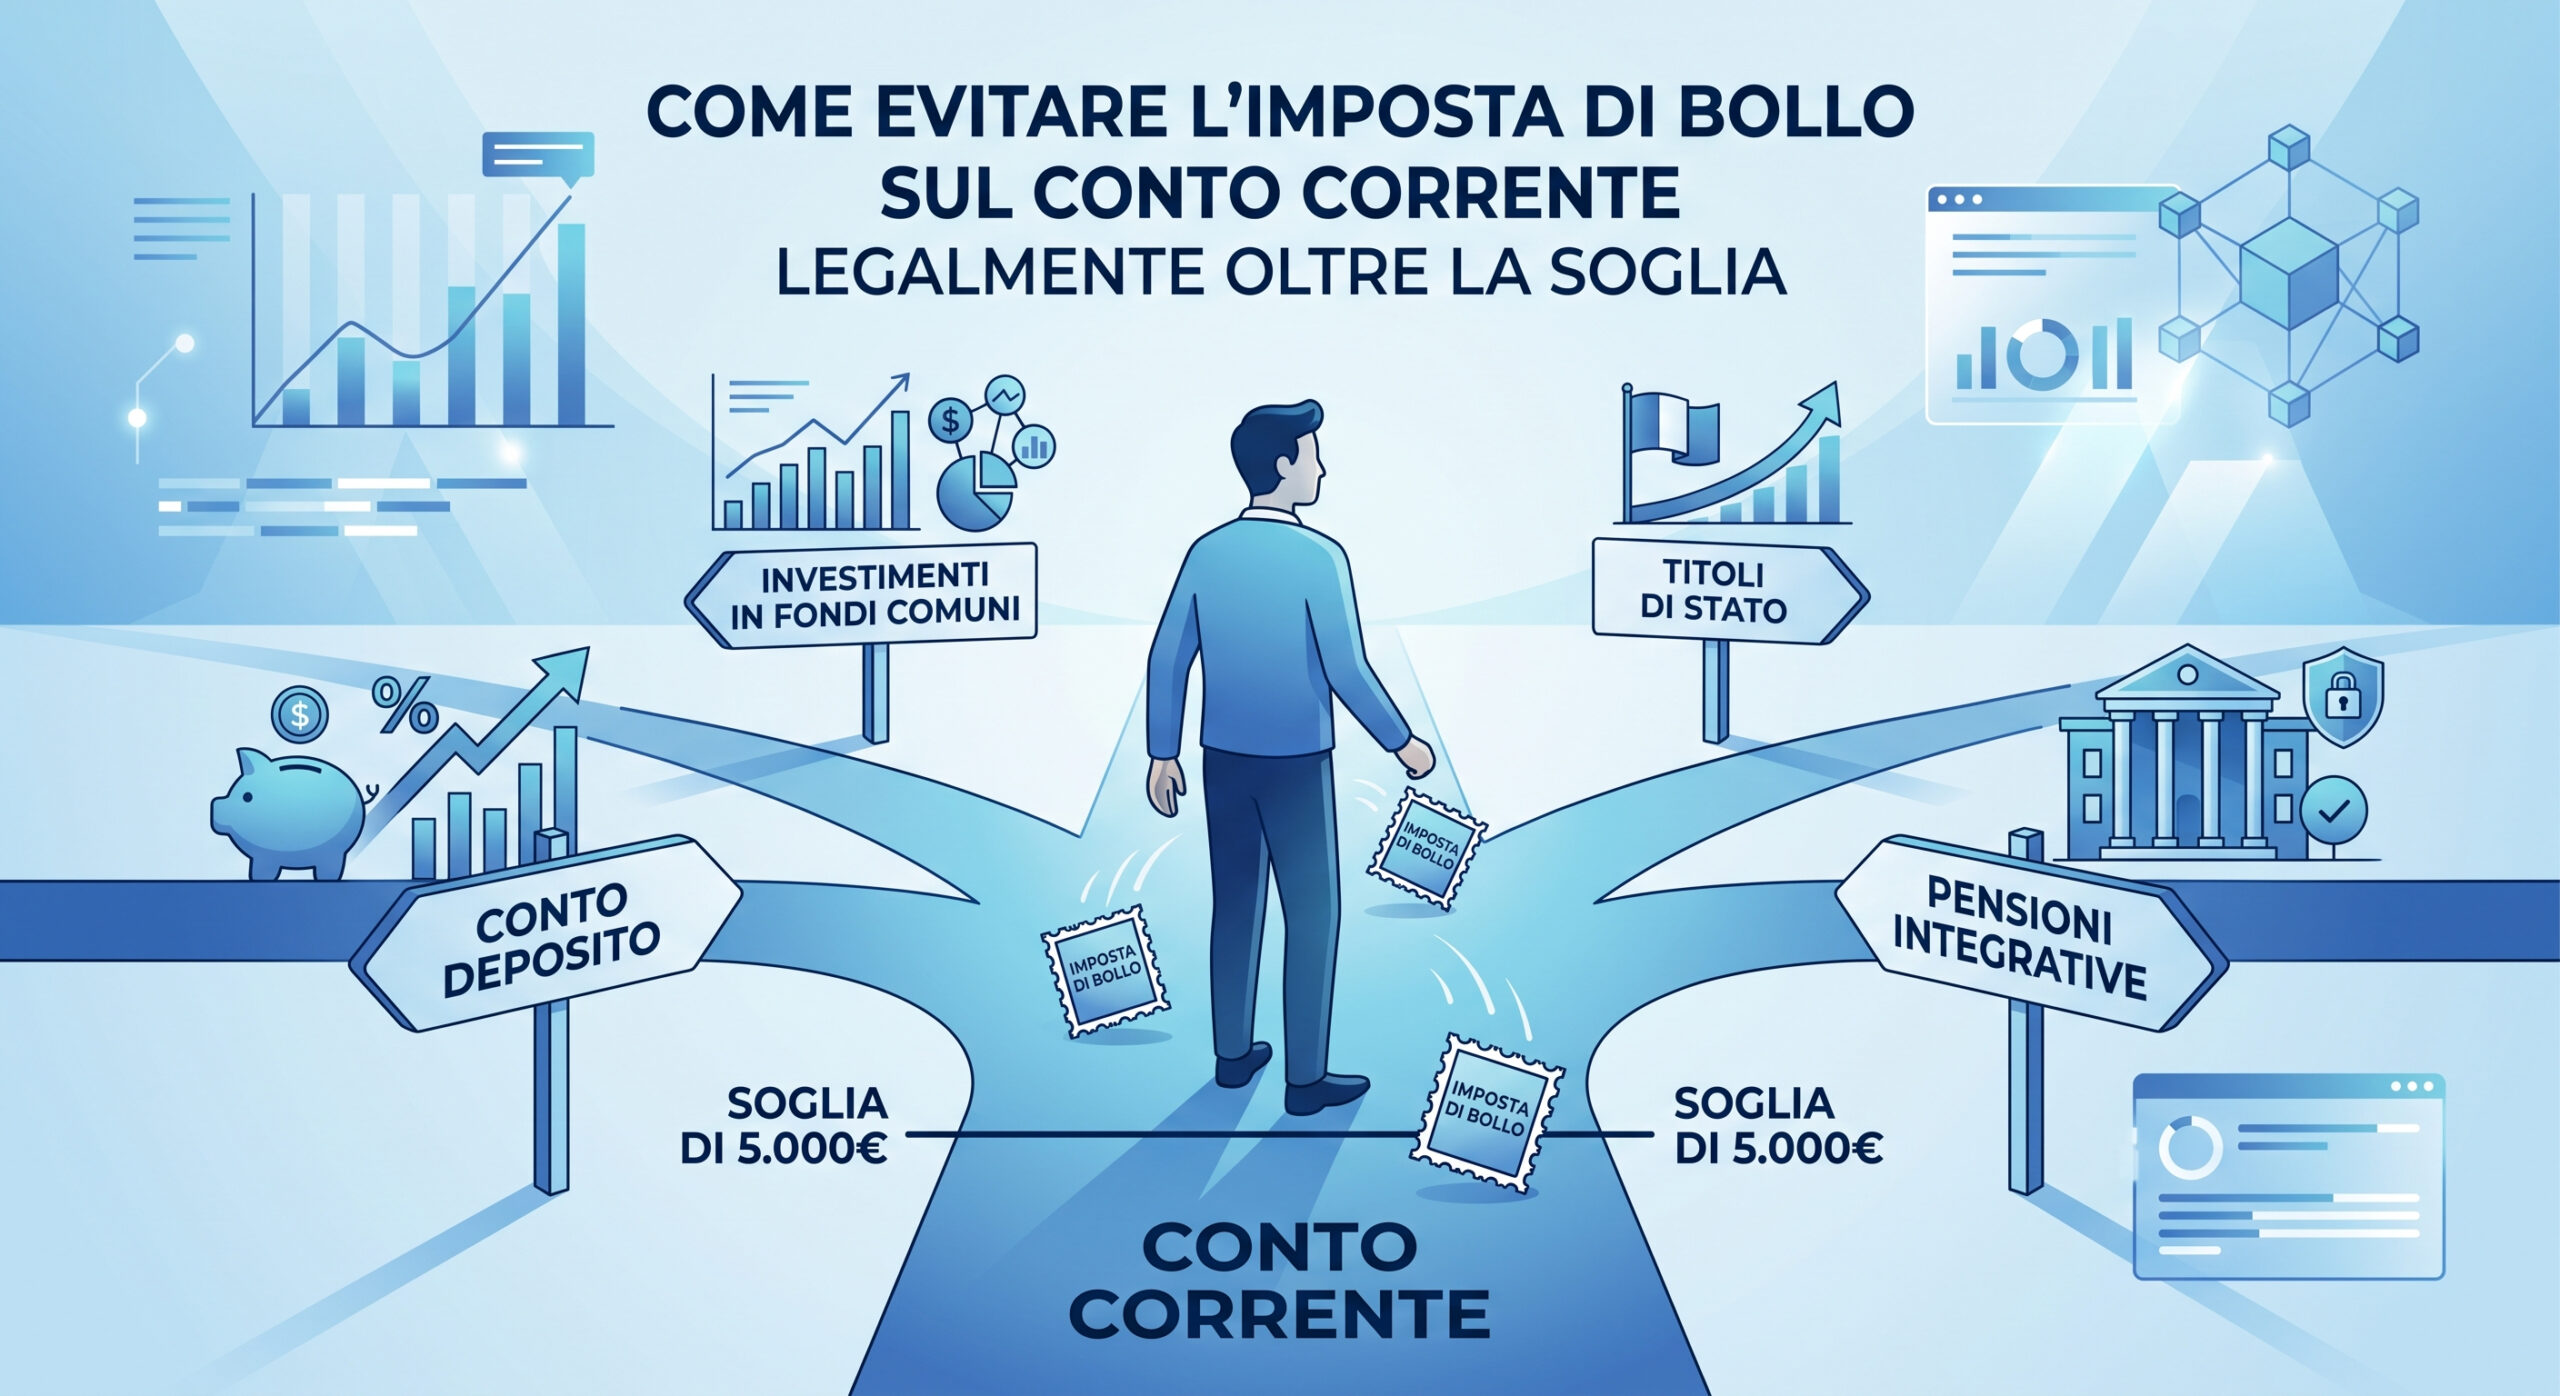
L’imposta di bollo rappresenta uno dei balzelli più discussi del sistema tributario italiano, applicandosi in modo automatico sui conti correnti bancari e postali al superamento di determinate soglie di giacenza media. Molti risparmiatori si chiedono se esista un modo per evitare questo esborso senza incorrere in violazioni fiscali. In questo articolo analizzeremo nel dettaglio la normativa vigente e le soluzioni perfettamente lecite per azzerare questo costo.
🎯 Destinatari: Risparmiatori e Correntisti
📊 Cos’è l’imposta di bollo e quando si applica?
L’imposta di bollo è un’imposta indiretta applicata sui rapporti di conto corrente e sui libretti di risparmio. Regolata dal D.P.R. 642/1972 e successivamente modificata dalla Legge di Stabilità del 2012, questa tassa si attiva quando la giacenza media del conto supera la soglia limite di 5.000 euro. Per le persone fisiche, l’importo annuo è pari a 34,20 euro, solitamente addebitato su base mensile, trimestrale o semestrale, pari a circa 2,85 euro al mese.
Per le persone giuridiche, come aziende, ditte individuali e associazioni, l’aliquota fissa sale a 100,00 euro all’anno, indipendentemente dalla giacenza media. È fondamentale comprendere che il calcolo della giacenza media non si basa sul saldo finale in un determinato giorno, bensì sulla media ponderata dei saldi giornalieri registrati durante il periodo di rendicontazione dell’estratto conto. Se la giacenza media risulta inferiore o uguale a 5.000 euro, l’imposta di bollo non è dovuta.
💡 Come evitare l’imposta di bollo legalmente
Esistono diverse strategie legali ed efficaci per azzerare o ridurre l’impatto di questa tassa sui propri risparmi. Di seguito esaminiamo le principali opzioni a disposizione dei contribuenti italiani per gestire al meglio la propria liquidità senza pagare costi aggiuntivi.
1. Monitorare e frazionare la giacenza media
La via più semplice per evitare l’addebito consiste nel mantenere la giacenza media del proprio conto corrente al di sotto della fatidica soglia dei 5.000 euro. Se si possiedono risparmi superiori, è possibile ripartire la liquidità su più conti correnti, anche cointestati o aperti presso istituti bancari differenti. Ad esempio, se si possiedono 9.000 euro, anziché lasciarli su un unico conto, si possono suddividere in 4.500 euro su un conto A e 4.500 euro su un conto B. In questo modo, su nessuno dei due conti si supererà la soglia limite e l’imposta di bollo non verrà applicata su alcuno dei due rapporti.
2. Sfruttare i conti deposito
I conti deposito rappresentano un’ottima alternativa al conto corrente tradizionale. Spesso i conti deposito offrono rendimenti interessanti e, in molti casi, le banche scelgono di farsi carico dell’imposta di bollo (pari allo 0,20% annuo del capitale investito per i prodotti finanziari) come promozione per attirare nuovi clienti. Spostare la liquidità eccedente i 5.000 euro su un conto deposito consente quindi non solo di proteggere il capitale dall’erosione dell’inflazione, ma anche di azzerare legalmente i costi fiscali di gestione.
3. Sottoscrivere buoni fruttiferi postali o investimenti alternativi
Un altro metodo per alleggerire il saldo del conto corrente è investire in strumenti finanziari a basso rischio. I Buoni Fruttiferi Postali, emessi da Cassa Depositi e Prestiti e garantiti dallo Stato italiano, sono esenti da imposta di bollo se il valore complessivo del portafoglio non supera i 5.000 euro. Anche i fondi comuni di investimento, i titoli di Stato (come BOT e BTP) o i piani individuali di risparmio consentono di togliere liquidità dal conto corrente infruttifero per destinarla a investimenti potenzialmente redditizi, eliminando la base imponibile per l’applicazione della tassa sul conto.
🏢 Le esenzioni previste dalla legge
Oltre alle strategie di gestione attiva dei propri fondi, l’ordinamento italiano prevede specifici casi di esenzione totale dall’imposta di bollo basati su requisiti economici o sociali del correntista. Il legislatore ha infatti introdotto tutele particolari per i soggetti in condizioni di svantaggio economico.
In primo luogo, l’esenzione totale spetta ai contribuenti con un Indicatore della Situazione Economica Equivalente (ISEE) inferiore a 11.600 euro. Per beneficiare di questa agevolazione, è necessario presentare alla propria banca un’autocertificazione corredata dall’attestazione ISEE in corso di validità. Inoltre, i conti correnti di base, introdotti per favorire l’inclusione finanziaria dei consumatori con esigenze finanziarie limitate, sono completamente esenti da spese e bolli per i pensionati che percepiscono trattamenti pensionistici fino a 18.000 euro lordi annui.
🧐 Attenzione al calcolo nei conti cointestati e plurimi
Molti risparmiatori cadono nell’errore di pensare che possedere più conti presso la stessa banca consenta di aggirare il limite dei 5.000 euro. In realtà, l’Agenzia delle Entrate prevede il principio del cumulo: se un cliente possiede più conti correnti con la medesima intestazione presso lo stesso istituto di credito, i saldi medi di tutti i conti vengono sommati. Se la somma supera i 5.000 euro, l’imposta di bollo verrà applicata proporzionalmente su ciascuno dei conti posseduti.
La situazione cambia se i conti hanno intestazioni differenti (ad esempio, un conto monointestato e uno cointestato con il coniuge): in questo caso, i rapporti sono considerati fiscalmente distinti e non si applica il cumulo dei saldi medi. Per verificare tutti i dettagli normativi e le circolari applicative, è possibile consultare il portale ufficiale dell’Agenzia delle Entrate, dove sono pubblicati periodicamente i chiarimenti sull’applicazione dei tributi locali ed erariali. Per rimanere sempre aggiornati sulle ultime novità in materia di risparmio, fisco e agevolazioni per le famiglie, vi invitiamo a seguire le analisi quotidiane pubblicate su Notiziario.net.