

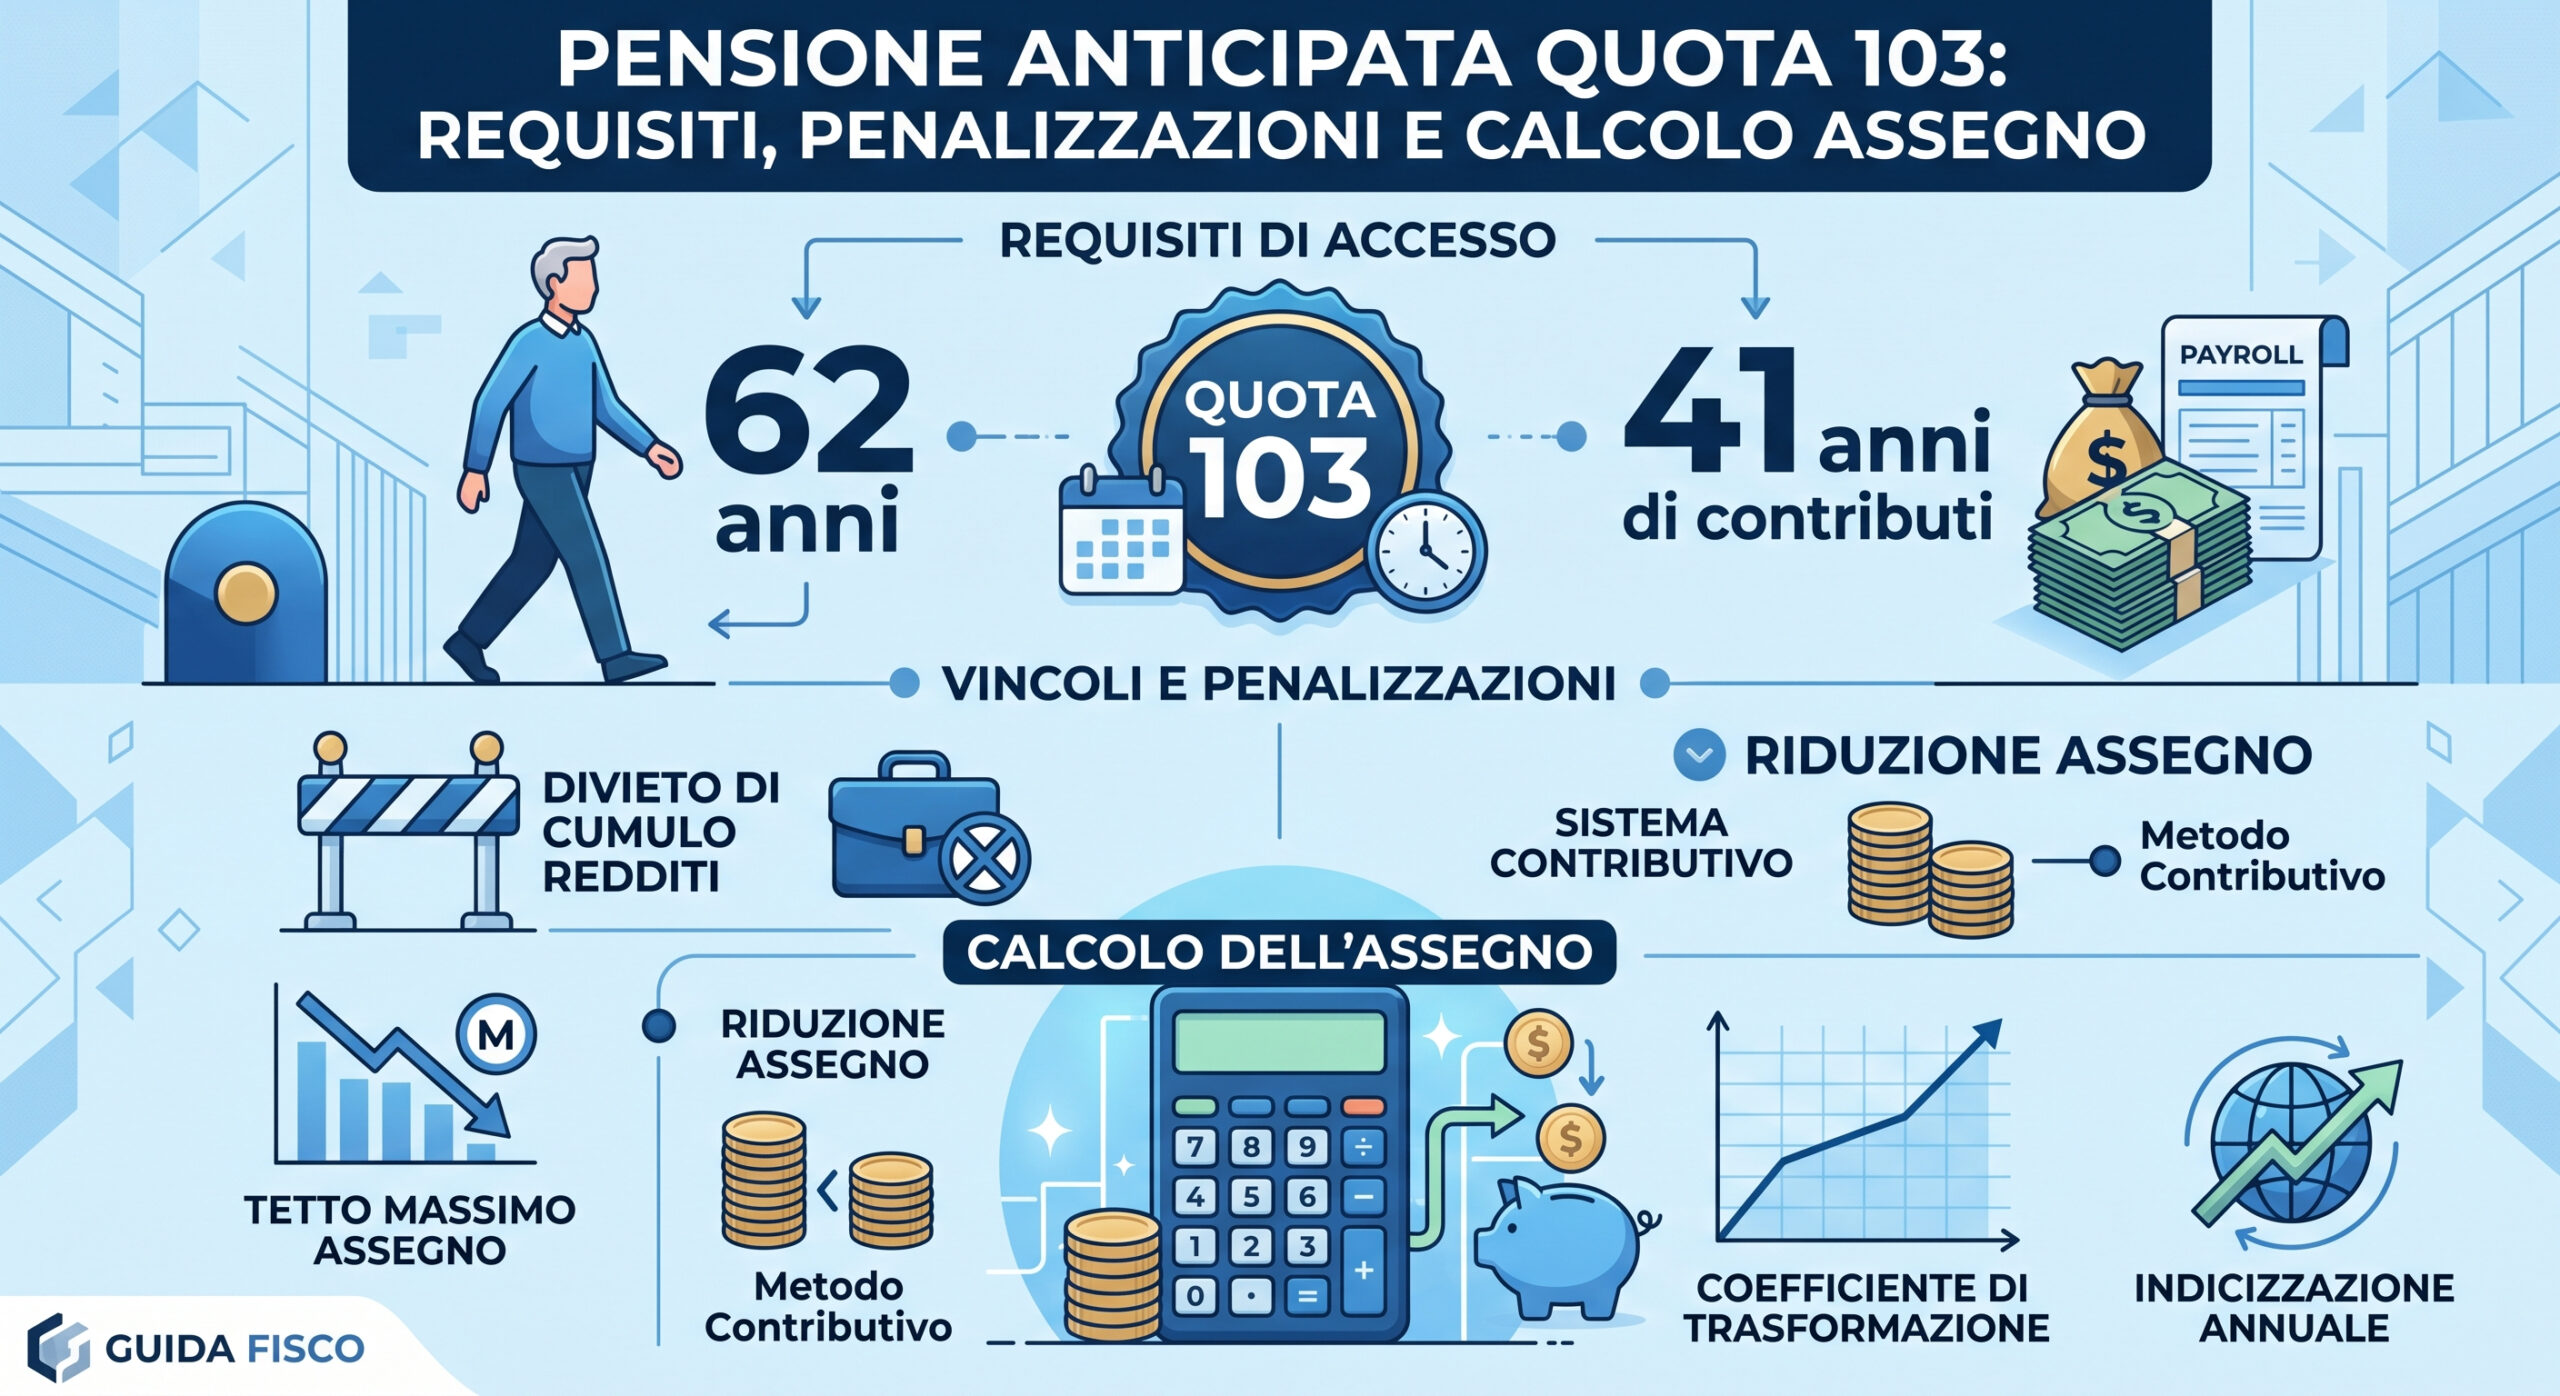
La pianificazione del proprio futuro previdenziale richiede una conoscenza approfondita delle normative vigenti, tra cui spicca la misura della quota 103, introdotta per garantire una via d’uscita anticipata dal mondo del lavoro a determinate categorie di cittadini che possiedono specifici requisiti anagrafici e contributivi. In questa guida analizzeremo tutti gli aspetti fondamentali per comprendere il funzionamento di questo trattamento, offrendo un quadro chiaro e aggiornato basato sulle disposizioni dell’INPS e sulle indicazioni pubblicate dal portale notiziario.net.
🎯 Destinatari: Lavoratori dipendenti e autonomi
📋 I requisiti fondamentali per accedere a quota 103
Per poter presentare domanda di pensionamento attraverso la misura della quota 103, è necessario soddisfare contemporaneamente due condizioni essenziali stabilite dal legislatore. Il sistema previdenziale italiano richiede infatti il raggiungimento di una soglia minima di età anagrafica unita a un’anzianità contributiva altrettanto rilevante. Nello specifico, il lavoratore deve aver compiuto almeno 62 anni di età e maturato almeno 41 anni di contributi entro i termini previsti dalla legge di bilancio. È fondamentale verificare la propria posizione contributiva attraverso l’estratto conto previdenziale per evitare sorprese al momento dell’invio dell’istanza telematica.
Il computo dei contributi utili include la contribuzione obbligatoria, volontaria, figurativa e da riscatto, purché interamente versata o accreditata presso le gestioni amministrate dall’ente previdenziale pubblico. Tuttavia, occorre prestare molta attenzione alle gestioni coinvolte, in quanto potrebbero essere applicate regole specifiche nel caso di cumulo dei periodi assicurativi. Gli esperti consigliano sempre di richiedere un preventivo personalizzato tramite i servizi online dell’istituto di previdenza o rivolgendosi a un patronato di fiducia.
💰 Il sistema di calcolo e le penalizzazioni sull’assegno
Uno degli aspetti più delicati da considerare riguarda le modalità di determinazione dell’importo della pensione. Scegliere di uscire dal lavoro anticipatamente tramite la quota 103 comporta l’applicazione del sistema di calcolo contributivo per l’intera quota di trattamento, oppure un ricalcolo basato sulle regole vigenti che spesso determina una riduzione dell’assegno rispetto al sistema retributivo o misto. Questa penalizzazione economica rappresenta il principale deterrente per molti lavoratori, i quali devono valutare attentamente se la decurtazione mensile sia sostenibile a lungo termine rispetto ai vantaggi di un pensionamento anticipato.
Inoltre, la normativa prevede un tetto massimo all’importo erogabile fino al raggiungimento dell’età anagrafica prevista per la pensione di vecchiaia ordinaria. Tale soglia massima non può superare un determinato multiplo del trattamento minimo stabilito per l’anno in corso. Questo significa che chi vanta retribuzioni particolarmente elevate subirà un blocco temporaneo dell’importo eccedente, che verrà corrisposto integralmente soltanto una volta compiuta l’età richiesta per la pensione di vecchiaia standard.
⏳ Finestre di decorrenza e divieto di cumulo
Il percorso verso il pensionamento non si esaurisce con la maturazione dei requisiti, ma richiede il rispetto delle cosiddette finestre mobili di attesa. Per i lavoratori dipendenti del settore privato, la decorrenza del trattamento scatta trascorsi sette mesi dalla maturazione dei requisiti, mentre per i dipendenti pubblici il periodo di attesa sale a nove mesi. Per i lavoratori autonomi iscritti alle gestioni speciali dell’INPS, la finestra mobile è solitamente fissata a nove mesi. Durante questi mesi di attesa, il lavoratore non può percepire la pensione e deve continuare a prestare la propria attività lavorativa oppure collocarsi in altre posizioni giuridiche.
Un altro elemento cruciale da tenere bene a mente riguarda il rigido divieto di cumulo dei redditi da pensione con quelli da lavoro. Fino al raggiungimento dell’età per la pensione di vecchiaia, il titolare di un trattamento liquidato con la quota 103 non può cumulare la pensione con redditi da lavoro dipendente o autonomo, ad eccezione di quelli derivanti da lavoro autonomo occasionale nel limite massimo di cinquemila euro lordi annui. La violazione di questa regola comporta la sospensione della pensione per l’intero anno di riferimento e il recupero delle somme indebitamente percepite dall’ente erogatore.
📝 Come presentare la domanda e iter burocratico
La presentazione della domanda per accedere al trattamento deve avvenire esclusivamente per via telematica, accedendo al portale ufficiale dell’INPS tramite le credenziali digitali SPID, CIE o CNS. In alternativa, è possibile farsi assistere dagli enti di patronato abilitati che offrono supporto gratuito nella compilazione e nell’inoltro della pratica. È consigliabile muoversi con largo anticipo rispetto alla data prevista per l’uscita, raccogliendo tutta la documentazione necessaria a comprovare la carriera lavorativa e i contributi versati, inclusi eventuali periodi di servizio militare, maternità o riscatto della laurea che necessitano di regolarizzazione amministrativa.
Una volta inviata l’istanza, l’ente previdenziale avvierà l’istruttoria per verificare la veridicità dei dati dichiarati e la sussistenza di tutti i requisiti di legge. I tempi di risposta possono variare a seconda del volume delle domande ricevute e della complessità della posizione assicurativa del richiedente. Per tale motivo, monitorare costantemente lo stato della pratica attraverso l’area riservata del sito istituzionale rappresenta una prassi fondamentale per scongiurare eventuali blocchi burocratici o richieste di integrazione documentale da parte degli uffici competenti.