

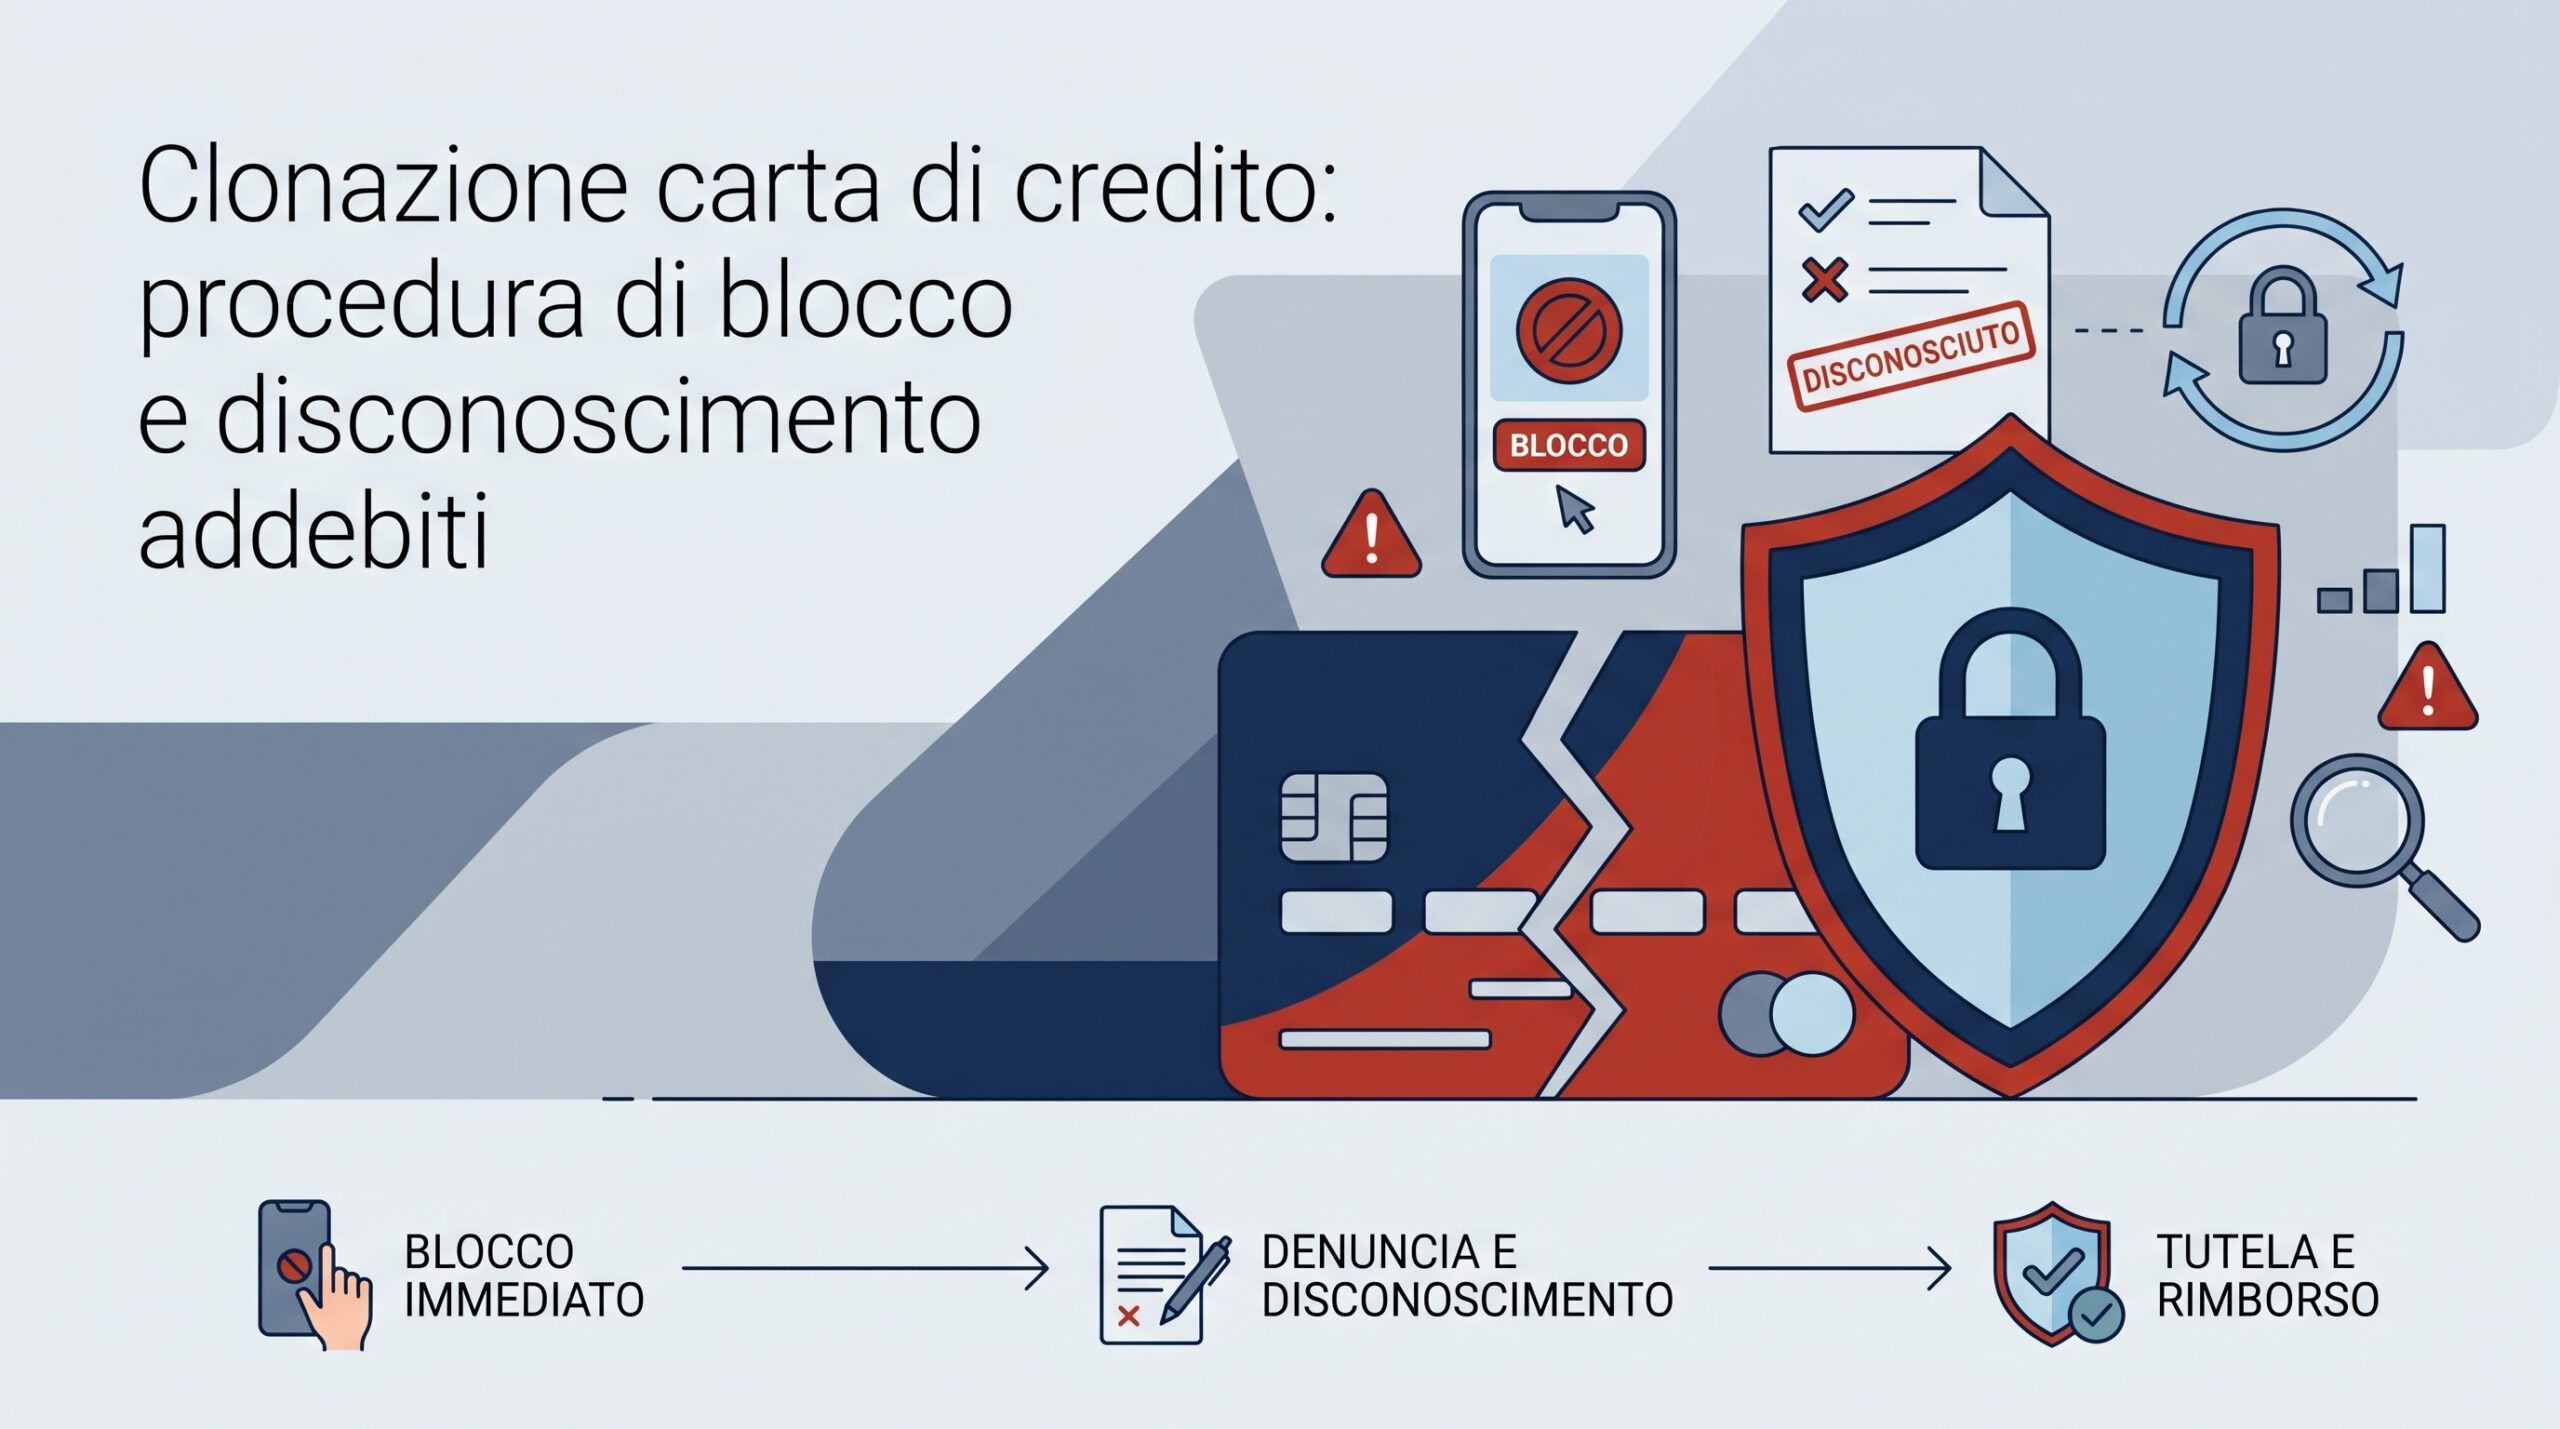
La clonazione carta credito rappresenta uno dei reati finanziari più diffusi nell’era digitale, colpendo ogni anno migliaia di risparmiatori attraverso tecniche sofisticate come skimming, phishing e malware informatici. Quando si riscontrano movimenti sospetti sul proprio conto corrente o transazioni mai autorizzate, è essenziale mantenere la calma ed eseguire con precisione una serie di passaggi stabiliti dalla normativa vigente. La tutela del consumatore, infatti, garantisce diritti ben precisi e coperture finanziarie adeguate, a condizione che il titolare dello strumento di pagamento agisca tempestivamente e segua i protocolli istituzionali previsti per limitare i danni ed evitare perdite economiche definitive.
🎯 Destinatari: Consumatori e titolari di carte di credito
🔍 Come funziona la clonazione carta credito e quali sono i rischi
Per comprendere appieno le contromisure da adottare, occorre analizzare le modalità con cui i malintenzionati riescono ad appropriarsi dei dati sensibili della nostra carta. La clonazione carta credito avviene attraverso la captazione del numero identificativo, della data di scadenza e del codice di sicurezza CVV2/CVC2. In presenza di terminali POS alterati o di sportelli ATM manomessi tramite dispositivi chiamati skimmer, i truffatori riescono a duplicare la banda magnetica o a memorizzare i dati del microchip. Sul fronte digitale, invece, il fenomeno si manifesta prevalentemente mediante e-mail ingannevoli di phishing, siti web contraffatti o violazioni dei database degli e-commerce presso cui si effettuano quotidianamente gli acquisti.
Una volta ottenuti questi dati, i criminali informatici procedono con acquisti online, transazioni presso mercati esteri o la creazione di carte fisiche duplicate per effettuare prelievi contanti. La rapidità con cui vengono prosciugati i fondi rende fondamentale l’attivazione immediata dei servizi di messaggistica SMS o delle notifiche push dell’applicazione bancaria, strumenti in grado di avvisare il titolare in tempo reale per ciascun movimento finanziario eseguito sul circuito di pagamento.
🛡️ Tutela e rimborso in caso di clonazione carta credito
In caso di accertata clonazione carta credito, la legislazione italiana ed europea (in particolare la direttiva UE 2015/2366 nota come PSD2) offre un solido scudo di protezione al consumatore finale. Il principio cardine stabilisce che la responsabilità finanziaria dell’utente è limitata a un massimo di 50 euro per le transazioni effettuate prima della segnalazione del blocco, mentre per qualsiasi spesa successiva alla comunicazione il cliente è totalmente esonerato da ogni addebito.
Inoltre, qualora la transazione non autorizzata sia avvenuta senza che la banca abbia richiesto l’autenticazione forte del cliente (Strong Customer Authentication – SCA), l’istituto di credito non potrà addebitare alcuna franchigia. La banca ha il dovere legale di rimborsare l’importo della transazione non autorizzata immediatamente, ed entro la fine del giorno lavorativo successivo alla ricezione della notifica da parte dell’utente, salvo il caso in cui vi sia il sospetto fondato di frode commessa dallo stesso utente o una sua grave negligenza nella custodia delle credenziali.
🚨 Procedura operativa: blocco immediato in caso di clonazione carta credito
Nel momento esatto in cui ci si rende conto di essere stati vittima di clonazione carta credito, il primo fondamentale passo da compiere è contattare il servizio clienti del proprio istituto emittente o la centrale allarmi blocco carte. Questo numero verde è attivo 24 ore su 24, 7 giorni su 7. Durante la chiamata, l’operatore provvederà al blocco immediato della carta ed emetterà un codice identificativo univoco della richiesta. Questo codice deve essere scrupolosamente annotato, poiché rappresenta la prova legale dell’avvenuta comunicazione.
Successivamente al blocco telefonico, occorre sporgere formale denuncia presso gli organi di polizia giudiziaria. È possibile rivolgersi alla Polizia di Stato, ai Carabinieri oppure fare riferimento al portale del Commissariato di PS Online per accelerare le pratiche di segnalazione. Nella denuncia dovranno essere specificati in dettaglio la data, l’ora, gli importi e gli esercizi commerciali presso cui sono stati registrati gli addebiti non riconosciuti dal titolare.
📄 Invio del modulo di disconoscimento e documentazione integrativa
Una volta ottenuta la copia della denuncia vidimata dalle autorità, il titolare deve procedere alla richiesta ufficiale di disconoscimento operazione. Questa procedura consiste nella compilazione di un modulo standard fornito dalla banca o reperibile sul relativo sito web, in cui vengono elencate singolarmente le transazioni fraudolente. Al modulo occorre allegare la copia del documento di riconoscimento, il codice di blocco ed una copia conforme della denuncia di furto o clonazione.
La trasmissione della documentazione deve avvenire tramite canali tracciabili legalmente riconosciuti, quali la Posta Elettronica Certificata (PEC) o la raccomandata con ricevuta di ritorno. In questo modo si acquisisce la certezza della data di consegna e si vincola l’istituto bancario al rispetto dei termini stabiliti dalla legge per l’avvio della pratica di rimborso. Per approfondimenti sulle ultime notizie economiche e di tutela digitale, è possibile consultare le sezioni dedicate su Notiziario.net.
🔐 Misure di prevenzione contro la clonazione carta credito
Sebbene il quadro normativo sia fortemente favorevole al cittadino, evitare le problematiche connesse alla clonazione carta credito resta l’obiettivo primario. Per ridurre drasticamente i rischi, si consiglia di adottare buone prassi quotidiane: attivare sempre l’autenticazione a due fattori per gli acquisti online, non memorizzare mai le credenziali di pagamento nei browser di navigazione internet e diffidare di qualsiasi comunicazione e-mail o SMS che richieda l’inserimento del PIN o del codice CVV della carta.
Inoltre, l’utilizzo di carte ricaricabili o di carte virtuali Usa e Getta per gli acquisti su piattaforme e-commerce meno conosciute costituisce una barriera difensiva di altissimo livello. Qualora si verifichino controversie con la banca in merito al rifiuto del rimborso, il consumatore potrà ricorrere all’Arbitro Bancario Finanziario (ABF), uno strumento di risoluzione stragiudiziale rapido ed economico che garantisce una decisione neutrale ed imparziale sulle controversie relative ai servizi di pagamento.