

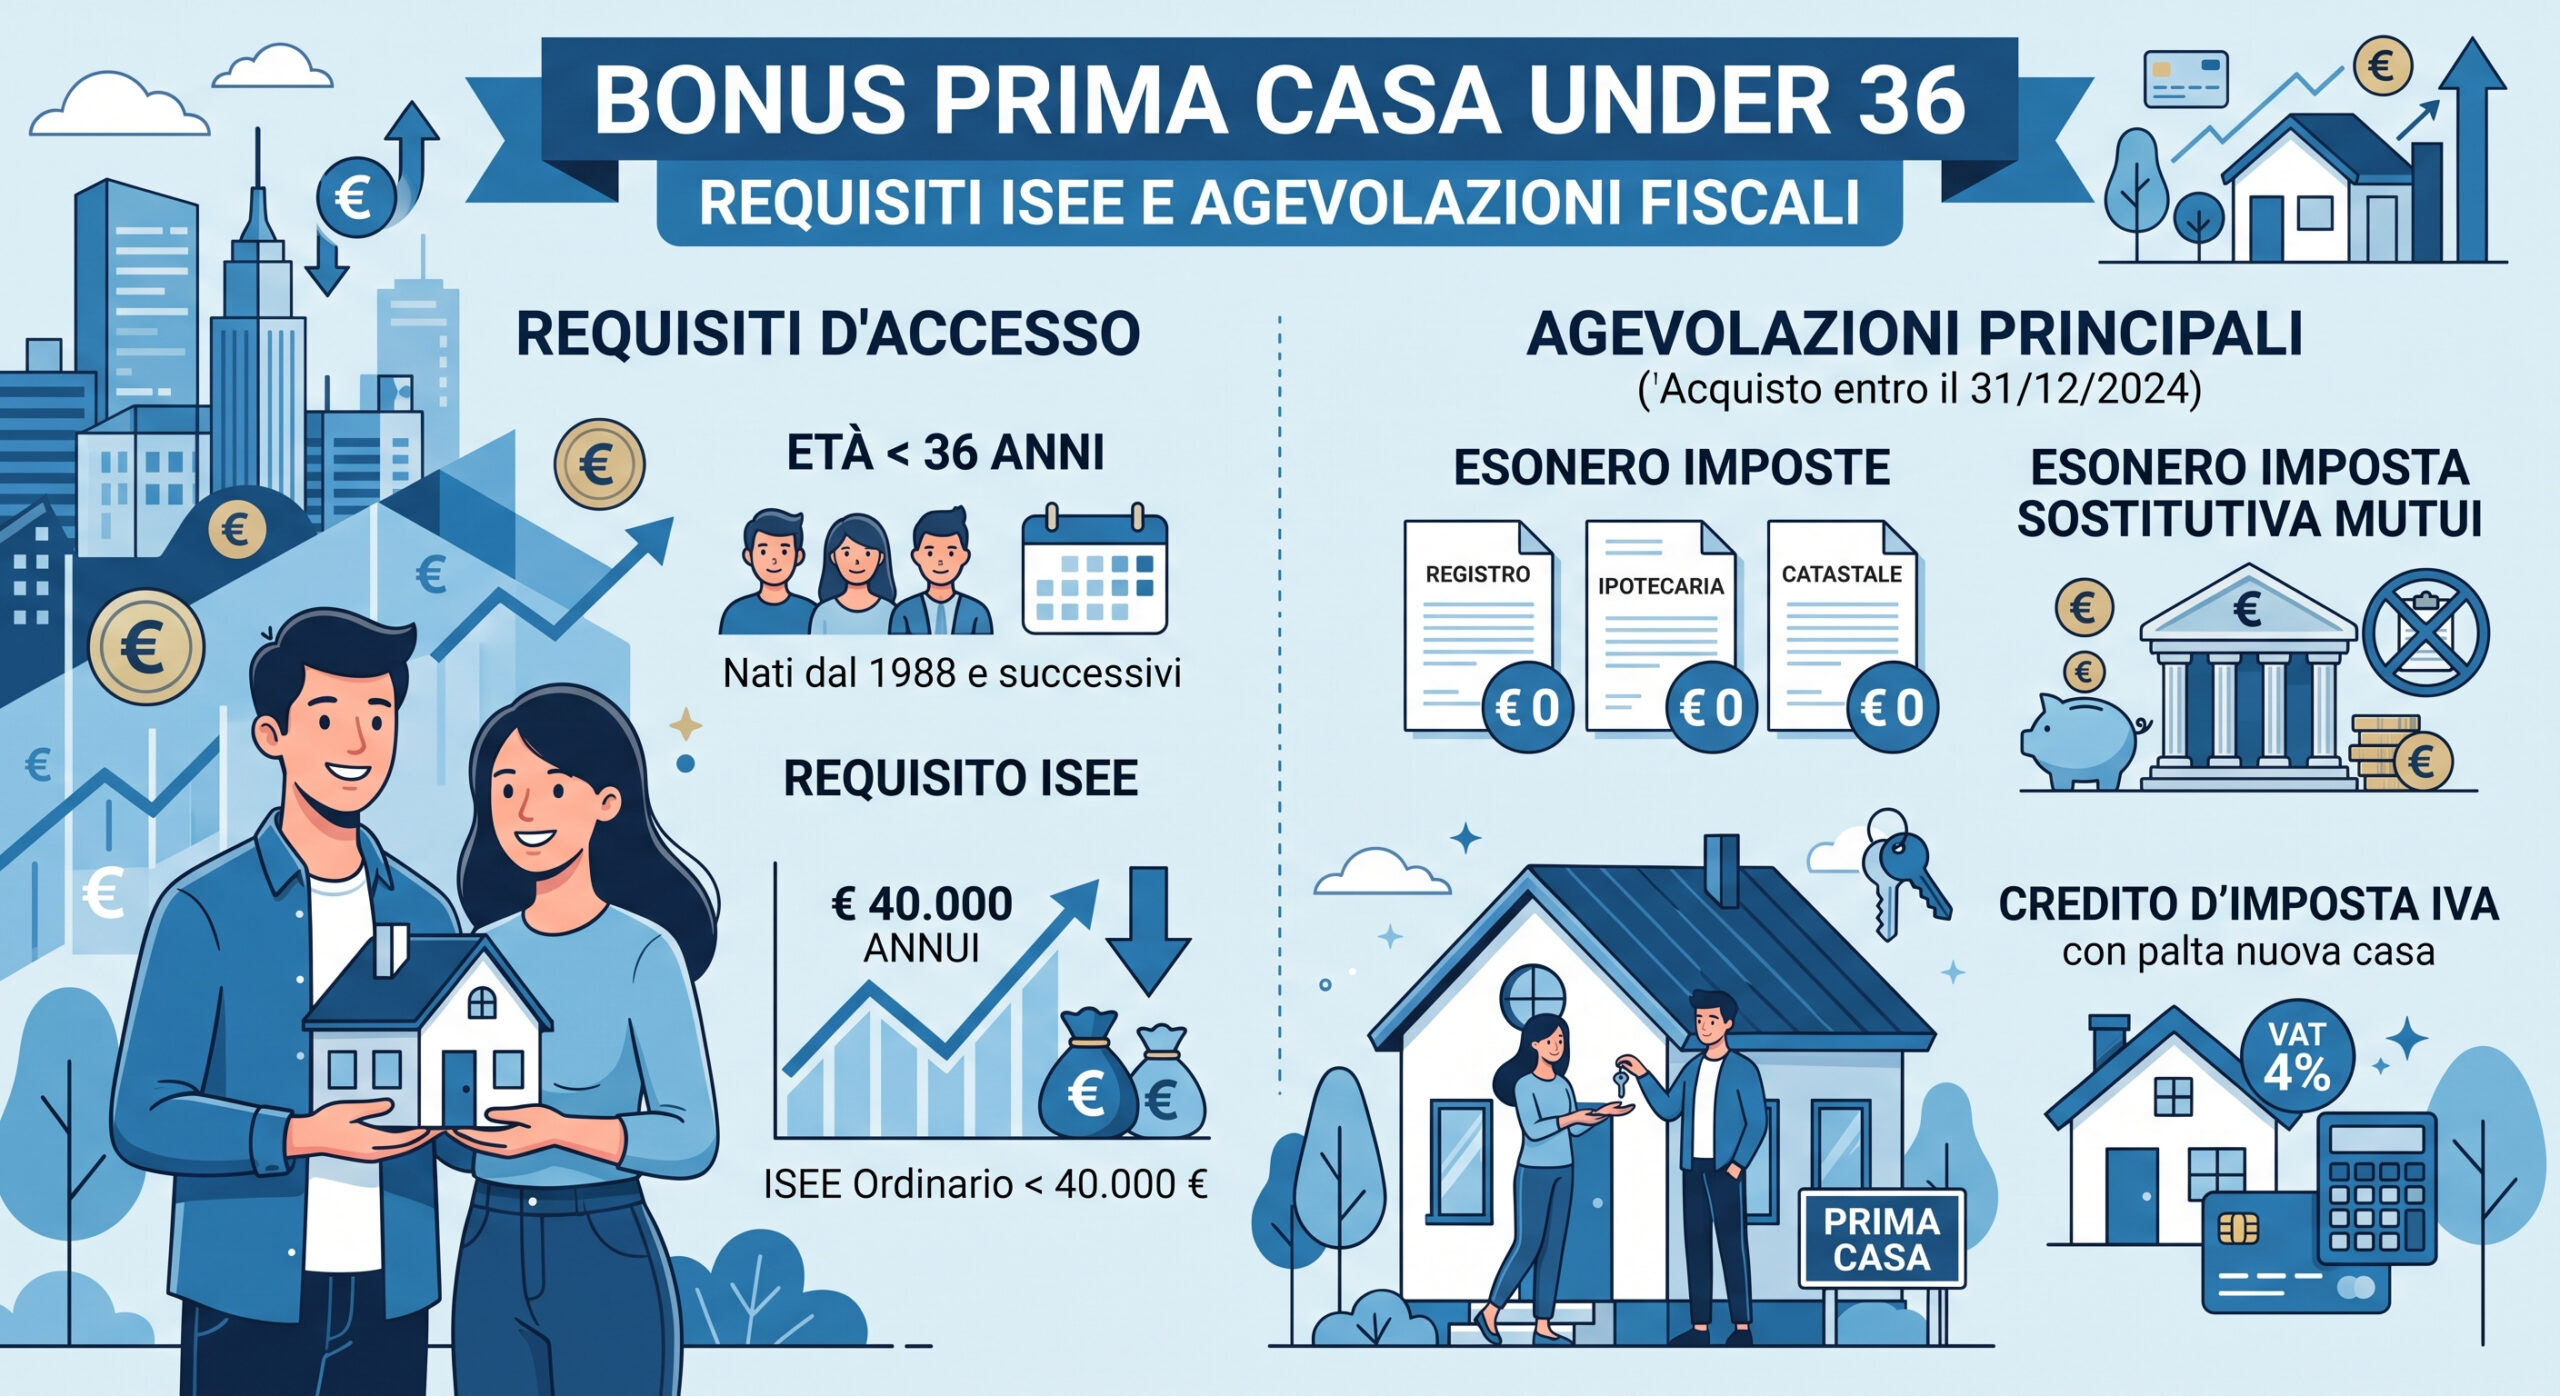
Negli ultimi anni, l’accesso alla proprietà immobiliare per le giovani generazioni ha subito notevoli trasformazioni, rese possibili grazie all’introduzione di importanti misure di sostegno statale come il bonus prima casa under 36. Questa agevolazione rappresenta un’opportunità straordinaria per tutti i cittadini che non hanno ancora compiuto trentasei anni di età e desiderano acquistare la loro prima abitazione, beneficiando di consistenti sgravi fiscali che riducono drasticamente i costi iniziali dell’operazione. Comprendere appieno il funzionamento di questa misura, le modalità di accesso e soprattutto i paletti normativi stabiliti dal legislatore è fondamentale per evitare errori e massimizzare il risparmio economico. Per approfondire il quadro normativo di riferimento, è possibile consultare il sito ufficiale dell’Agenzia delle Entrate, ente preposto alla gestione e al controllo di tali agevolazioni fiscali. L’importanza di una pianificazione finanziaria accurata si sposa perfettamente con la necessità di conoscere i dettagli tecnici che regolano l’accesso al credito e le esenzioni fiscali collegate a questa misura.
🎯 Destinatari: Giovani e Coppie
📋 I requisiti essenziali per accedere al bonus prima casa under 36
Per poter usufruire delle agevolazioni previste dal bonus prima casa under 36, i richiedenti devono soddisfare rigorosi requisiti di natura anagrafica, economica e patrimoniale. Innanzitutto, il limite di età costituisce il primo sbarramento: l’acquirente non deve aver compiuto i 36 anni di età nell’anno in cui l’atto di acquisto viene rogitato. Un altro elemento cruciale è rappresentato dall’indicatore della situazione economica equivalente, comunemente noto come ISEE. La normativa prevede infatti una soglia massima di reddito, solitamente fissata a quarantamila euro annui, calcolata secondo il nucleo familiare di appartenenza. Questo tetto economico serve a garantire che la misura sia effettivamente mirata a sostenere le fasce di popolazione che presentano una maggiore necessità di supporto finanziario. È fondamentale sottolineare che il possesso di altri immobili ad uso abitativo, anche per quote ridotte o per successione, può precludere l’accesso al beneficio, a meno che non si tratti di immobili ceduti o inagibili. All’interno del nostro portale Notiziario monitoriamo costantemente l’evoluzione di queste soglie e delle relative circolari esplicative pubblicate dagli organi competenti.
💰 Quali sono le agevolazioni fiscali e i vantaggi economici
I vantaggi garantiti dal bonus prima casa under 36 si traducono in un risparmio immediato e di notevole entità al momento della stipula del rogito notarile. Per chi acquista da un privato, l’agevolazione principale consiste nell’esenzione dal pagamento dell’imposta di registro, che normalmente ammonterebbe al due per cento del valore catastale dell’immobile, oltre all’azzeramento delle imposte ipotecaria e catastale. Nel caso in cui l’acquisto avvenga direttamente da un’impresa costruttrice, il vantaggio si manifesta sotto forma di un credito d’imposta pari all’IVA corrisposta sulla fattura di acquisto, calcolata nella misura del quattro per cento. Questo credito d’imposta può essere utilizzato dal contribuente in diminuzione delle imposte sui redditi dovute nella dichiarazione successiva, oppure in compensazione tramite modello F24 per pagare altre tasse o contributi dovuti allo Stato. Questa serie di esenzioni fiscali riduce sensibilmente la liquidità necessaria per far fronte alle spese accessorie dell’acquisto, alleggerendo il carico finanziario iniziale che spesso rappresenta il principale ostacolo per i giovani acquirenti.
📝 Scadenze, adempimenti e la garanzia statale sui mutui
Un aspetto determinante per la corretta fruizione del bonus prima casa under 36 riguarda il rispetto delle scadenze temporali e la presentazione di tutta la documentazione richiesta nei tempi stabiliti. La misura è stata oggetto di proroghe e modifiche legislative volte ad adeguarla al contesto economico nazionale. Oltre alle agevolazioni fiscali dirette, i giovani acquirenti possono spesso abbinare il bonus all’accesso al Fondo di Garanzia per la Prima Casa, gestito da Consap, che offre una copertura statale fino all’ottanta per cento della quota capitale del mutuo richiesto alla banca. Questa combinazione di sgravi fiscali e facilitazioni nell’accesso al credito ipotecario rende l’investimento immobiliare molto più accessibile. È essenziale tuttavia verificare tempestivamente la compatibilità della propria situazione lavorativa e reddituale con i parametri richiesti dagli istituti di credito, poiché la garanzia statale non elimina l’obbligo di dimostrare la sostenibilità economica del rimborso mensile. La pianificazione dettagliata di ogni fase della compravendita, dalla proposta d’acquisto fino al rogito definitivo, rimane lo strumento migliore per sfruttare appieno ogni opportunità offerta dalla normativa vigente.