

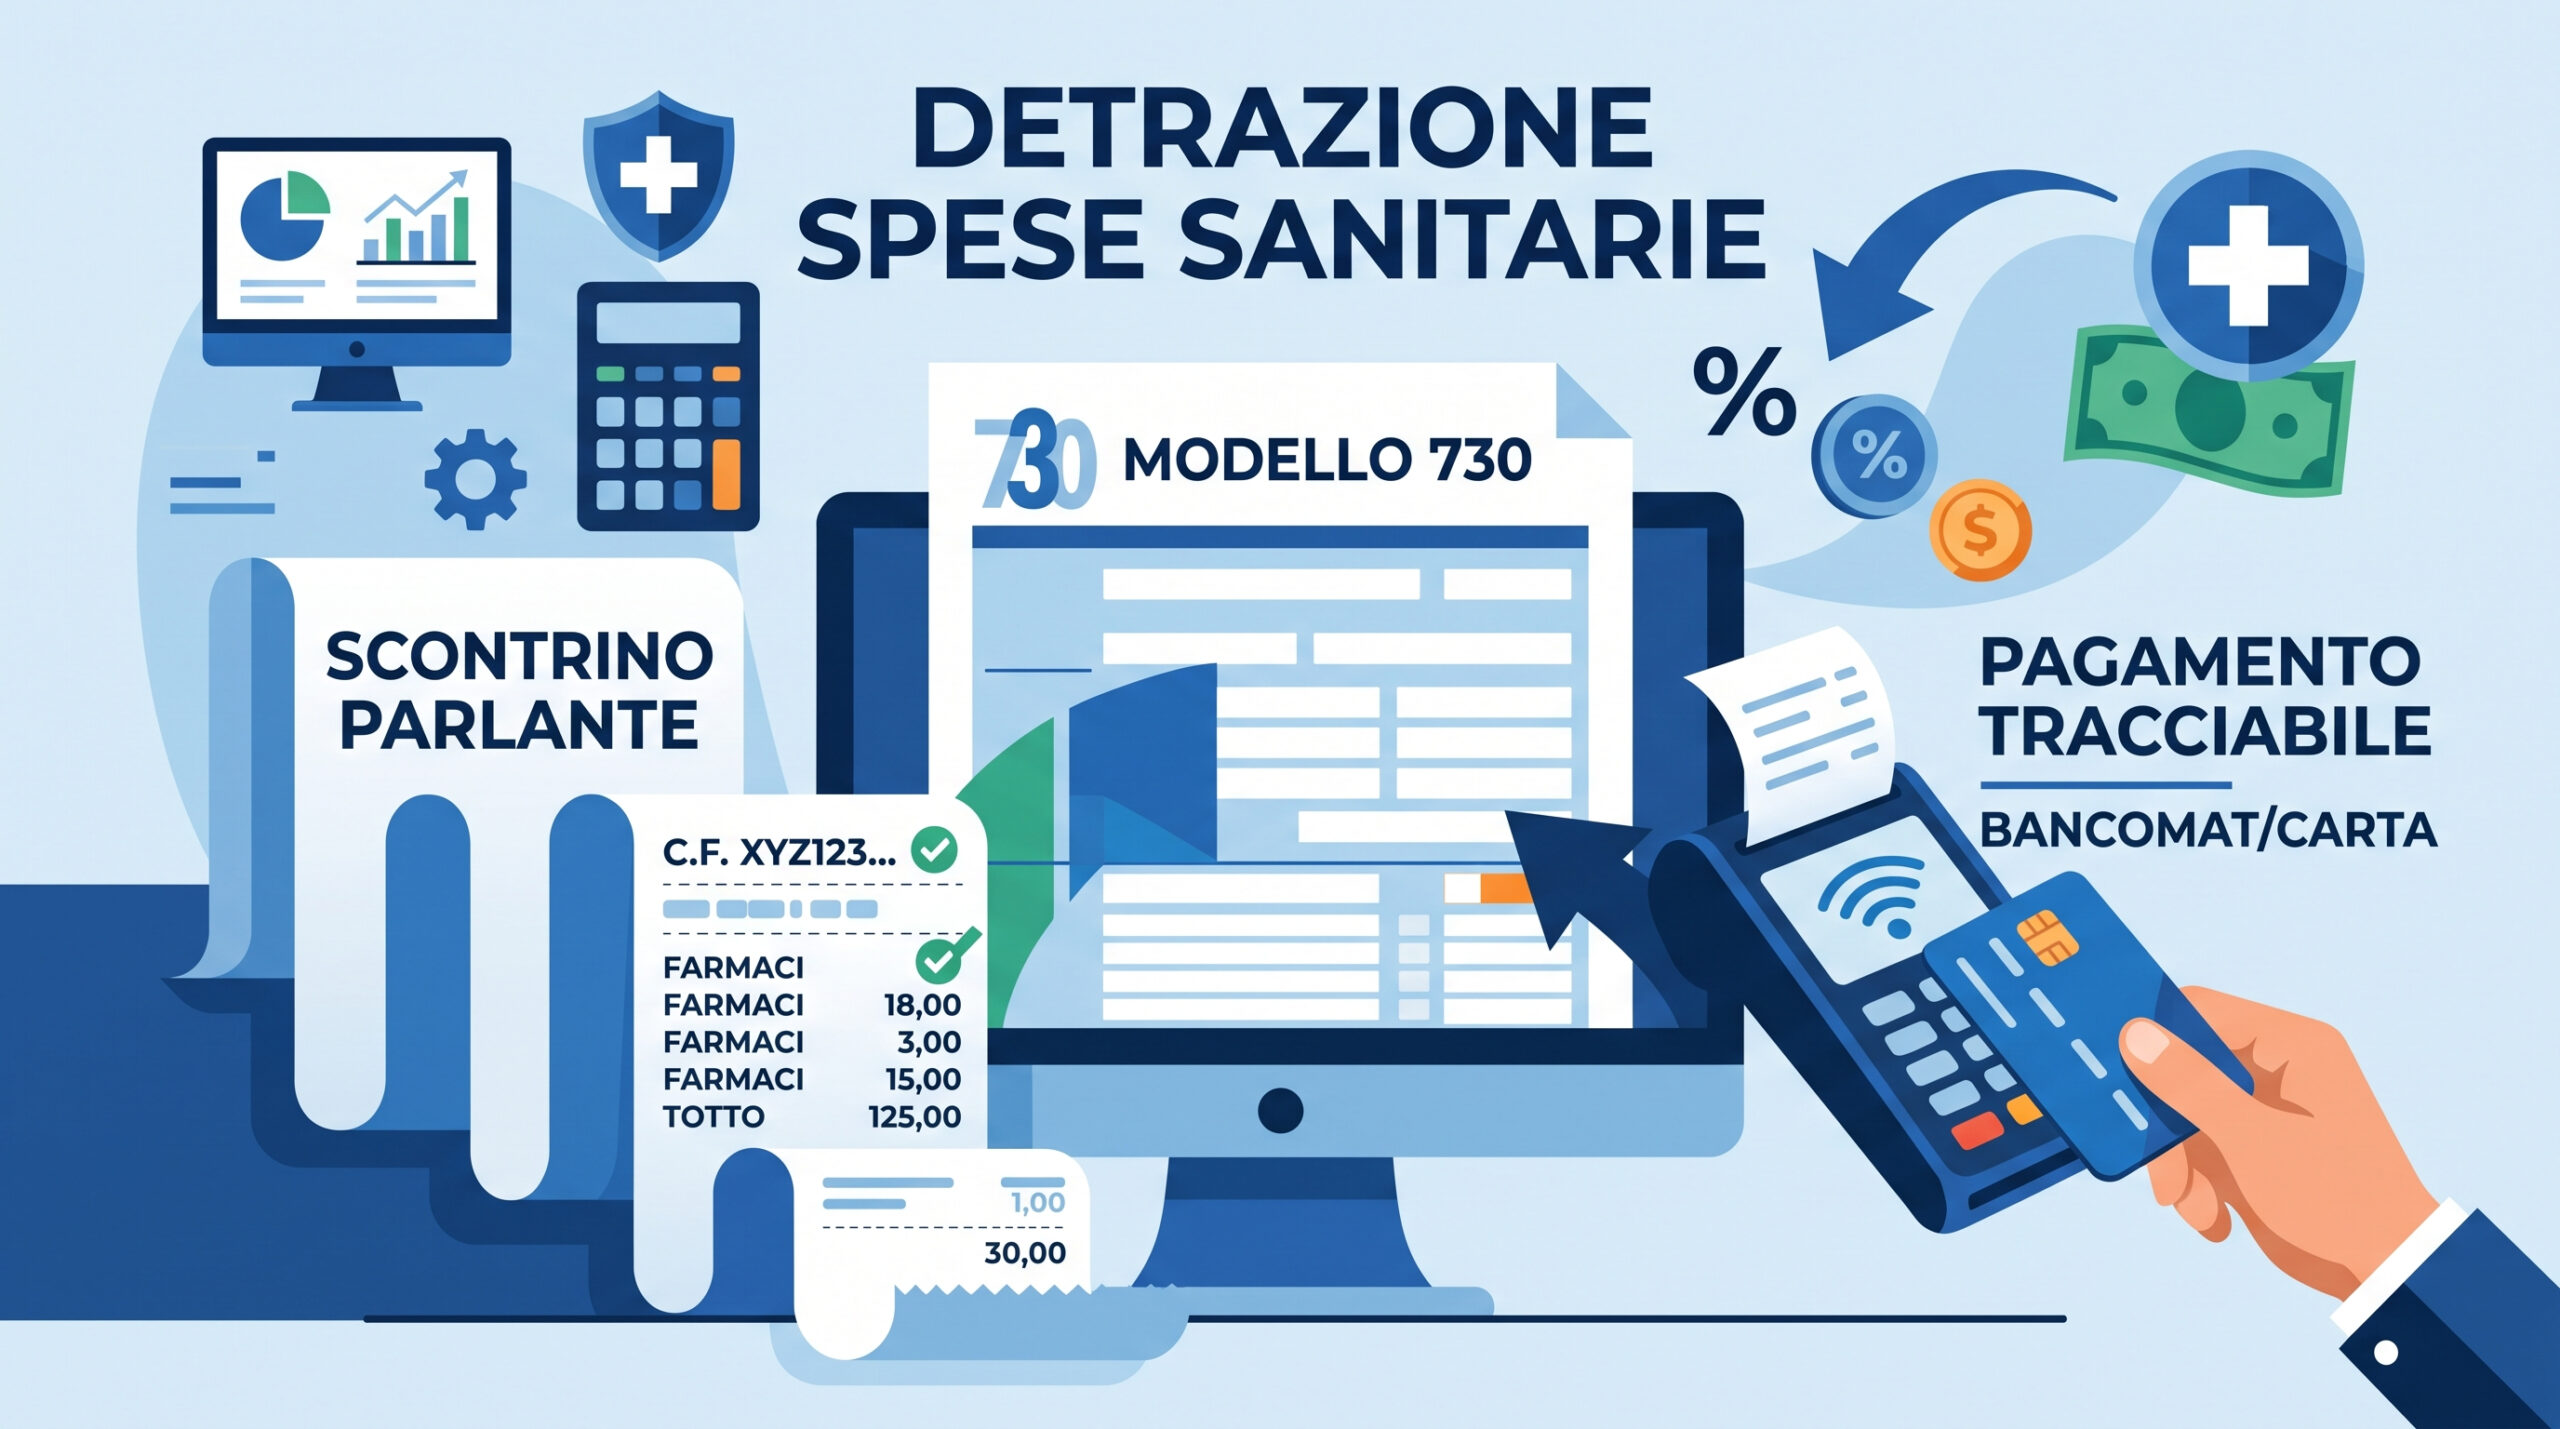
La detrazione spese sanitarie rappresenta una delle agevolazioni fiscali più utilizzate dai contribuenti italiani in sede di presentazione della dichiarazione dei redditi tramite il Modello 730 o il Modello Redditi Persone Fisiche. Attraverso questo beneficio fiscalmente riconosciuto, i cittadini hanno la possibilità di portare in detrazione dall’IRPEF il 19% delle spese mediche sostenute durante l’anno d’imposta per sé stessi e per i familiari fiscalmente a carico, superando la franchigia di legge attualmente fissata a 129,14 euro. Tuttavia, per poter beneficiare correttamente dello sgravio senza incorrere in sanzioni o nella perdita del diritto in sede di controllo formale, è indispensabile conoscere capillarmente i requisiti richiesti dal legislatore in materia di tracciabilità finanziaria, diciture presenti nei documenti fiscali e corretto riparto delle quote spesa.
🎯 Destinatari: Contribuenti e Famiglie
🏥 Cos’è la detrazione spese sanitarie e come funziona la franchigia
La disciplina generale stabilisce che l’importo massimo su cui calcolare il rimborso IRPEF del 19% è costituito dalla somma di tutte le uscite sanitarie effettuate nell’anno solare, al netto della franchigia di 129,14 euro. Questo significa che se un contribuente accumula uscite mediche complessive pari a 1.000 euro nel corso dell’anno d’imposta, la percentuale di detrazione del 19% verrà applicata esclusivamente sulla quota restante di 870,86 euro (ossia 1.000 euro meno la franchigia). Nell’ambito della detrazione spese sanitarie rientrano diverse tipologie di prestazioni e beni: dai ticket per il Servizio Sanitario Nazionale alle visite specialistiche private, dall’acquisto di medicinali e farmaci omeopatici alle prestazioni di chirurgia estetica necessaria, passando per l’acquisto di protesi, occhiali da vista, apparecchi acustici e dispositivi medici recanti la marcatura CE.
Qualora l’importo complessivo delle spese mediche superi la soglia di 15.493,71 euro in un unico anno, il contribuente ha la facoltà di ripartire la detrazione in quattro quote annuali di pari ammontare, evitando così di perdere la capienza fiscale nell’anno corrente in caso di redditi medio-bassi. È essenziale tenere d’occhio l’incidenza di questo beneficio sulla propria IRPEF lorda, poiché la detrazione non genera un rimborso diretto oltre la propria capienza d’imposta generata.
🧾 Lo scontrino parlante per la detrazione spese sanitarie
Un elemento cruciale per accedere all’agevolazione sui farmaci acquistati in farmacia o parafarmacia è il cosiddetto scontrino parlante. La normativa fiscale impone che la certificazione di spesa per i farmaci e per i dispositivi medici contenga indicazioni ben precise ed inequivocabili. Nello specifico, lo scontrino fiscale dev’essere emesso inderogabilmente con l’indicazione del codice fiscale dell’acquirente (o del familiare a carico per il quale si effettua l’acquisto), unitamente alla natura, alla qualità e alla quantità dei beni acquistati.
Per i farmaci da banco o su ricetta, lo scontrino parlante deve riportare la dicitura ‘farmaco’ o ‘medicinale’, integrata dal relativo codice AIC (Codice di Autorizzazione all’Immissione in Commercio). Non sono considerati validi ai fini della detrazione spese sanitarie gli scontrini generici che riportano indicazioni generiche come ‘reparto 1’ o ‘prodotti vari’. Nel caso dei dispositivi medici (come apparecchi per la pressione, lenti a contatto, cerotti specifici o aerosol), lo scontrino o la fattura devono attestare espressamente che il prodotto è conforme alle normative europee, riportando la marcatura CE oppure la descrizione dettagliata dell’artificio medico.
💳 Tracciabilità dei pagamenti per la detrazione spese sanitarie
A partire dall’anno d’imposta 2020, la normativa ha introdotto l’obbligo tassativo di tracciabilità per la fruizione di gran parte delle detrazioni IRPEF al 19%. Per quanto riguarda la detrazione spese sanitarie, questo principio impone che l’onere economico sia sostenuto mediante versamento bancario o postale, oppure tramite altri sistemi di pagamento tracciabili come carte di credito, carte di debito (bancomat), carte prepagate, assegni bancari e circolari o applicazioni di pagamento digitale.
Esiste tuttavia un’eccezione fondamentale espressamente prevista dalla legge per salvaguardare l’accesso immediato alle cure primarie: si possono continuare a pagare in contanti, senza perdere il diritto alla detrazione spese sanitarie, l’acquisto di medicinali, l’acquisto di dispositivi medici e il pagamento di prestazioni sanitarie rese da strutture pubbliche o da strutture private accreditate al Servizio Sanitario Nazionale (SSN). Al contrario, le visite mediche o le prestazioni specialistiche erogate da professionisti privati in regime di libera professione (es. dentisti, oculisti, psicologi che operano nel proprio studio privato non accreditato) richiedono inderogabilmente l’utilizzo di uno strumento di pagamento tracciabile per poter beneficiare della detrazione nel 730.
📁 Documentazione da conservare per i controlli dell’Agenzia delle Entrate
I contribuenti che presentano la dichiarazione dei redditi devono conservare scrupolosamente l’intera documentazione comprovante le spese sostenute per un periodo minimo di cinque anni, lasso di tempo entro il quale l’amministrazione finanziaria può effettuare i controlli formali ai sensi dell’articolo 36-ter del D.P.R. 600/1973. Per consultare le circolari applicative aggiornate, è possibile verificare le direttive emanate dall’Agenzia delle Entrate, mentre per rimanere costantemente informati sulle novità normative di carattere economico e fiscale consigliamo di seguire gli approfondimenti disponibili su Notiziario.net.
La documentazione da archiviare comprende: gli scontrini parlanti per l’acquisto di farmaci e dispositivi, le fatture e le ricevute fiscali emesse da medici, ospedali e cliniche, unitamente alla prova della transazione tracciabile. Quest’ultima può essere dimostrata tramite la ricevuta POS allegata alla fattura, la copia dell’estratto conto bancario o postale, o la dicitura esplicita presente in fattura in cui il professionista attesta che il corrispettivo è stato ‘incassato con mezzo di pagamento tracciabile’. In caso di assenza di tale prova per le prestazioni private non accreditate, l’Agenzia delle Entrate disconoscerà interamente la detrazione richiesta.
💡 Consigli pratici per la detrazione spese sanitarie senza errori
Per ottimizzare la compilazione del Modello 730 precompilato o ordinario e prevenire contestazioni, è opportuno verificare con attenzione i dati già inseriti nel Sistema Tessera Sanitaria. Molti dati vengono trasmessi direttamente da farmacie e medici, ma il contribuente ha sempre il dovere di controllare la rispondenza tra l’importo figurante nel sistema e la documentazione cartacea in suo possesso. In presenza di difformità o di spese sanitarie sostenute per familiari a carico (come figli o coniuge senza redditi propri autonomi superiori a 2.840,51 euro, o 4.000 euro per i figli fino a 24 anni), il genitore o coniuge che ha sostenuto l’onere deve assicurarsi che l’intestazione della fattura o lo scontrino parlante sia conforme alle norme di ripartizione e che le relative prove di pagamento siano adeguatamente conservate per ogni singolo familiare.