

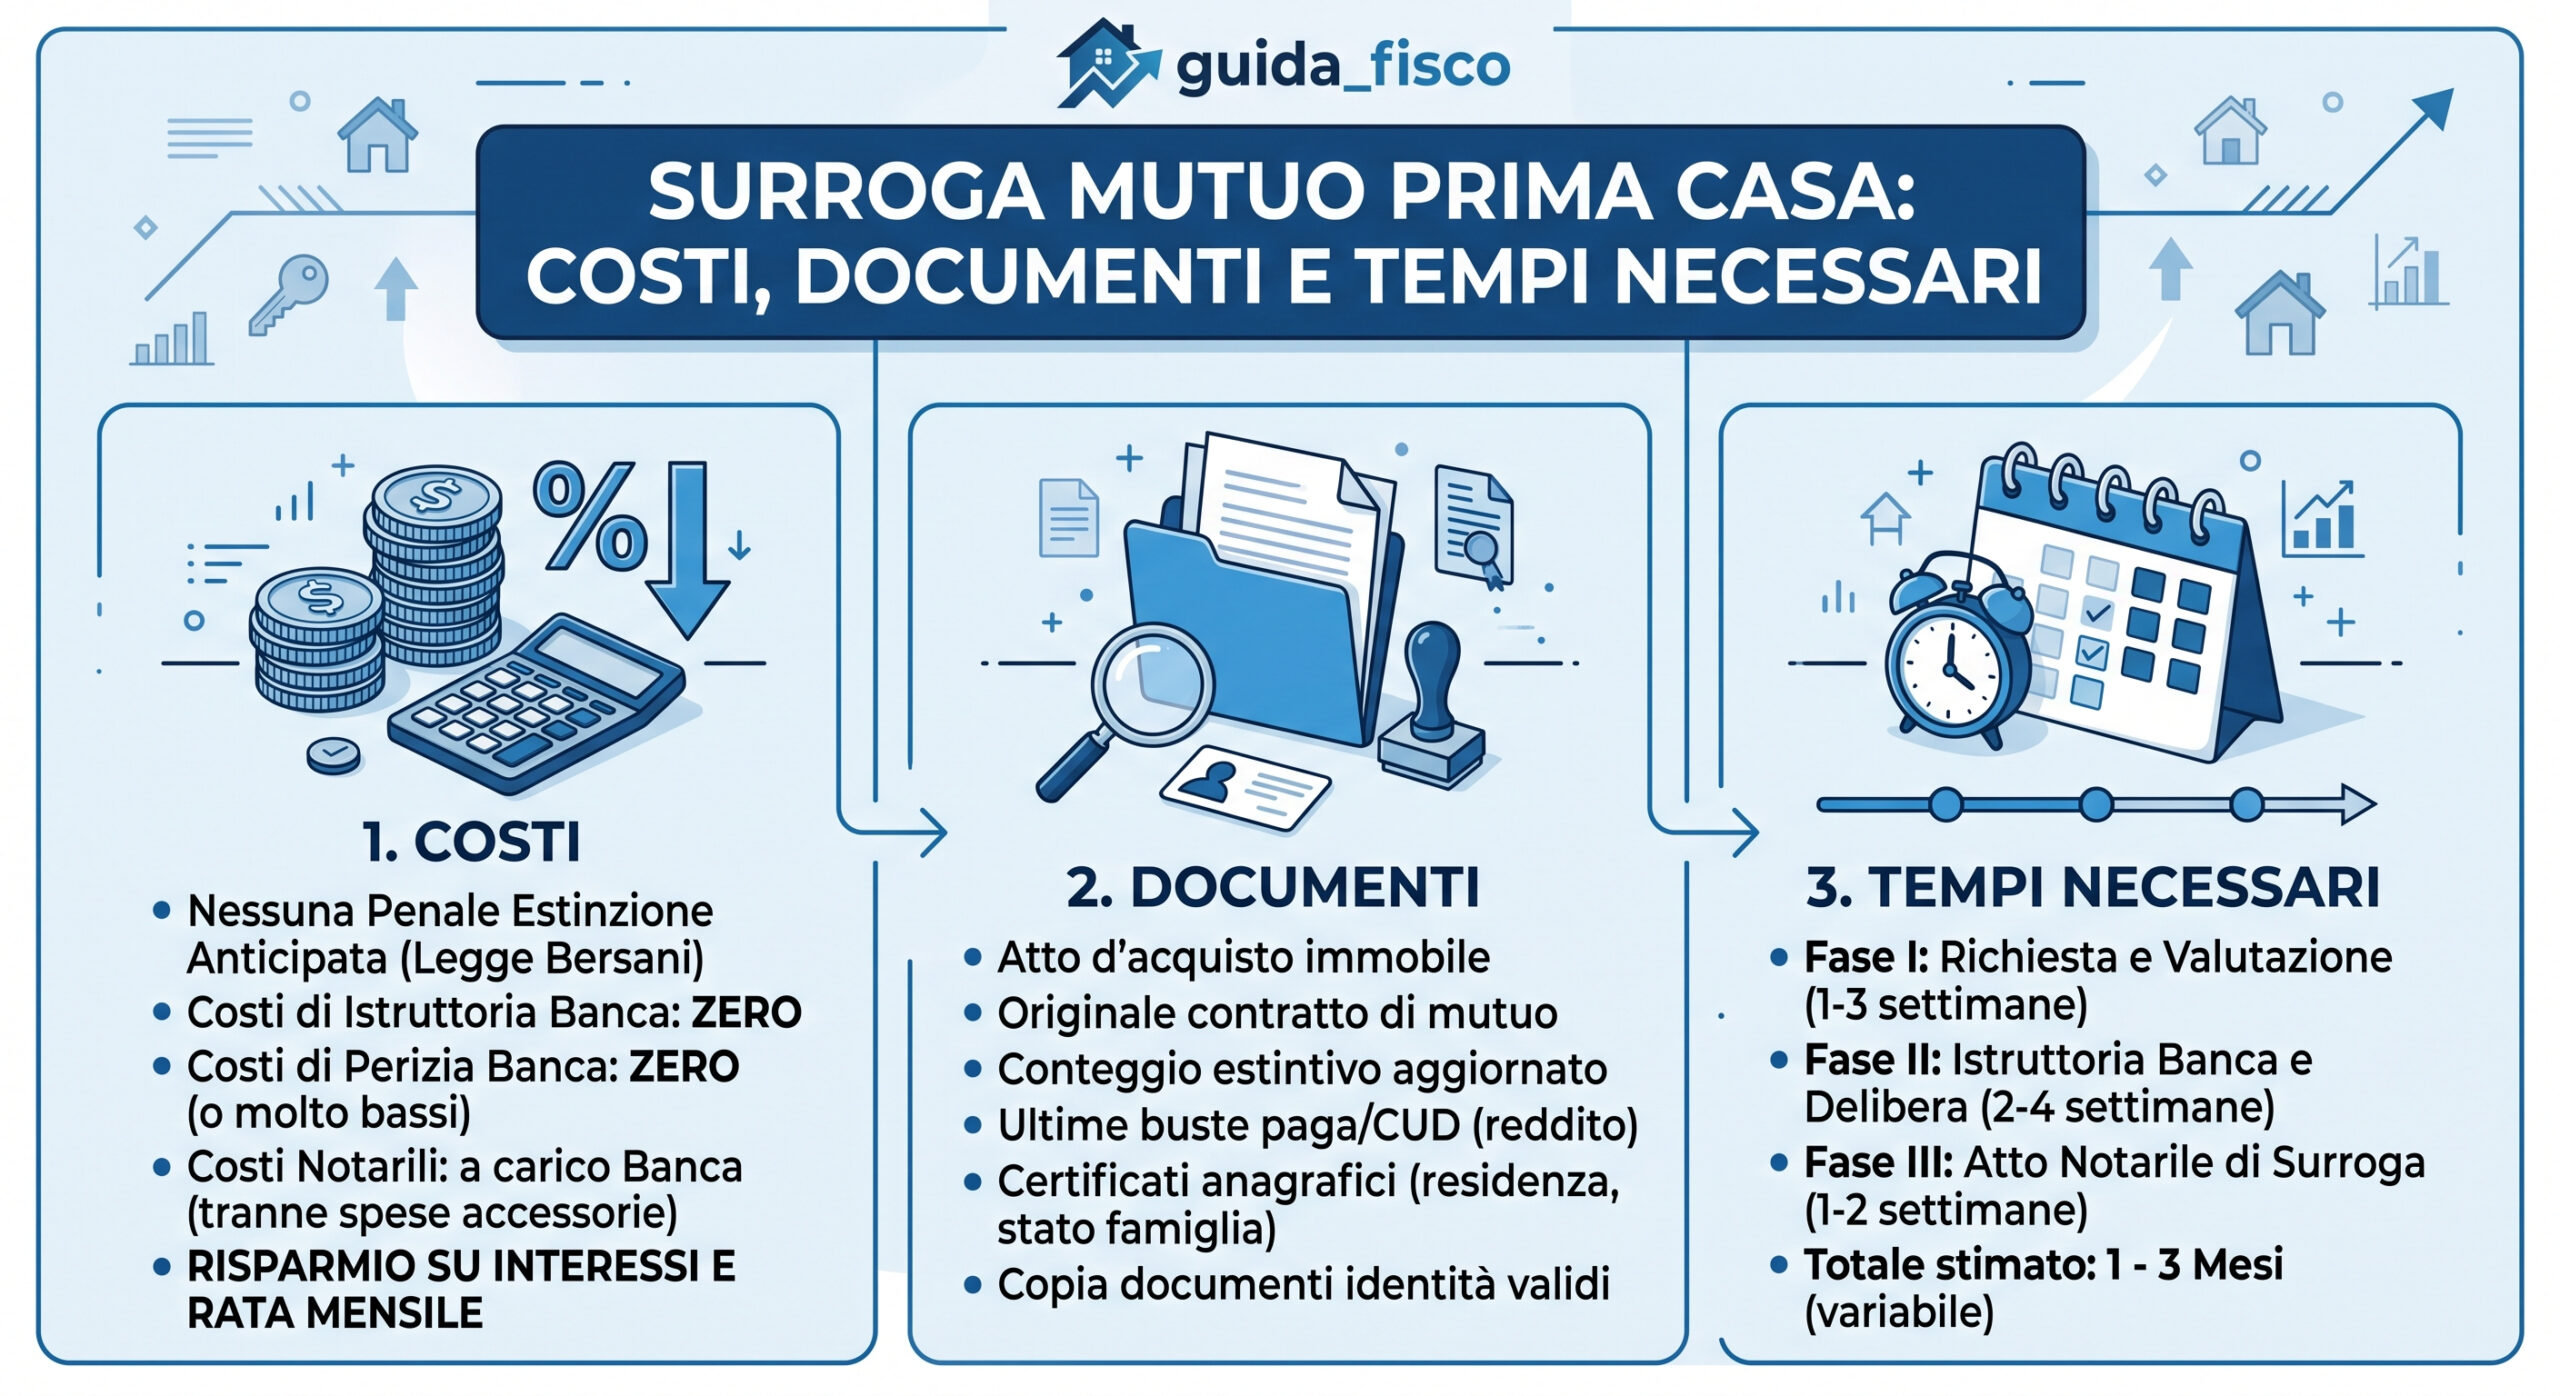
Negli ultimi anni, la surroga mutuo è diventata uno degli strumenti finanziari più efficaci e utilizzati dalle famiglie italiane per alleggerire il peso delle rate mensili. Con l’andamento dei tassi di interesse e le nuove offerte proposte dagli istituti di credito, trasferire il proprio finanziamento presso una banca più conveniente rappresenta un diritto fondamentale sancito dalla legge, completamente gratuito per il consumatore. Questa operazione permette di modificare il tasso, la durata e l’importo della rata iniziale, senza tuttavia poter richiedere una liquidità aggiuntiva rispetto al debito residuo.
🎯 Destinatari: Proprietari di immobili e mutuatari
Cos’è la surroga mutuo e come funziona legalmente
La portabilità del finanziamento, introdotta formalmente nel nostro ordinamento con la Legge Bersani, consente a qualsiasi cittadino di estinguere il vecchio mutuo per aprirne uno nuovo con un altro istituto di credito, alle condizioni pattuite e ritenute più vantaggiose. La banca subentrante si sostituisce alla precedente nei rapporti con il cliente, accollandosi l’ipoteca originaria mediante un’annotazione nei registri immobiliari. Questa procedura si differenzia nettamente dalla semplice rinegoziazione, che avviene invece con la propria banca di fiducia, e dalla sostituzione, che prevede invece l’accensione di un nuovo mutuo con nuove garanzie e relativi costi notarili.
I costi effettivi della surroga mutuo: cosa dice la legge
Uno degli aspetti più rassicuranti per chi decide di intraprendere questo percorso riguarda l’aspetto economico. La normativa italiana stabilisce chiaramente che la surroga mutuo è un’operazione a costo zero per il mutuatario. Sono totalmente a carico della nuova banca le spese di istruttoria, la perizia tecnica sull’immobile e persino gli onorari notarili legati all’atto di surroga e all’annotazione ipotecaria. Il cliente non deve pagare alcuna penale di estinzione anticipata alla vecchia banca, come stabilito dai decreti sulle liberalizzazioni, rendendo l’intera operazione estremamente conveniente e priva di sgradite sorprese finanziarie.
I documenti necessari per richiedere la surroga mutuo
Per avviare correttamente l’istruttoria presso il nuovo istituto di credito, è necessario presentare una documentazione precisa e completa. Tra i documenti richiesti figurano inevitabilmente il contratto del mutuo originario, il piano di ammortamento aggiornato, le ultime ricevute di pagamento delle rate e la documentazione reddituale del richiedente, come le ultime buste paga, il modello 730 o l’Unico per i lavoratori autonomi. Vengono inoltre richiesti i documenti d’identità validi, il codice fiscale e la documentazione relativa all’immobile oggetto di garanzia, inclusa la copia del rogito d’acquisto e la planimetria catastale aggiornata. Per maggiori dettagli normativi, è possibile consultare anche il sito di Banca d’Italia.
I tempi necessari per completare la surroga mutuo
I tempi tecnici per la conclusione dell’iter variano solitamente dai 30 ai 60 giorni dalla presentazione della domanda formale. La legge impone alla banca originaria di collaborare e di fornire il conteggio estintivo entro un termine massimo di trenta giorni dalla richiesta avanzata dal nuovo istituto. Una volta ottenuti i via libera definitivi e completata la delibera reddituale e la perizia tecnica sull’immobile, si procede alla firma dell’atto presso il notaio indicato dalla banca subentrante. Per ulteriori approfondimenti e notizie sul mercato finanziario, visita la nostra sezione dedicata su Notiziario.net.