

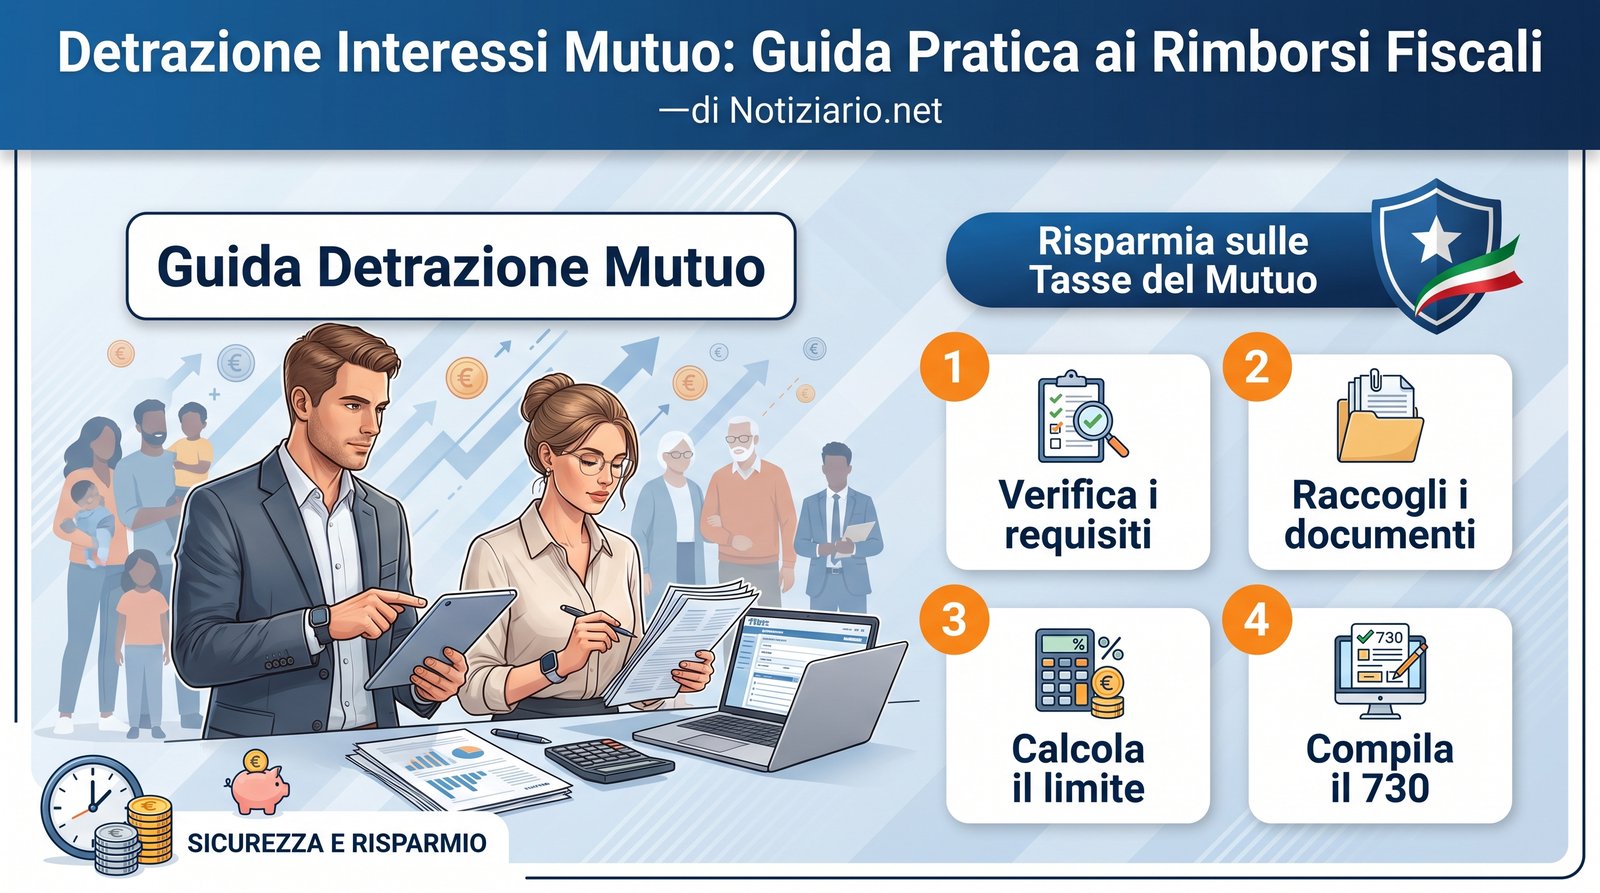
Chi acquista una casa contraendo un mutuo ipotecario ha la possibilità di alleggerire il carico fiscale grazie alla detrazione degli interessi passivi nel modello 730. Questa agevolazione consente di recuperare una quota significativa delle spese sostenute per il finanziamento dell’abitazione principale.
Destinatari: Proprietari di casa con mutuo attivo
💶 Come Funziona la Detrazione
La normativa fiscale italiana prevede la possibilità di detrarre dall’IRPEF il 19% degli interessi passivi e degli oneri accessori pagati alla banca per il mutuo. L’agevolazione è riservata ai mutui ipotecari stipulati per l’acquisto dell’unita immobiliare da adibire ad abitazione principale del contribuente o dei suoi familiari.
Il limite massimo su cui calcolare la detrazione è fissato a 4.000 euro complessivi annui. Questo significa che il rimborso effettivo massimo che si può ottenere in dichiarazione dei redditi è pari a 760 euro all’anno (ovvero il 19% di 4.000 euro).
📋 Requisiti e Condizioni Essenziali
Per beneficiare dell’agevolazione senza rischiare contestazioni da parte dell’Agenzia delle Entrate, è necessario rispettare precisi vincoli temporali e soggettivi:
- Destinazione ad abitazione principale: L’immobile deve essere adibito a dimora abituale entro 12 mesi dall’acquisto.
- Tempistica del mutuo: Il contratto di finanziamento deve essere stipulato nei 12 mesi antecedenti o successivi all’acquisto dell’immobile.
- Intestazione: Il contribuente deve essere sia il proprietario dell’immobile sia l’intestatario (o cointestatario) del contratto di mutuo.
⚖️ Documenti da Conservare per il 730
Al fine di documentare la spettanza del beneficio in sede di controllo, occorre conservare ed esibire al CAF o al professionista abilitato la seguente documentazione fiscale:
- Il contratto di compravendita dell’immobile (rogito notarile).
- Il contratto di mutuo stipulato con l’istituto di credito.
- La certificazione annuale rilasciata dalla banca attestante gli interessi passivi pagati nell’anno solare di riferimento.
- Le fatture relative alle spese notarili sostenute per la stipula del mutuo e le spese di istruttoria o perizia bancaria.
💡 Casi Particolari: Cointestazione e Surroga
Nel caso in cui il mutuo sia cointestato tra più soggetti, la detrazione dei 4.000 euro deve essere ripartita in parti uguali tra i cointestatari. Ad esempio, nel caso di due coniugi cointestatari al 50%, ciascuno potrà detrarre al massimo il 19% di 2.000 euro. Se invece si procede con la surroga del mutuo per ottenere condizioni più vantaggiose, il diritto alla detrazione non si perde, ma continuerà a essere calcolato unicamente sulla quota di capitale residuo del mutuo originario.
📄 Scheda Informativa di Servizio (PDF)
Abbiamo preparato una scheda riassuntiva in formato PDF con tutti i punti chiave, le scadenze e le tabelle pratiche di questo approfondimento, ideale da salvare o stampare.