

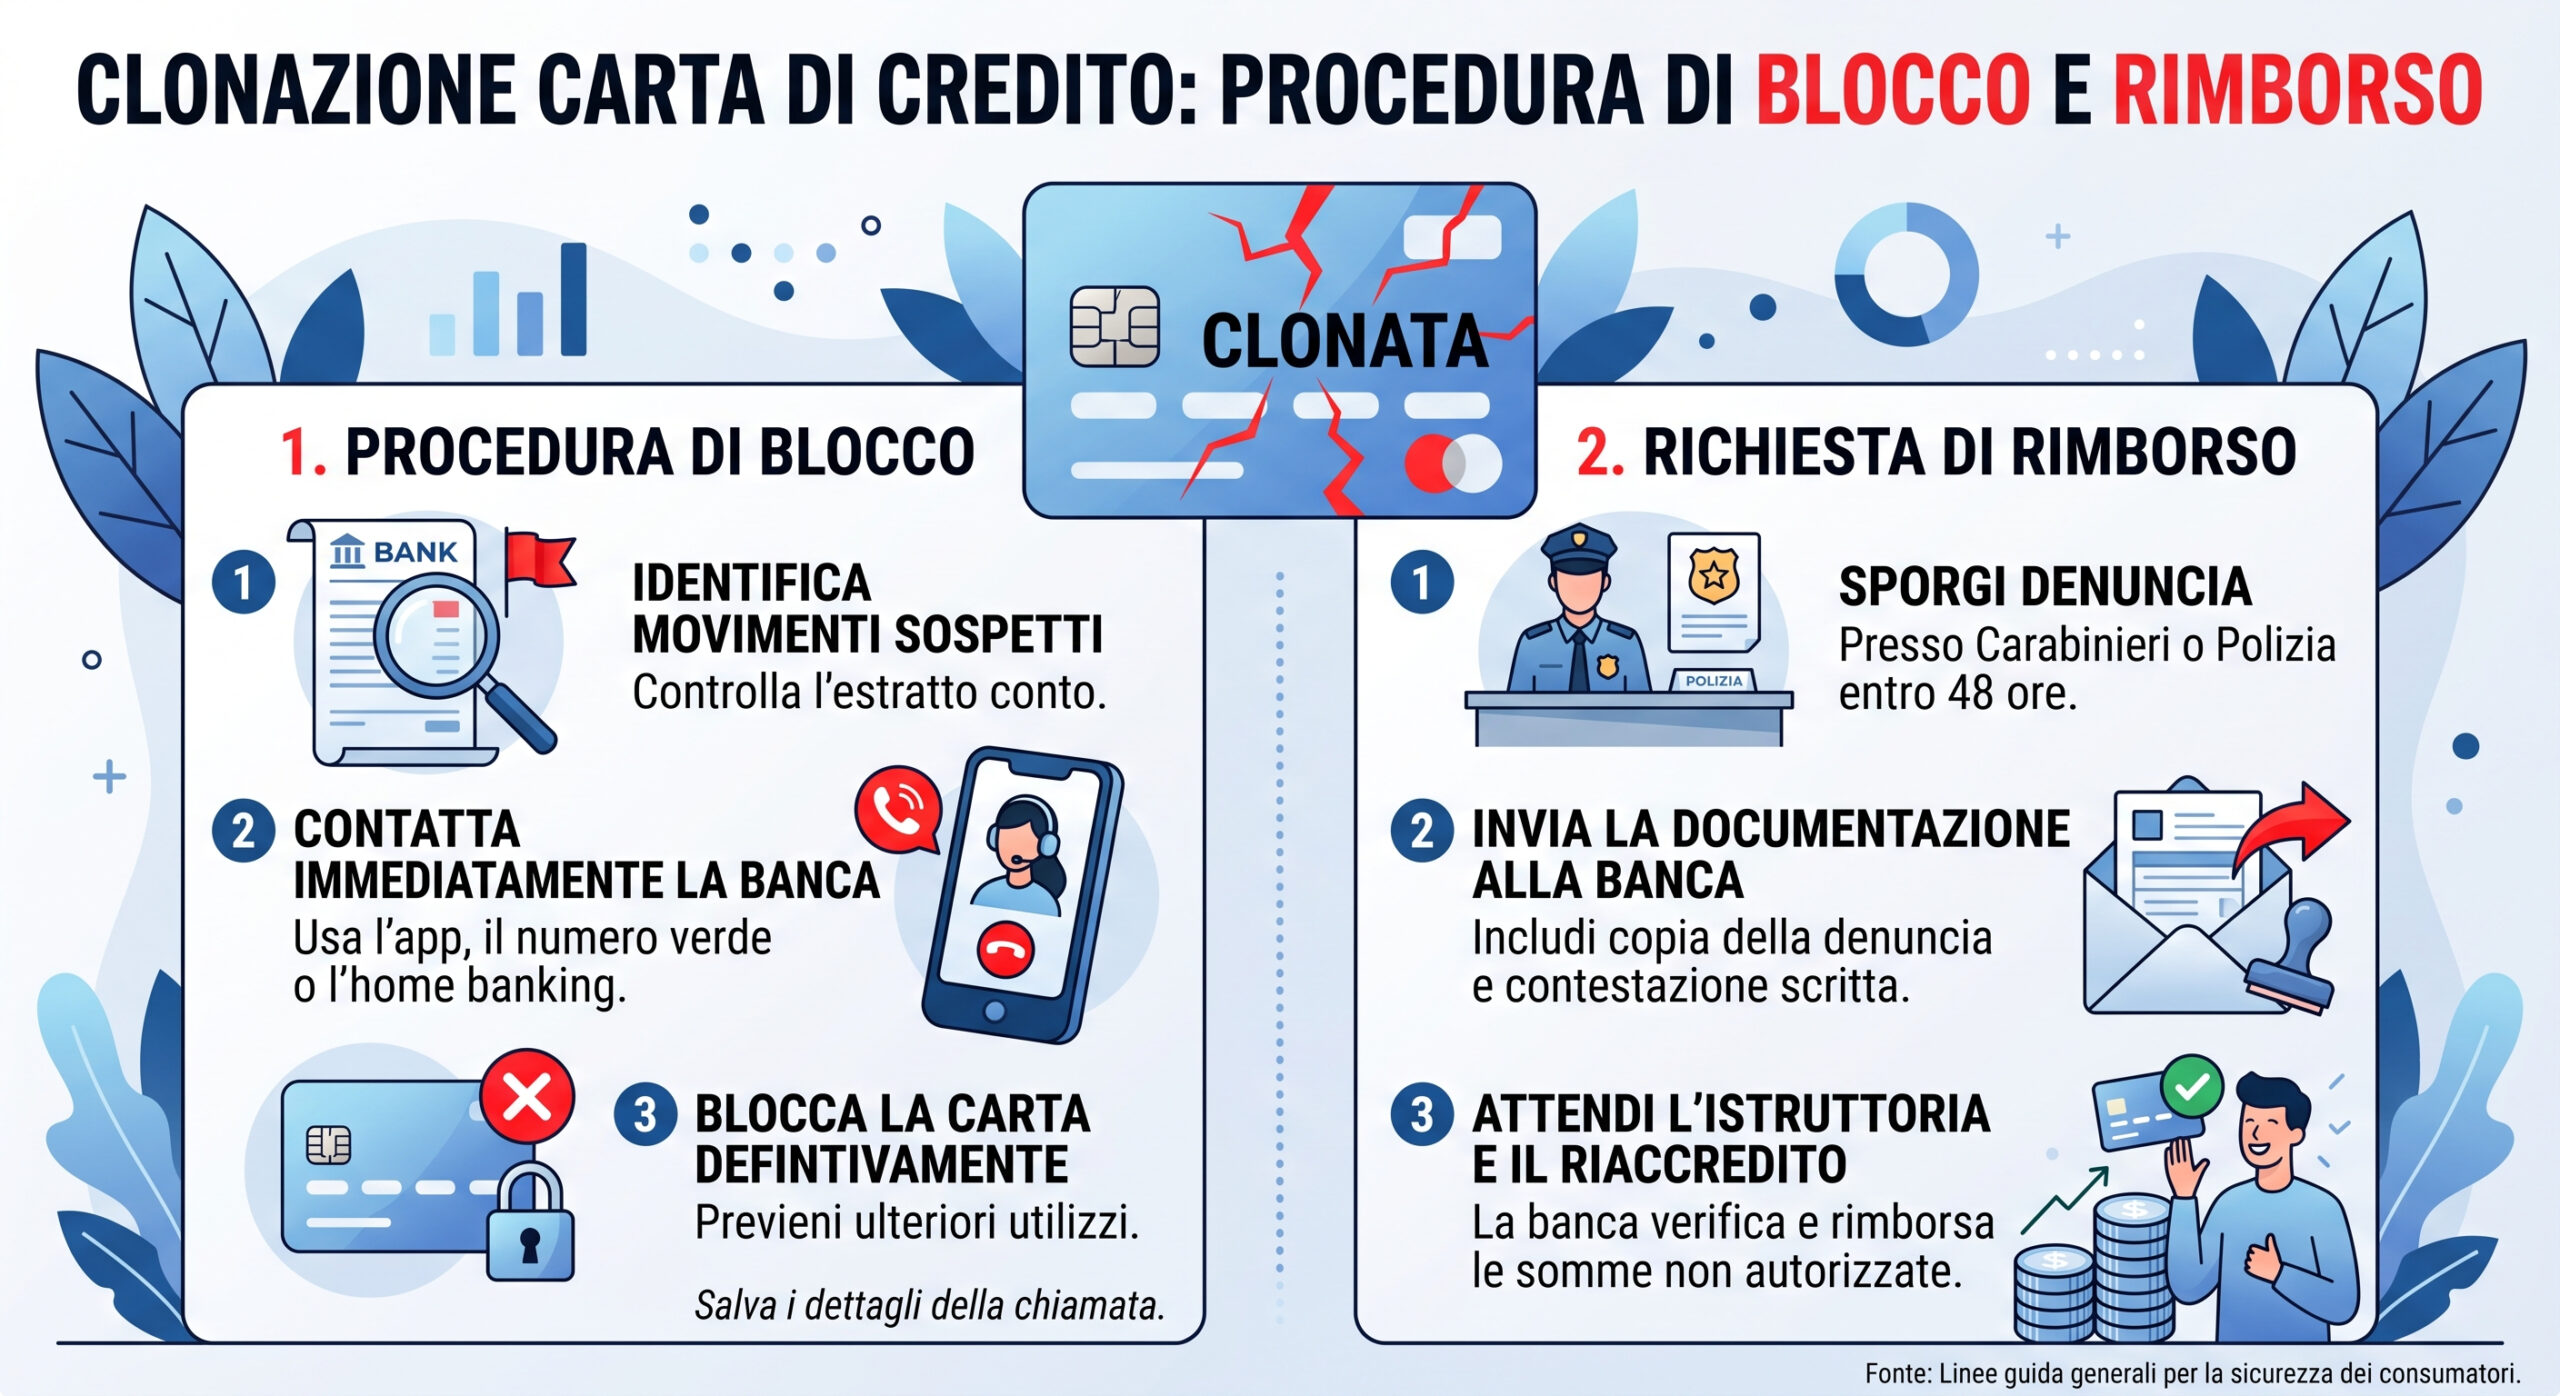
La clonazione carte rappresenta una delle minacce più diffuse nel panorama delle truffe finanziarie contemporanee. Con la progressiva digitalizzazione dei pagamenti, i malintenzionati hanno affinato tecniche sempre più sofisticate per sottrarre i dati sensibili dei dispositivi di pagamento elettronici. Sapere esattamente cosa fare in caso di anomalie sul proprio conto corrente può fare la differenza tra il recupero totale dei fondi e una perdita finanziaria irreparabile. In questo scenario, la tempestività delle azioni gioca un ruolo cruciale nella tutela del proprio patrimonio.
🎯 Destinatari: Consumatori e Correntisti
🚨 Che cos’è la clonazione carte e come avviene
Il fenomeno della clonazione carte consiste nella duplicazione non autorizzata dei dati magnetici o digitali di una carta di credito, di debito o prepagata. I truffatori utilizzano diversi sistemi per impossessarsi di queste informazioni. Tra i più comuni vi è lo “skimming”, ovvero l’installazione di un piccolo lettore di banda magnetica sopra la fessura di inserimento dei bancomat o dei distributori di carburante automatici. Questo dispositivo, spesso accoppiato a una microcamera nascosta per registrare il codice PIN inserito dall’utente, cattura tutti i dati necessari alla clonazione della carta.
Un’altra modalità in forte ascesa è il phishing, accompagnato dalle sue varianti mobili come lo smishing e il vishing. In questi casi, la vittima riceve comunicazioni ingannevoli che sembrano provenire dal proprio istituto di credito, contenenti link a piattaforme Web contraffatte dove viene richiesto di inserire le credenziali di accesso e i codici dispositivi. Non da ultimo, l’acquisto su siti web non sicuri o la violazione dei server di grandi portali di e-commerce può causare la massiccia fuga di dati finanziari, esponendo i consumatori al rischio concreto di veder clonato il proprio strumento di pagamento.
📞 La procedura di emergenza: il blocco immediato
Non appena si rileva una transazione non autorizzata o si riceve una notifica di spesa sospetta, il primo passo assoluto da compiere è il blocco immediato della carta. Questa azione interrompe all’istante la validità del supporto plastico e impedisce ulteriori addebiti fraudolenti. Tutti gli istituti di credito mettono a disposizione dei propri clienti numeri verdi dedicati, attivi 24 ore su 24, 7 giorni su 7, sia dall’Italia che dall’estero.
È consigliabile memorizzare sul proprio smartphone il numero di blocco della propria banca o averlo facilmente reperibile. Durante la telefonata, l’operatore richiederà alcuni dati identificativi per verificare l’identità del titolare e procederà al blocco immediato, fornendo un codice di blocco. Questo codice è di fondamentale importanza, in quanto costituisce la prova dell’avvenuta richiesta e stabilisce il momento esatto a partire dal quale il titolare è sollevato da qualsiasi responsabilità per transazioni successive. Molti istituti consentono oggi di effettuare questa operazione direttamente tramite l’applicazione di home banking, una soluzione ancora più rapida ed efficiente.
📝 Come presentare formale denuncia alle autorità
Successivamente al blocco, è obbligatorio sporgere una denuncia formale presso le autorità di pubblica sicurezza, come la Polizia di Stato o i Carabinieri. La denuncia deve essere dettagliata e contenere l’elenco preciso di tutte le transazioni disconosciute, comprensive di date, orari e importi.
La presentazione della denuncia non è solo un dovere civico, ma rappresenta un prerequisito legale indispensabile per poter avviare la pratica di rimborso con la banca. Durante la redazione del verbale, è importante farsi rilasciare una copia conforme della denuncia, che dovrà poi essere allegata alla richiesta di rimborso. Per facilitare le indagini, l’utente può collegarsi al portale ufficiale della Arma dei Carabinieri o della Polizia Postale per reperire informazioni utili o avviare una pre-denuncia online da perfezionare poi di persona presso l’ufficio territoriale più vicino.
💰 Richiesta di rimborso per clonazione carte: i passaggi
Una volta ottenuta la copia della denuncia e il codice di blocco, il consumatore deve presentare una formale richiesta di rimborso per clonazione carte alla propria banca o all’ente emittente della carta. Questo passaggio deve essere effettuato preferibilmente tramite posta elettronica certificata (PEC) o tramite raccomandata con ricevuta di ritorno, allegando la copia del documento di identità, la copia della denuncia e l’estratto conto in cui sono evidenziate le transazioni contestate.
La normativa europea, recepita in Italia tramite la direttiva PSD2, stabilisce principi molto chiari a tutela del consumatore. Salvo i casi di dolo o colpa grave del titolare, l’istituto emittente è tenuto a rimborsare tempestivamente l’importo della transazione non autorizzata, idealmente entro la fine del giorno lavorativo successivo alla ricezione della notifica del disconoscimento. Per ulteriori chiarimenti sui diritti dei consumatori e sulle procedure di conciliazione in caso di diniego della banca, si rimanda alle risorse informative presenti sul portale di Notiziario.net.
⚖️ Il ruolo dell’Arbitro Bancario Finanziario e la franchigia
La direttiva PSD2 prevede che, per le operazioni non autorizzate effettuate prima della richiesta di blocco, possa essere applicata a carico del cliente una franchigia massima di 50 euro. Questo significa che, in assenza di colpa grave, il consumatore risponde solo dei primi 50 euro sottratti, mentre il restante importo deve essere interamente rimborsato dall’istituto di credito. Eventuali addebiti successivi alla comunicazione del blocco devono invece essere risarciti al 100% senza alcuna franchigia.
Qualora la banca dovesse rifiutare il rimborso adducendo una presunta colpa grave del cliente senza fornirne prove concrete, il consumatore ha il diritto di fare ricorso all’Arbitro Bancario Finanziario (ABF). L’ABF è un sistema di risoluzione stragiudiziale delle controversie rapido ed economico, che molto spesso si pronuncia a favore dell’utente quando la banca non riesce a dimostrare rigorosamente l’adozione di standard di sicurezza adeguati o la negligenza del titolare nella custodia delle credenziali.
🔒 Prevenire la clonazione carte: consigli pratici
Nonostante l’esistenza di solide tutele legali, la prevenzione rimane lo strumento più efficace per evitare spiacevoli inconvenienti. Per ridurre al minimo il pericolo di una futura clonazione carte, è opportuno adottare comportamenti prudenti nella gestione quotidiana delle transazioni.
In primo luogo, si raccomanda di attivare sempre i servizi di notifica SMS o le notifiche push sull’applicazione della banca per ogni singola transazione effettuata. Questo consente di accorgersi in tempo reale di qualsiasi movimento sospetto. In secondo luogo, quando si preleva contante dagli sportelli ATM, è fondamentale coprire con la mano la tastiera durante la digitazione del codice PIN e verificare l’assenza di elementi anomali o instabili sulla fessura d’inserimento della carta. Infine, per gli acquisti online, si consiglia di utilizzare esclusivamente carte prepagate ricaricabili con l’importo strettamente necessario all’acquisto, oppure carte virtuali usa e getta generate tramite l’app di home banking, limitando così l’esposizione dei propri dati finanziari principali su internet.